猜你想问
伟星新材最新财报核心数据有哪些?
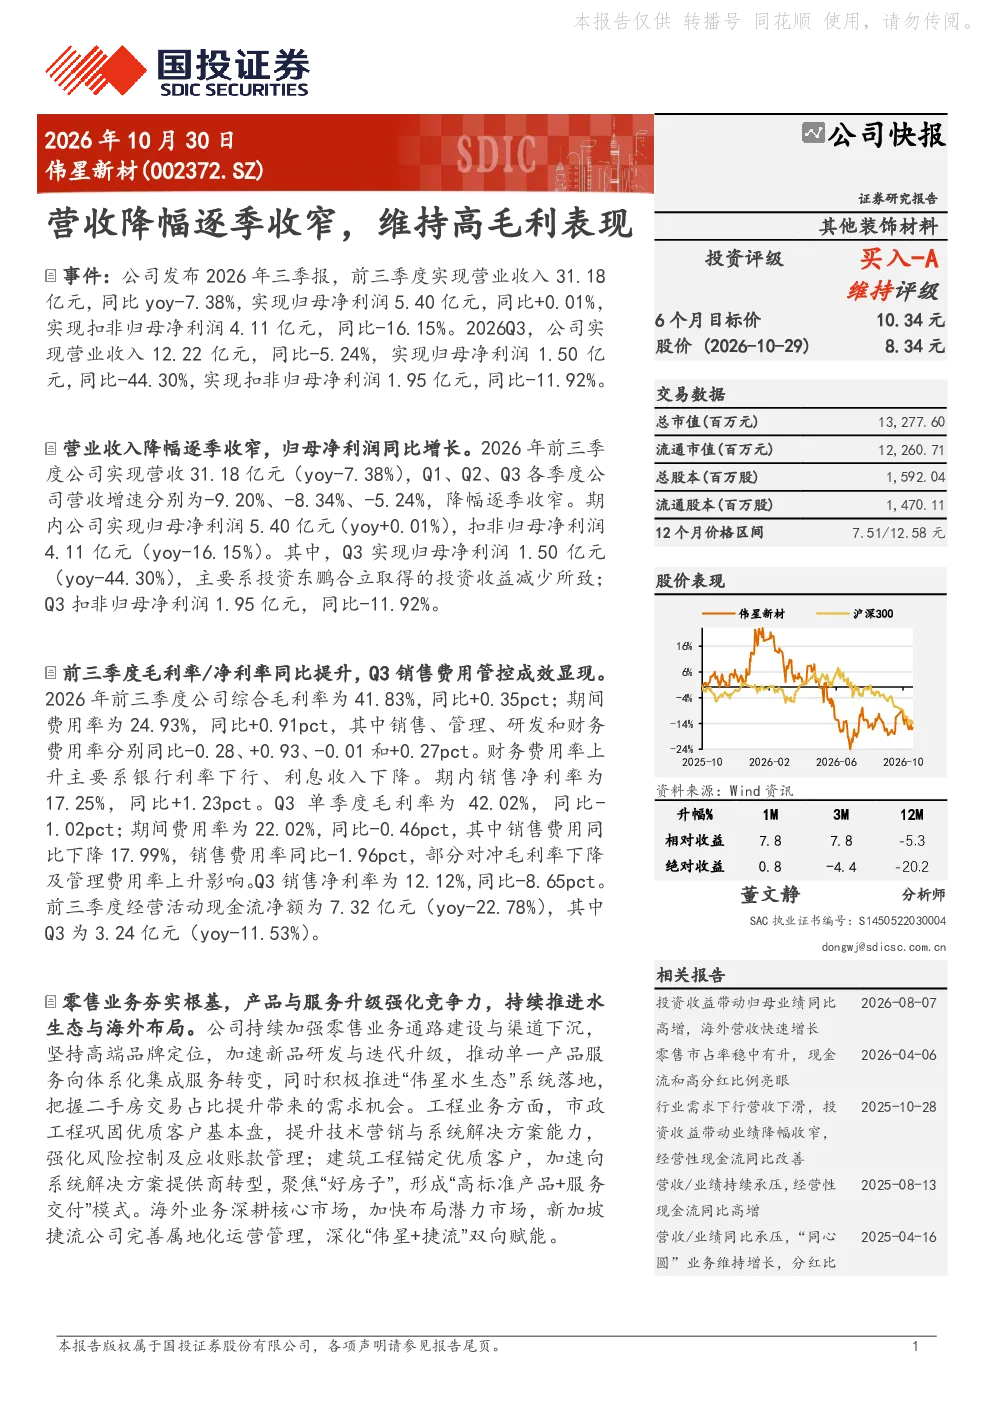
2026年前三季度,伟星新材实现营业收入31.18亿元,同比-7.38%,归母净利润5.40亿元,同比+0.01%,扣非归母净利润4.11亿元,同比-16.15%。营收降幅逐季收窄,Q1至Q3的营收增速分别为-9.20%、-8.34%、-5.24%。Q3单季度营收12.22亿元,同比-5.24%,归母净利润1.50亿元,同比-44.30%,扣非归母净利润1.95亿元,同比-11.92%,主要受投资收益减少影响。毛利率和净利率表现:前三季度综合毛利率41.83%,同比+0.35pct;期间费用率24.93%,同比+0.91pct,其中销售费用率同比-0.28pct,管理费用率同比+0.93pct,财务费用率同比+0.27pct。Q3单季度毛利率42.02%,同比-1.02pct;期间费用率22.02%,同比-0.46pct,销售费用率同比-1.96pct,销售净利率12.12%,同比-8.65pct。
报告对伟星新材的业务布局有何分析?
公司持续加强零售业务渠道下沉,推进“伟星水生态”系统落地;市政工程巩固优质客户,加速向系统解决方案转型;海外业务深耕新加坡等核心市场。2026年前三季度海外营收同比增长较快。公司在不同业务板块均有明确的发展策略,零售业务聚焦渠道下沉和品牌建设,市政工程强调客户关系维护和解决方案创新,海外业务则注重核心市场深耕和拓展。通过多元化业务布局,公司力求增强抗风险能力和市场竞争力。
报告对伟星新材未来几年的盈利预测如何?
预计2026-2028年营业收入分别为50.23亿元、53.04亿元和55.96亿元(同比-6.67%、5.59%、5.51%),归母净利润分别为7.53亿元、8.28亿元和9.00亿元(同比1.64%、9.94%、8.72%),动态PE分别为17.6倍、16.0倍和14.8倍。给予“买入-A”评级,6个月目标价10.34元。预测显示公司营收将在2027年实现正增长,净利润保持稳步提升,估值水平逐步下降,显示出公司长期发展潜力。
当前市场对伟星新材的整体判断是什么?
伟星新材在2026年前三季度表现稳健,营收降幅逐季收窄,毛利率保持较高水平,显示其较强的成本控制能力。公司业务布局清晰,零售、市政工程、海外业务协同发展,其中海外业务增长较快,为未来业绩提供新动力。但报告也提示需关注下游需求变化、新业务拓展及市场竞争等风险因素。综合来看,公司基本面稳健,但需警惕宏观环境变化带来的不确定性。
研报提示了哪些主要风险因素?
报告提示的主要风险包括:下游需求不及预期可能导致公司产品销售受阻;新业务拓展若未达预期,可能影响未来增长点;市场开拓力度不足可能限制海外业务扩张;行业竞争加剧可能压缩利润空间;原材料价格大幅上涨将增加生产成本压力。这些风险因素需引起投资者关注,建议结合公司实际经营情况和行业动态进行综合判断。