猜你想问
稳健医疗2026年Q3业绩表现如何?
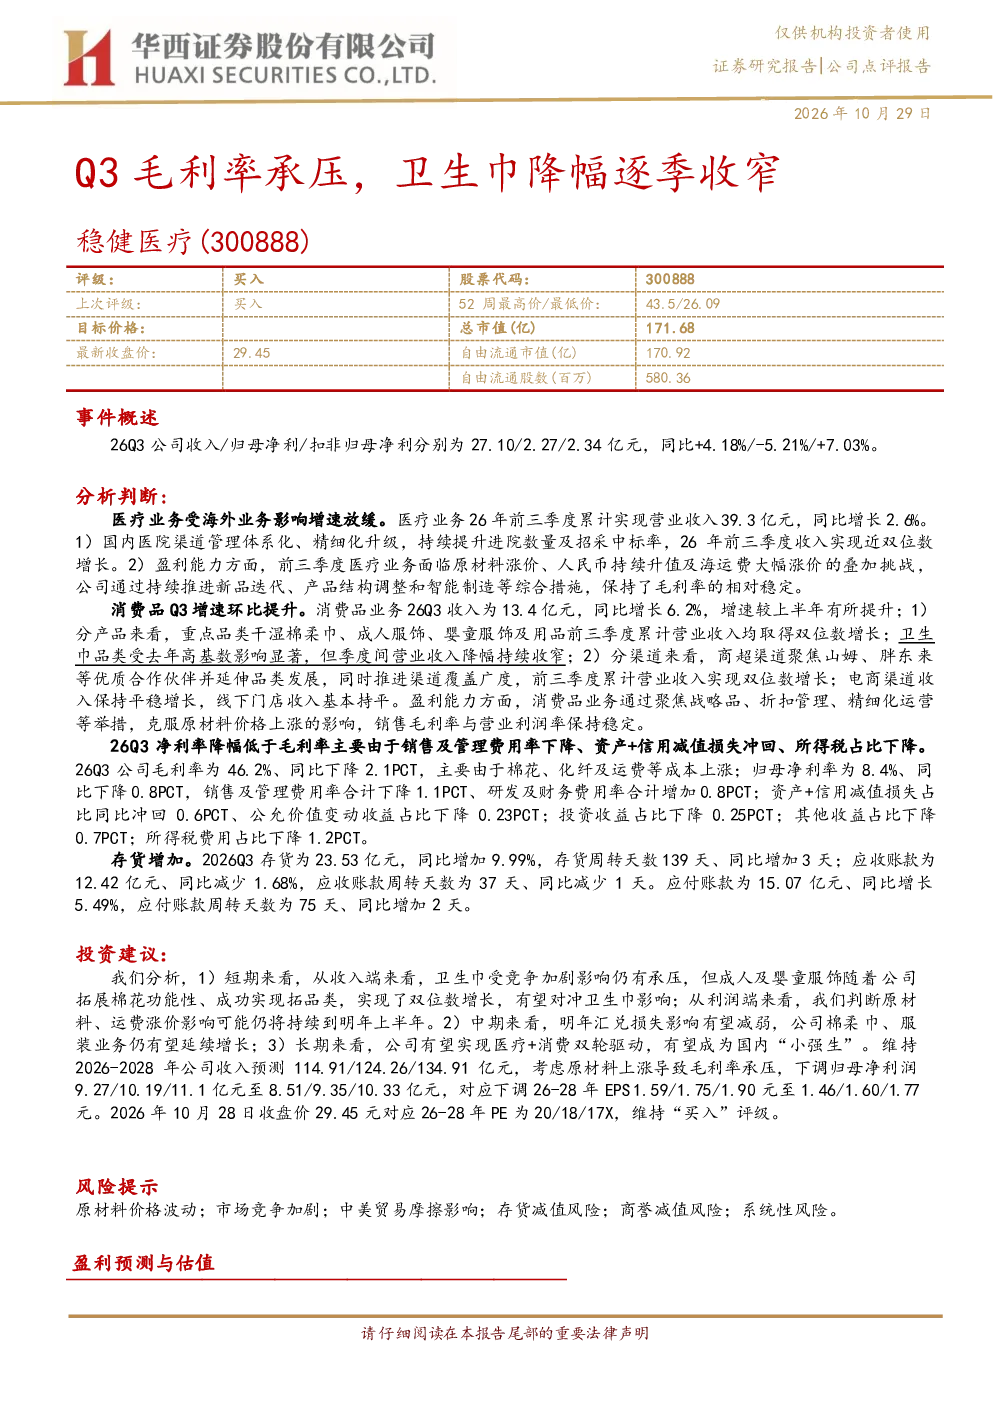
2026年第三季度,稳健医疗收入为27.10亿元,同比增长4.18%;归母净利润为2.27亿元,同比下降5.21%;扣非归母净利润为2.34亿元,同比增长7.03%。医疗业务受海外业务影响增速放缓,前三季度收入39.3亿元,同比增长2.6%。消费品业务Q3收入13.4亿元,同比增长6.2%,重点品类干湿棉柔巾、成人服饰、婴童服饰及用品前三季度均实现双位数增长;卫生巾品类受高基数影响,季度间降幅收窄。公司整体毛利率为46.2%,同比下降2.1个百分点,主要由于棉花、化纤及运费等成本上涨。销售及管理费用率合计下降1.1个百分点,研发及财务费用率合计增加0.8个百分点。
稳健医疗消费品业务发展情况怎样?
稳健医疗消费品业务在2026年第三季度表现稳健,收入达13.4亿元,同比增长6.2%,增速较上半年有所提升。重点品类如干湿棉柔巾、成人服饰、婴童服饰及用品前三季度均实现双位数增长,显示出较强的市场竞争力。卫生巾品类虽然受高基数影响,但季度间降幅收窄,表明产品结构调整和精细化运营初见成效。公司在商超渠道聚焦优质合作伙伴并延伸品类,电商渠道收入平稳增长,线下门店收入基本持平。通过聚焦战略品、折扣管理、精细化运营等举措,公司有效克服了原材料价格上涨的影响,销售毛利率与营业利润率保持稳定。
稳健医疗医疗业务面临哪些挑战?
稳健医疗医疗业务面临的主要挑战包括海外业务增速放缓,前三季度收入39.3亿元,同比增长仅2.6%。国内医院渠道虽然通过管理体系升级提升了进院数量及招采中标率,收入近双位数增长,但仍需应对原材料涨价、人民币升值及海运费上涨等多重压力。公司通过新品迭代、产品结构调整和智能制造等措施努力保持毛利率相对稳定,但成本上涨压力仍需持续关注。此外,医疗行业竞争加剧也对公司业务发展带来一定影响。
稳健医疗未来发展趋势如何?
稳健医疗未来发展趋势呈现医疗与消费双轮驱动的特点。短期来看,卫生巾业务受竞争加剧影响仍有承压,但成人及婴童服饰实现双位数增长,有望对冲部分影响;原材料、运费涨价的影响可能持续到明年上半年。中期来看,明年汇兑损失影响有望减弱,棉柔巾、服装业务仍有望延续增长势头。长期来看,公司有望通过医疗和消费两大业务板块的协同发展,实现稳健增长,成为国内“小强生”。公司预计2026-2028年收入分别为114.91/124.26/134.91亿元,归母净利润预测下调至8.51/9.35/10.33亿元,EPS下调至1.46/1.60/1.77元。
稳健医疗面临哪些投资风险?
稳健医疗面临的主要投资风险包括原材料价格波动,特别是棉花、化纤等主要原材料价格的不确定性可能对公司成本控制造成影响;市场竞争加剧,尤其是在卫生巾等成熟品类,竞争激烈可能导致市场份额和利润率下滑;中美贸易摩擦的持续可能对公司的海外业务造成不利影响;存货减值风险,随着存货规模的增加,存在一定的减值风险;商誉减值风险,若公司进行并购后整合不力,可能触发商誉减值;此外,系统性风险如宏观经济波动、政策变化等也可能对公司经营产生影响。