猜你想问
稳健医疗Q3业绩表现如何?
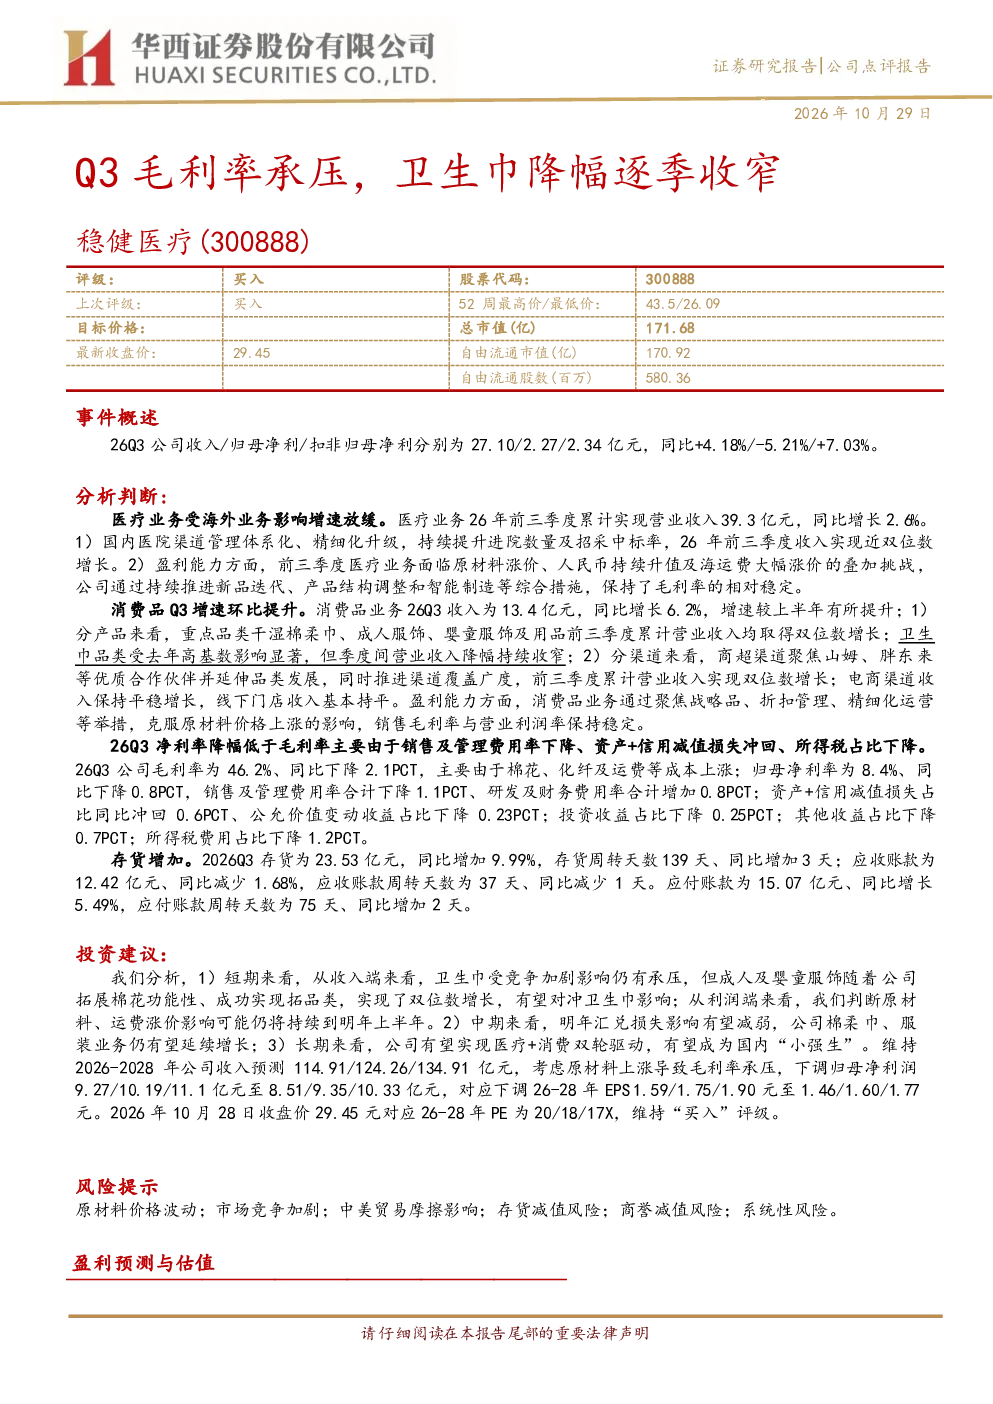
2026年第三季度,稳健医疗收入为27.10亿元,同比增长4.18%;归母净利润为2.27亿元,同比下降5.21%;扣非归母净利润为2.34亿元,同比增长7.03%。医疗业务方面,前三季度收入39.3亿元,同比增长2.6%,国内医院渠道通过管理体系升级,收入近双位数增长。消费品业务方面,Q3收入13.4亿元,同比增长6.2%,增速环比提升,重点品类如干湿棉柔巾、成人/婴童服饰及用品前三季度均实现双位数增长,卫生巾受高基数影响,季度间降幅收窄。
稳健医疗主要业务板块发展情况?
稳健医疗业务分为医疗和消费品两大板块。医疗业务方面,国内医院渠道通过管理体系升级,进院数量及招采中标率提升,收入近双位数增长。消费品业务方面,Q3收入13.4亿元,同比增长6.2%,增速环比提升。重点品类如干湿棉柔巾、成人/婴童服饰及用品前三季度均实现双位数增长,卫生巾受高基数影响,季度间降幅收窄。渠道方面,商超渠道及电商渠道保持平稳增长,线下门店收入持平。
稳健医疗盈利能力分析?
稳健医疗毛利率为46.2%,同比下降2.1个百分点,主要由于棉花、化纤及运费成本上涨。净利率为8.4%,同比下降0.8个百分点,主要受销售及管理费用率下降、资产+信用减值损失冲回、所得税占比下降等因素影响。费用率方面,销售及管理费用率合计下降1.1个百分点,研发及财务费用率合计增加0.8个百分点。消费品业务通过聚焦战略品、折扣管理和精细化运营,销售毛利率与营业利润率保持稳定。
稳健医疗市场现状如何?
稳健医疗医疗业务通过管理体系升级,进院数量及招采中标率提升,收入近双位数增长。消费品业务方面,重点品类如干湿棉柔巾、成人/婴童服饰及用品前三季度均实现双位数增长,卫生巾受高基数影响,季度间降幅收窄。渠道方面,商超渠道及电商渠道保持平稳增长,线下门店收入持平。整体来看,公司医疗和消费品业务均保持稳健发展态势,但卫生巾业务受竞争加剧影响承压。
稳健医疗投资风险有哪些?
稳健医疗面临的主要风险包括原材料价格波动、市场竞争加剧、中美贸易摩擦影响、存货减值风险、商誉减值风险及系统性风险。原材料价格波动可能影响公司盈利能力,市场竞争加剧可能对卫生巾业务造成压力,存货减值和商誉减值存在潜在风险,系统性风险则可能影响公司整体经营表现。