猜你想问
海螺水泥Q3业绩具体表现如何?
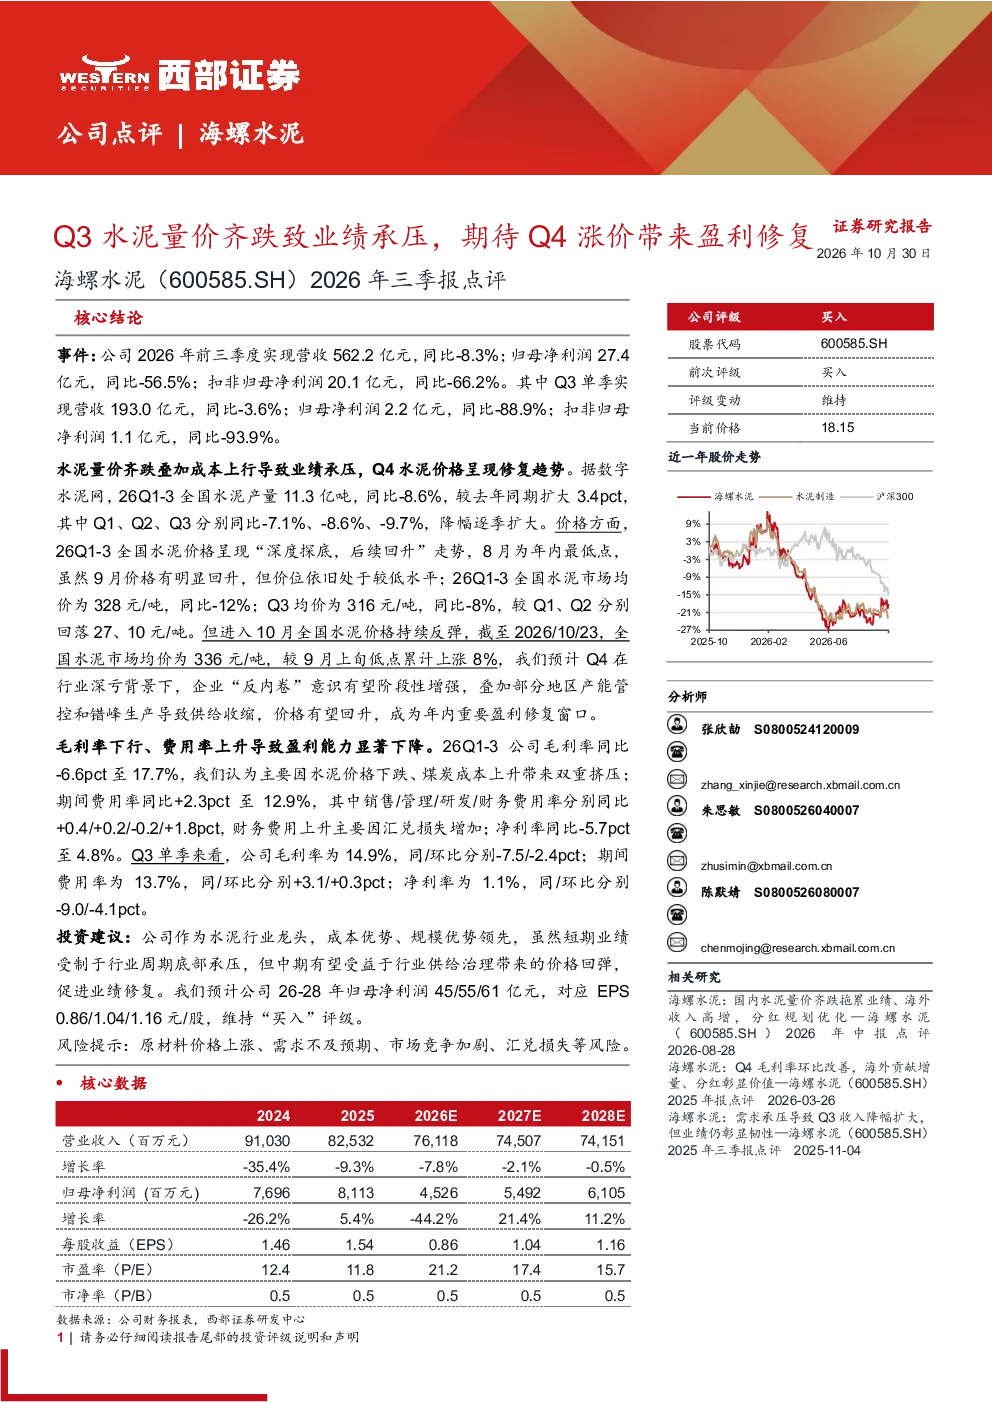
海螺水泥2026年前三季度业绩承压,主要受水泥量价齐跌和成本上行影响。公司实现营收562.2亿元,同比-8.3%;归母净利润27.4亿元,同比-56.5%。Q3单季营收193.0亿元,同比-3.6%;归母净利润2.2亿元,同比-88.9%。水泥量价齐跌导致全国水泥产量同比-8.6%,价格同比-12%,Q3均价316元/吨,较Q1、Q2分别回落27元/吨和10元/吨。成本上行则使毛利率同比-6.6pct至17.7%,主要因水泥价格下跌和煤炭成本上升。期间费用率同比+2.3pct至12.9%,财务费用上升主要因汇兑损失增加。
水泥行业未来发展趋势如何?
水泥行业未来发展趋势呈现价格修复迹象。10月水泥价格累计上涨8%,预计Q4行业“反内卷”意识增强,部分地区产能管控和错峰生产将导致供给收缩,价格有望回升,促进业绩修复。中长期来看,受益于行业供给治理带来的价格回弹,水泥企业盈利能力有望改善。但需关注原材料价格上涨、需求不及预期、市场竞争加剧、汇兑损失等风险因素。
本报告重点分析了哪些方面?
本报告重点分析了海螺水泥2026年前三季度业绩承压的原因,包括水泥量价齐跌和成本上行对营收和利润的影响。报告详细解析了Q3单季的具体业绩表现,如营收、净利润同比变化情况,以及水泥产量、价格、毛利率、净利率等关键指标。同时,报告展望了Q4水泥价格修复趋势和行业供给治理带来的潜在利好,并提示了原材料价格、市场需求、竞争格局和汇率波动等风险因素。
当前水泥市场现状如何判断?
当前水泥市场现状表现为量价齐跌,全国水泥产量同比-8.6%,价格同比-12%,Q3均价316元/吨,较Q1、Q2分别回落27元/吨和10元/吨。成本端,煤炭价格上涨导致毛利率同比-6.6pct至17.7%。费用端,期间费用率同比+2.3pct至12.9%,主要因财务费用上升,反映汇兑损失增加。市场预期Q4价格有望回升,但需关注供需关系变化和成本波动风险。
本报告提示了哪些风险?
本报告提示了原材料价格上涨、需求不及预期、市场竞争加剧、汇兑损失等风险因素。原材料价格上涨将直接推高水泥生产成本,影响毛利率水平。需求不及预期则可能导致水泥销量下滑,进一步压缩利润空间。市场竞争加剧可能引发价格战,加剧行业盈利压力。汇兑损失增加则会影响财务费用,降低净利润表现。这些风险因素需持续关注,以评估水泥企业中长期经营稳定性。