猜你想问
水晶光电2026年前三季度业绩增长主要得益于什么?
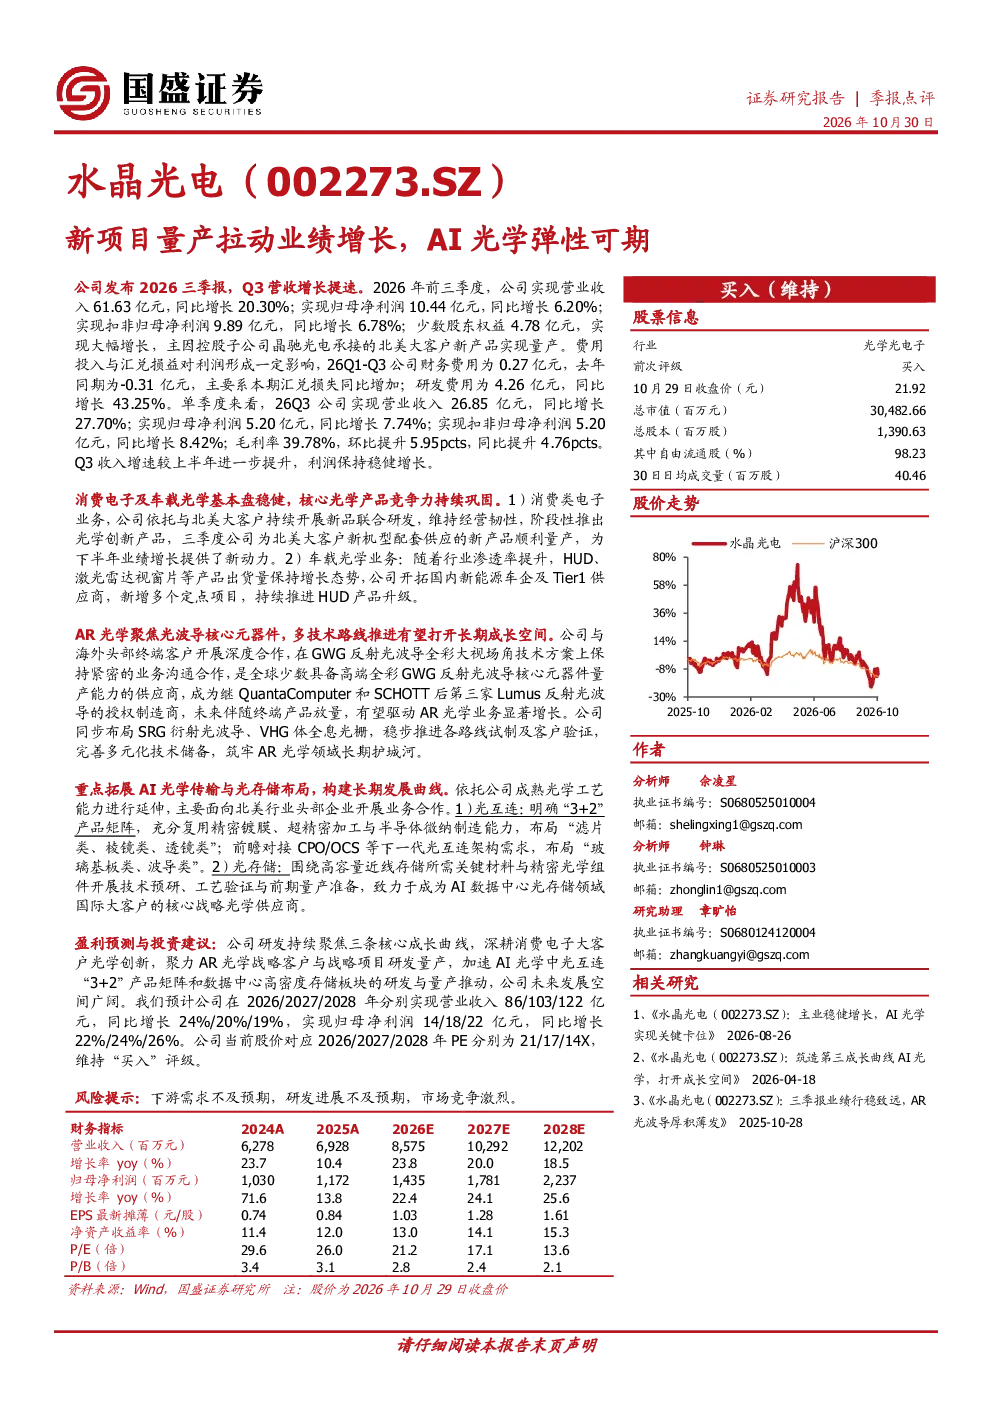
水晶光电2026年前三季度业绩稳健增长,主要得益于控股子公司晶驰光电承接的北美大客户新产品实现量产,Q3营收同比增长27.70%,归母净利润同比增长7.74%。消费电子及车载光学业务保持稳健,AR光学聚焦光波导核心元器件,AI光学传输与光存储布局逐步推进。消费电子业务依托与北美大客户的持续合作,推出光学创新产品,Q3为北美大客户新机型配套供应的新产品顺利量产,为下半年业绩增长提供动力。车载光学业务HUD、激光雷达视窗片等产品出货量保持增长,公司开拓国内新能源车企及Tier1供应商,新增多个定点项目,HUD产品持续升级。
AR光学赛道发展趋势如何?
AR光学赛道发展趋势积极,水晶光电聚焦光波导核心元器件,与海外头部终端客户合作,具备高端全彩GWG反射光波导核心元器件量产能力,成为继QuantaComputer和SCHOTT后第三家Lumus反射光波导的授权制造商。未来有望驱动AR光学业务显著增长。同时,公司同步布局SRG衍射光波导、VHG体全息光栅,完善多元化技术储备,以应对市场多样化需求。
报告重点分析了水晶光通的哪些业务方向?
报告重点分析了水晶光通的消费电子、车载光学、AR光学和AI光学四大业务方向。消费电子业务依托北美大客户合作实现新产品量产,车载光学业务HUD、激光雷达视窗片等产品出货量增长,AR光学聚焦光波导核心元器件,AI光学则明确“3+2”产品矩阵,布局滤片类、棱镜类、透镜类及玻璃基板类、波导类产品,前瞻对接CPO/OCS等下一代光互连架构需求,并围绕高容量近线存储开展光存储技术预研。
当前光学市场现状如何?
当前光学市场现状积极,消费电子和车载光学业务保持稳健增长,AR光学市场潜力巨大,AI光学作为新兴领域逐步布局。水晶光电在消费电子领域依托北美大客户实现新产品量产,车载光学业务持续开拓国内市场,AR光学领域成为全球第三家Lumus反射光波导授权制造商,AI光学则前瞻布局光互连和光存储技术,公司整体业务呈现多元化发展态势。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧可能导致产品价格下降,新技术研发存在不确定性,以及客户集中度较高可能带来的经营风险。此外,光学行业技术迭代迅速,公司需持续投入研发以保持技术领先地位,同时宏观经济波动也可能影响下游客户需求,进而影响公司业绩表现。