猜你想问
水晶光电上半年营收增长15%主要得益于哪些因素?
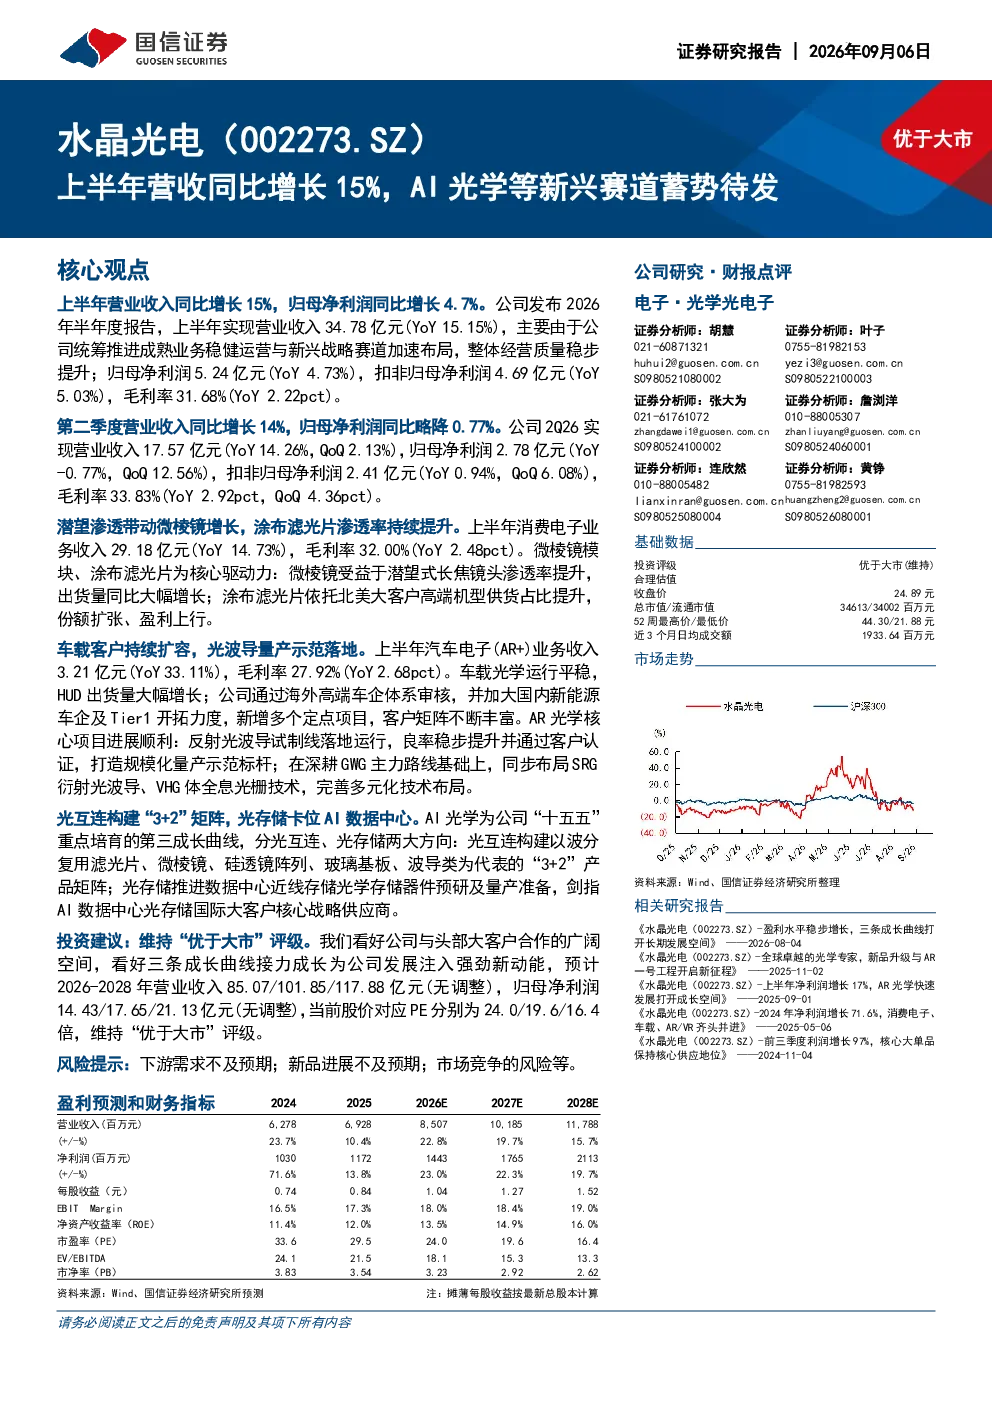
水晶光电上半年营收同比增长15%,主要得益于成熟业务稳健运营与新兴战略赛道加速布局。消费电子业务中,微棱镜模块和涂布滤光片表现突出,微棱镜出货量大幅增长,涂布滤光片市场份额扩张且盈利能力提升。汽车电子领域,HUD出货量显著增长,并新增多个定点项目,丰富客户矩阵。AR光学项目进展顺利,反射光波导试制线已落地运行并获客户认证。公司整体经营质量稳步提升,归母净利润同比增长4.7%。
AI光学赛道的发展趋势如何?
AI光学是水晶光电重点培育的新兴赛道,作为公司“十五五”规划的第三成长曲线,主要聚焦分光互连和光存储两大方向,构建“3+2”产品矩阵。该赛道剑指AI数据中心光存储国际大客户核心战略供应商,具有广阔的市场前景。公司通过持续研发投入和与头部客户的合作,正逐步在AI光学领域建立竞争优势,未来有望成为公司新的重要增长点。
报告重点分析了水晶光电的哪些业务方向?
报告重点分析了水晶光电的三条成长曲线:消费电子、汽车电子和AR光学。消费电子业务方面,微棱镜模块和涂布滤光片是核心驱动力,收入29.18亿元,毛利率32.00%。汽车电子(AR+)业务收入3.21亿元,毛利率27.92%,HUD出货量大幅增长,新增多个定点项目。AR光学核心项目进展顺利,反射光波导试制线已落地运行并通过客户认证。AI光学作为第三成长曲线,正加速布局,构建“3+2”产品矩阵。
当前光学光电子行业市场现状如何?
当前光学光电子行业市场呈现多元化发展趋势,消费电子、汽车电子和AR光学等新兴赛道增长迅速。水晶光电凭借在微棱镜、涂布滤光片、HUD等领域的优势,以及AR光学和AI光学的战略布局,正稳步提升市场份额和盈利能力。行业竞争激烈,但头部企业通过技术创新和客户资源积累,仍具备较强的竞争优势。未来,随着AI、AR等技术的普及,光学光电子行业有望迎来更广阔的发展空间。
研报提示了哪些风险因素?
研报提示了水晶光电面临的主要风险因素,包括下游需求不及预期、新品进展不及预期以及市场竞争的风险。下游需求波动可能影响公司产品的销售情况,新品研发若未达预期则可能延缓成长进程。同时,光学光电子行业竞争激烈,公司需持续保持技术创新和成本控制能力,以应对市场竞争带来的挑战。此外,原材料价格波动和政策变化也可能对公司经营产生影响。