猜你想问
水晶光电上半年业绩增长情况如何?
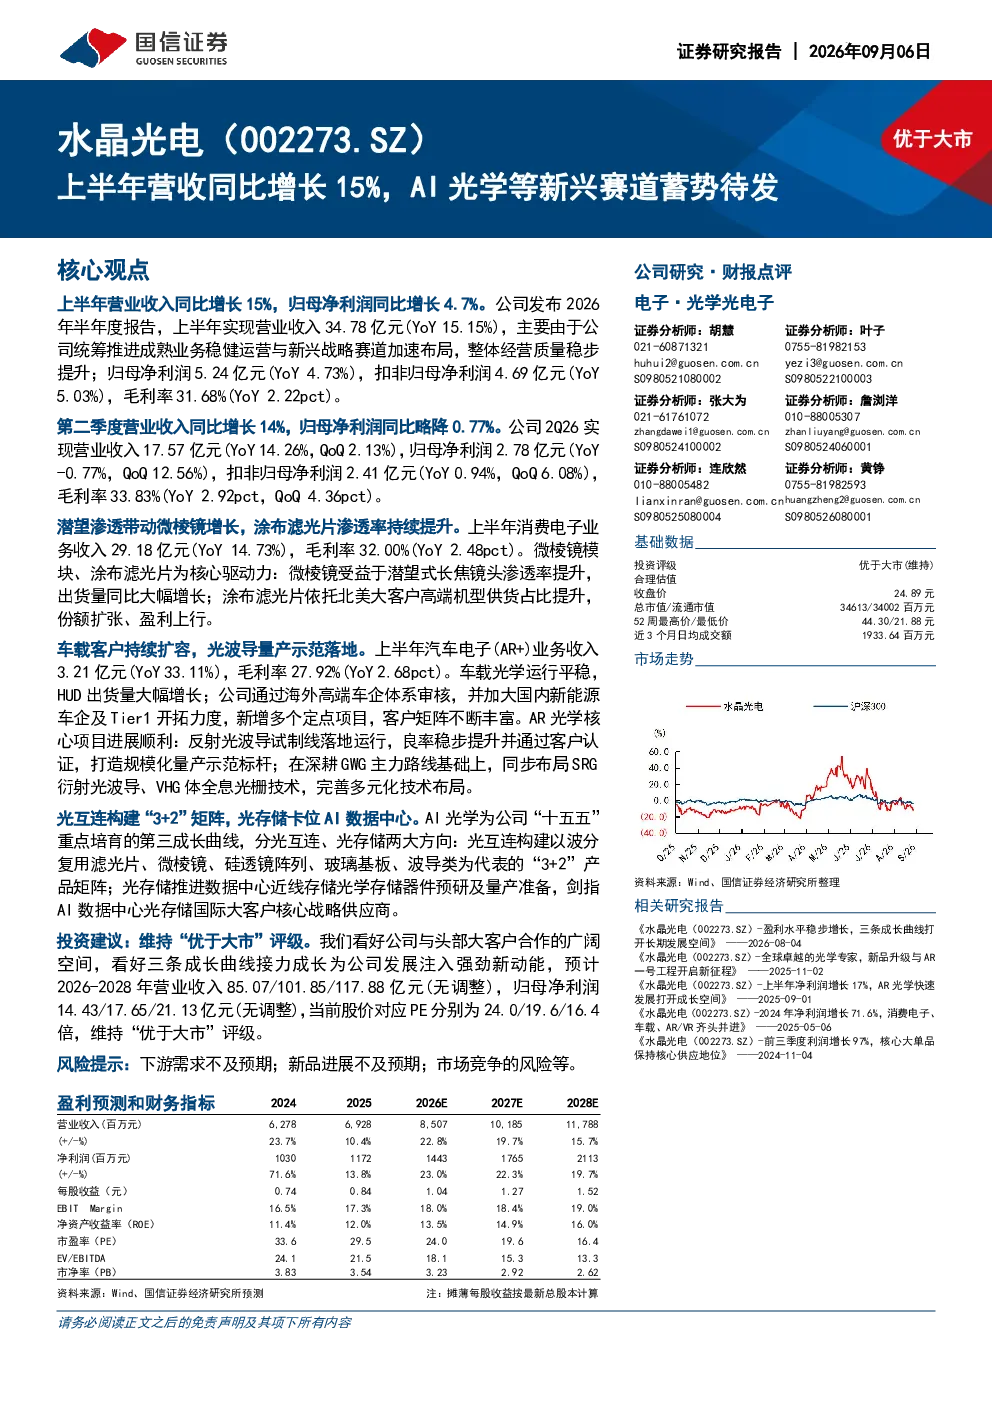
水晶光电上半年营业收入34.78亿元,同比增长15.15%,归母净利润5.24亿元,同比增长4.73%。主要得益于成熟业务稳健运营与新兴战略赛道加速布局,整体经营质量稳步提升,毛利率达到31.68%
AI光学赛道发展趋势如何?
AI光学赛道发展趋势向好,水晶光电构建了“3+2”产品矩阵,包括波分复用滤光片、微棱镜、硅透镜阵列、玻璃基板、波导类,并推进数据中心近线存储光学存储器件预研及量产准备,剑指AI数据中心光存储国际大客户核心战略供应商
报告重点分析了水晶光通的哪些业务方向?
报告重点分析了水晶光通的消费电子业务、汽车电子(AR+)业务和AI光学业务。消费电子业务收入29.18亿元,同比增长14.73%;汽车电子(AR+)业务收入3.21亿元,同比增长33.11%;AI光学业务正在积极布局,构建了完整的产品矩阵
当前电子设备市场现状如何?
当前电子设备市场呈现多元化发展趋势,消费电子、汽车电子和AI光学等新兴赛道增长迅速。水晶光电在多个新兴赛道均有布局,并取得了显著进展,如微棱镜出货量大幅增长,涂布滤光片份额扩张、盈利上行,HUD出货量大幅增长等
研报提示了哪些风险?
研报提示了下游需求不及预期、新品进展不及预期、市场竞争的风险等。这些风险可能对公司业绩造成一定影响,需要密切关注市场变化和公司应对措施
你可能感兴趣
水晶光电(002273.SZ)上半年营收同比增长15%,AI光学等新兴赛道蓄势待发
国信证券2026-09-05
北交所信息更新:积极拓展东南亚等新兴海外市场,2026H1营收同比+15%
电子设备开源证券2026-08-29
25H1营收稳健增长,积极布局具身智能等新兴赛道
山西证券2025-09-09
2026年一季报点评:营收同比+15%,计量校准业务修复、战略新兴板块成长
综合东吴证券2026-04-23
上半年营收增速超预期,积极布局汽车后市场新兴赛道
交通运输华安证券2021-07-06
电报解读月之暗面预计最快六个月内在港IPO分析师看好随着高性能开源模型的商业化开放加入将进一步加快AI应用商业化变现看好优质内容营销等细分领域这家公司一季度相关业务营收同比增长超50pct20260720
未知机构2026-07-20
季报点评:营收同比稳步增长,积极布局新兴赛道
医药生物国盛证券2024-11-04
上半年营收同比持平,新兴市场高增对冲传统业务承压
电子设备国信证券2026-09-06
上半年营收增长15%,在研管线已形成良好梯队效应
国信证券2023-10-09
新三板在线晨报:伊登软件等3家公司终止挂牌 时光科技2018年上半年营收同比减少40.98%
资本邦2018-10-11