猜你想问
水晶光电2026年三季报核心内容有哪些?
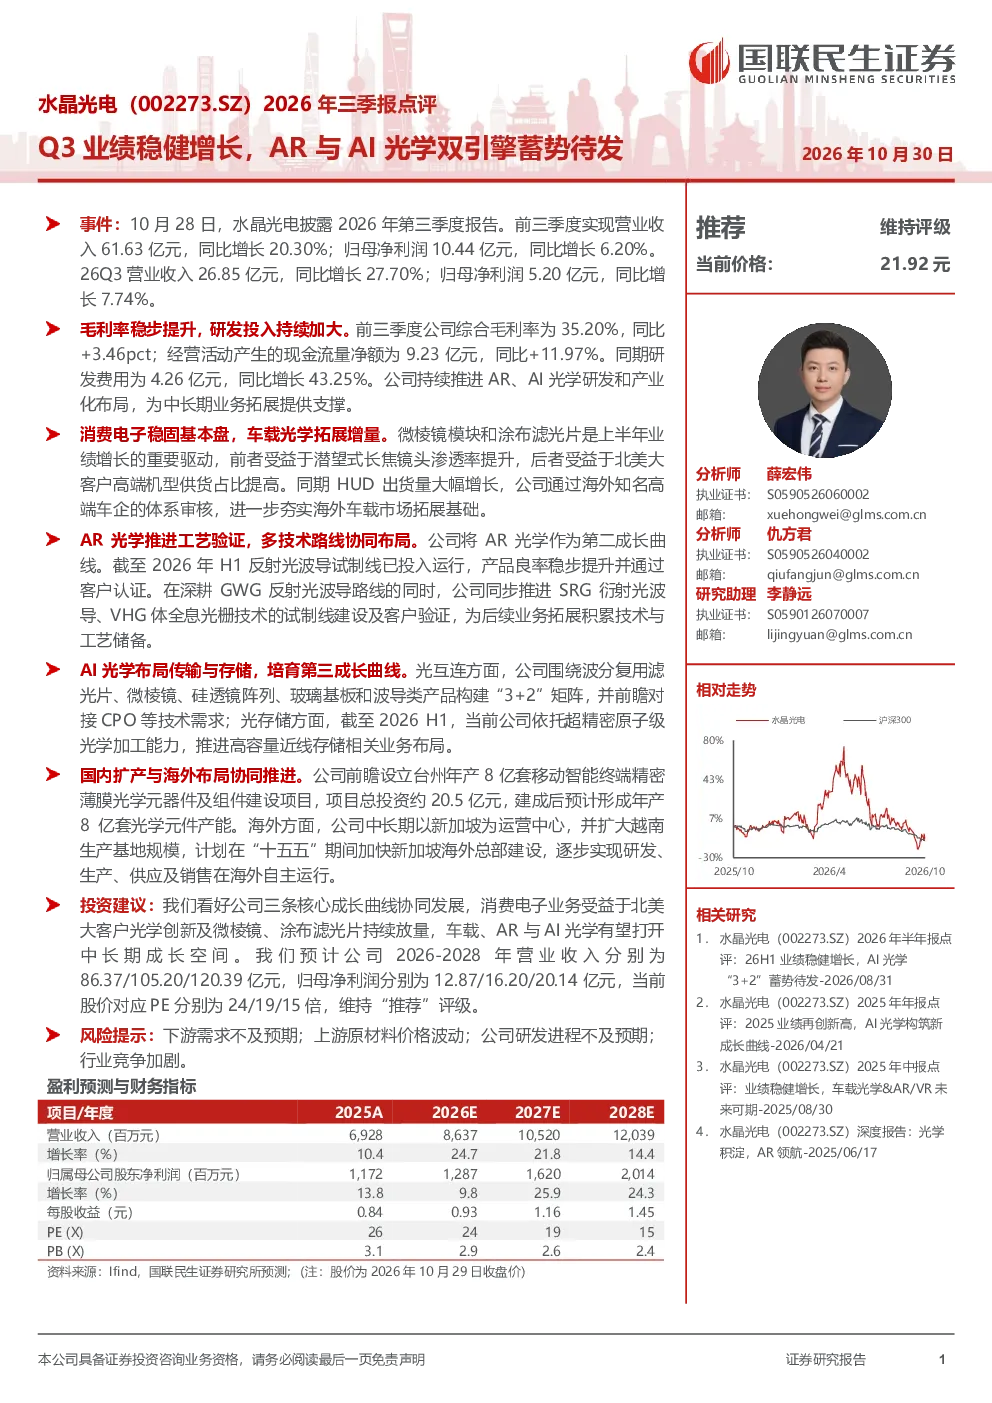
水晶光电2026年三季报显示,公司前三季度实现营业收入61.63亿元同比增长20.30%,归母净利润10.44亿元同比增长6.20%。Q3单季营收26.85亿元同比增长27.70%,归母净利润5.20亿元同比增长7.74%。公司毛利率稳步提升,综合毛利率达35.20%,同比提升3.46个百分点。研发投入持续加大,研发费用4.26亿元同比增长43.25%。消费电子业务稳固基本盘,微棱镜模块和涂布滤光片是上半年业绩增长的重要驱动。车载HUD出货量大幅增长,公司通过海外高端车企体系审核,进一步夯实海外车载市场拓展基础。AR光学作为第二成长曲线,反射光波导试制线已投入运行,产品良率稳步提升并通过客户认证。AI光学培育第三成长曲线,光互连方面构建“3+2”矩阵,光存储方面推进高容量近线存储相关业务布局。国内设立台州年产8亿套精密薄膜光学元器件项目,海外以新加坡为运营中心,扩大越南生产基地规模。
AR光学和AI光学赛道发展趋势如何?
AR光学和AI光学赛道正快速发展。AR光学方面,水晶光电的反射光波导试制线已投入运行,产品良率稳步提升并通过客户认证,同时推进SRG衍射光波导、VHG体全息光栅技术试制线建设及客户验证。AI光学方面,水晶光电在光互连方面构建“3+2”矩阵,光存储方面推进高容量近线存储相关业务布局。这些技术进展表明AR和AI光学领域正经历技术创新和产品迭代,市场需求潜力巨大,为相关企业带来发展机遇。
研报重点分析了水晶光电哪些业务方向?
研报重点分析了水晶光电的三条核心成长曲线。消费电子业务作为基本盘,微棱镜模块和涂布滤光片是上半年业绩增长的重要驱动。车载HUD出货量大幅增长,公司通过海外高端车企体系审核,进一步夯实海外车载市场拓展基础。AR光学作为第二成长曲线,反射光波导试制线已投入运行,产品良率稳步提升并通过客户认证。AI光学培育第三成长曲线,光互连方面构建“3+2”矩阵,光存储方面推进高容量近线存储相关业务布局。公司通过多元化业务布局,提升抗风险能力和市场竞争力。
水晶光电当前市场现状如何?
水晶光电当前市场现状表现稳健。公司2026年三季报显示业绩稳健增长,营收和净利润均实现同比增长,毛利率稳步提升,研发投入持续加大。消费电子业务稳固基本盘,车载HUD业务增长显著,海外市场拓展取得进展。AR光学和AI光学业务作为新的增长点,技术进展顺利,产品逐步推向市场。公司通过国内项目和海外布局,扩大产能和市场份额。整体来看,水晶光电在光学元器件领域具备较强的竞争优势和市场地位。
研报提示了哪些风险因素?
研报提示了水晶光电面临的风险因素。首先,下游需求不及预期可能影响公司业绩增长。其次,上游原材料价格波动可能导致成本上升,影响盈利能力。再次,公司研发进程不及预期可能影响新产品的推出和市场竞争力。最后,行业竞争加剧可能压缩公司市场份额和利润空间。这些风险因素需要公司密切关注并采取应对措施,以降低潜在损失。