猜你想问
水晶光电最新研报核心内容是什么?
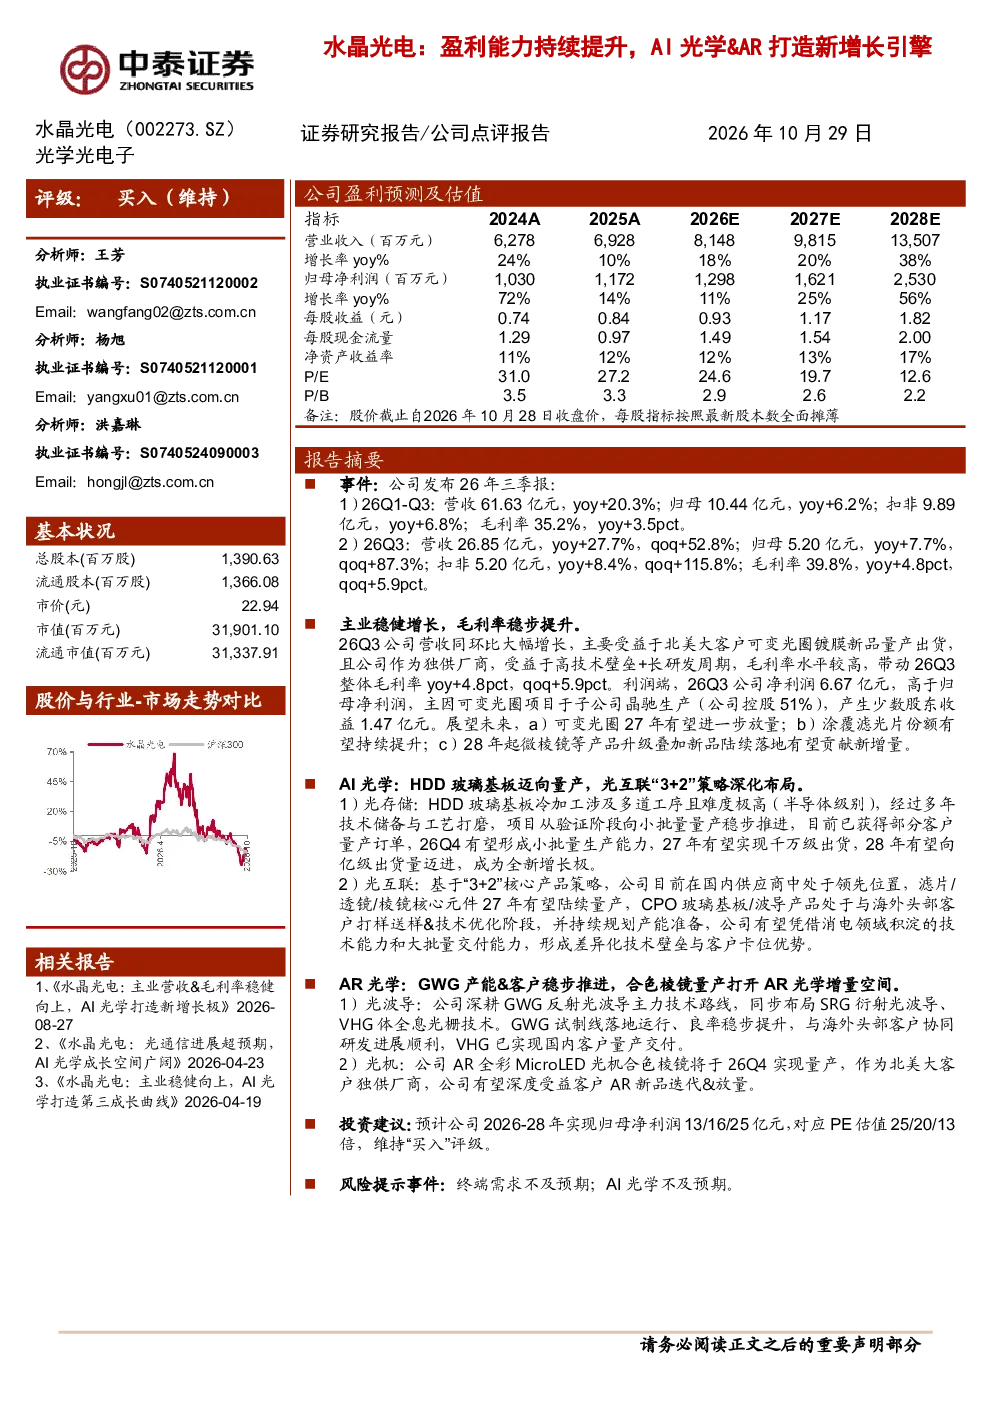
该研报指出水晶光电2026年Q1-Q3营收61.63亿元同比增长20.3%,归母净利润10.44亿元同比增长6.2%。Q3单季营收26.85亿元同比增长27.7%,归母净利润5.20亿元同比增长7.7%。主要增长动力来自北美大客户可变光圈镀膜新品量产出货,公司作为独供厂商凭借技术壁垒实现高毛利率。未来可变光圈业务有望在2027年进一步放量,涂覆滤光片份额持续提升,微棱镜等产品升级也将贡献新增量。
AI光学赛道发展趋势如何?
AI光学赛道中,水晶光电在光存储和光互联领域均有布局。光存储方面,公司HDD玻璃基板冷加工技术成熟,2026年Q4有望形成小批量生产能力,2027年实现千万级出货,2028年向亿级出货量迈进。光互联方面,基于“3+2”策略,滤片/透镜/棱镜核心元件2027年陆续量产,CPO玻璃基板/波导产品处于与海外头部客户打样阶段。公司凭借技术能力和批量交付能力形成差异化优势。
研报重点分析了水晶光通的哪些方面?
研报重点分析了水晶光电的主业增长驱动因素,特别是可变光圈镀膜新品的量产出货带来的营收和利润增长。同时,报告详细介绍了公司在AI光学和AR光学领域的布局,包括光存储、光互联、光波导和光机等细分领域的技术进展和未来规划。此外,报告还预测了公司未来三年的净利润和估值,维持“买入”评级。
当前AI光学市场现状如何?
当前AI光学市场正处于快速发展阶段,水晶光电作为行业领先企业,在光存储和光互联领域均有显著进展。公司在光存储方面已获得部分客户量产订单,光互联产品也处于与海外头部客户打样阶段。AI光学市场对技术壁垒和批量交付能力要求较高,水晶光电凭借其技术积累和客户资源,在市场中具备一定竞争优势。
研报提示了哪些风险?
研报提示的主要风险包括终端需求不及预期和AI光学业务不及预期。由于AI光学市场仍处于发展初期,技术迭代快,市场需求存在不确定性。此外,公司部分业务依赖于海外大客户,如果客户需求变化或竞争加剧,可能对公司业绩产生不利影响。因此,投资者需关注市场变化和公司业务进展。