猜你想问
均胜电子2026Q3报告核心内容是什么?
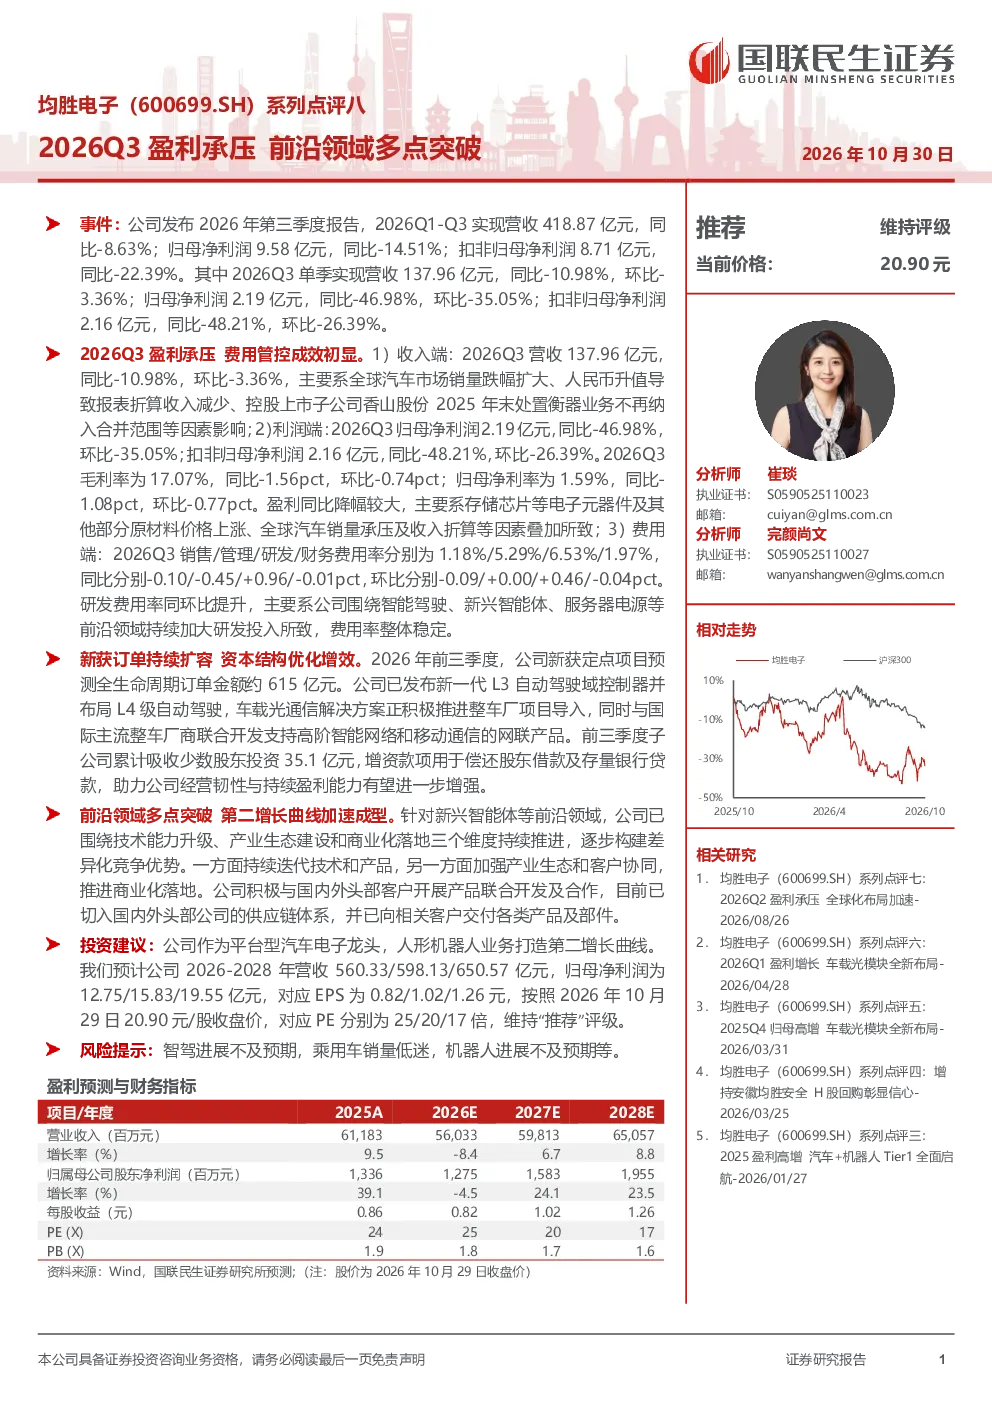
2026年第三季度报告显示,公司营收和净利润同比环比均出现下滑。前三季营收418.87亿元,同比-8.63%;归母净利润9.58亿元,同比-14.51%。Q3单季营收137.96亿元,同比-10.98%,环比-3.36%;归母净利润2.19亿元,同比-46.98%,环比-35.05%。毛利率和净利率也相应下降,Q3毛利率为17.07%,同比-1.56pct,环比-0.74pct;归母净利率为1.59%,同比-1.08pct,环比-0.77pct。盈利下滑主要受原材料价格上涨、汽车销量承压及收入折算等因素影响。研发费用率同环比提升,主要因公司在智能驾驶、新兴智能体等领域加大投入,但费用率整体稳定。
智能驾驶赛道行业发展趋势如何?
智能驾驶行业正加速发展,技术迭代加速,产业链各环节竞争加剧。政策支持力度加大,推动车规级芯片、传感器、算法等关键技术突破。汽车销量回暖带动智能驾驶需求增长,但成本控制仍是车企重点考量。头部车企与科技企业合作深化,供应链体系逐步完善。新兴智能体领域成为热点,差异化竞争优势成为企业突破关键,头部公司已切入供应链体系并交付产品。
报告重点分析了哪些方向?
报告重点分析了公司盈利下滑的原因,主要受原材料价格上涨、汽车销量承压及收入折算等因素影响。同时关注公司新获订单持续扩容,前三季新获定点项目预测全生命周期订单金额约615亿元,资本结构优化,子公司吸收少数股东投资35.1亿元用于偿还债务,增强经营韧性。前沿领域多点突破,公司在智能驾驶、车载光通信、网联产品等方面取得进展,并在新兴智能体领域构建差异化竞争优势。
当前市场对均胜电子的判断是什么?
当前市场关注公司盈利能力变化,原材料价格波动及汽车销量周期性影响是主要风险。公司积极拓展前沿领域,如智能驾驶、新兴智能体等,以构建长期竞争优势。新获订单增长显示公司业务韧性,资本结构优化增强经营稳定性。市场对公司在智能驾驶领域的进展及新兴智能体领域的差异化竞争优势持关注态度,认为其具备长期发展潜力。
研报提示了哪些风险?
研报提示的风险包括智驾进展不及预期,智能驾驶技术迭代快,企业需持续投入研发保持领先。乘用车销量低迷,汽车行业周期性波动影响公司业绩。机器人进展不及预期,新兴智能体领域竞争激烈,技术突破和商业化落地存在不确定性。此外,原材料价格波动、供应链稳定性等外部因素也可能对公司经营产生影响。