猜你想问
贝斯特2026Q3营收和利润表现如何?
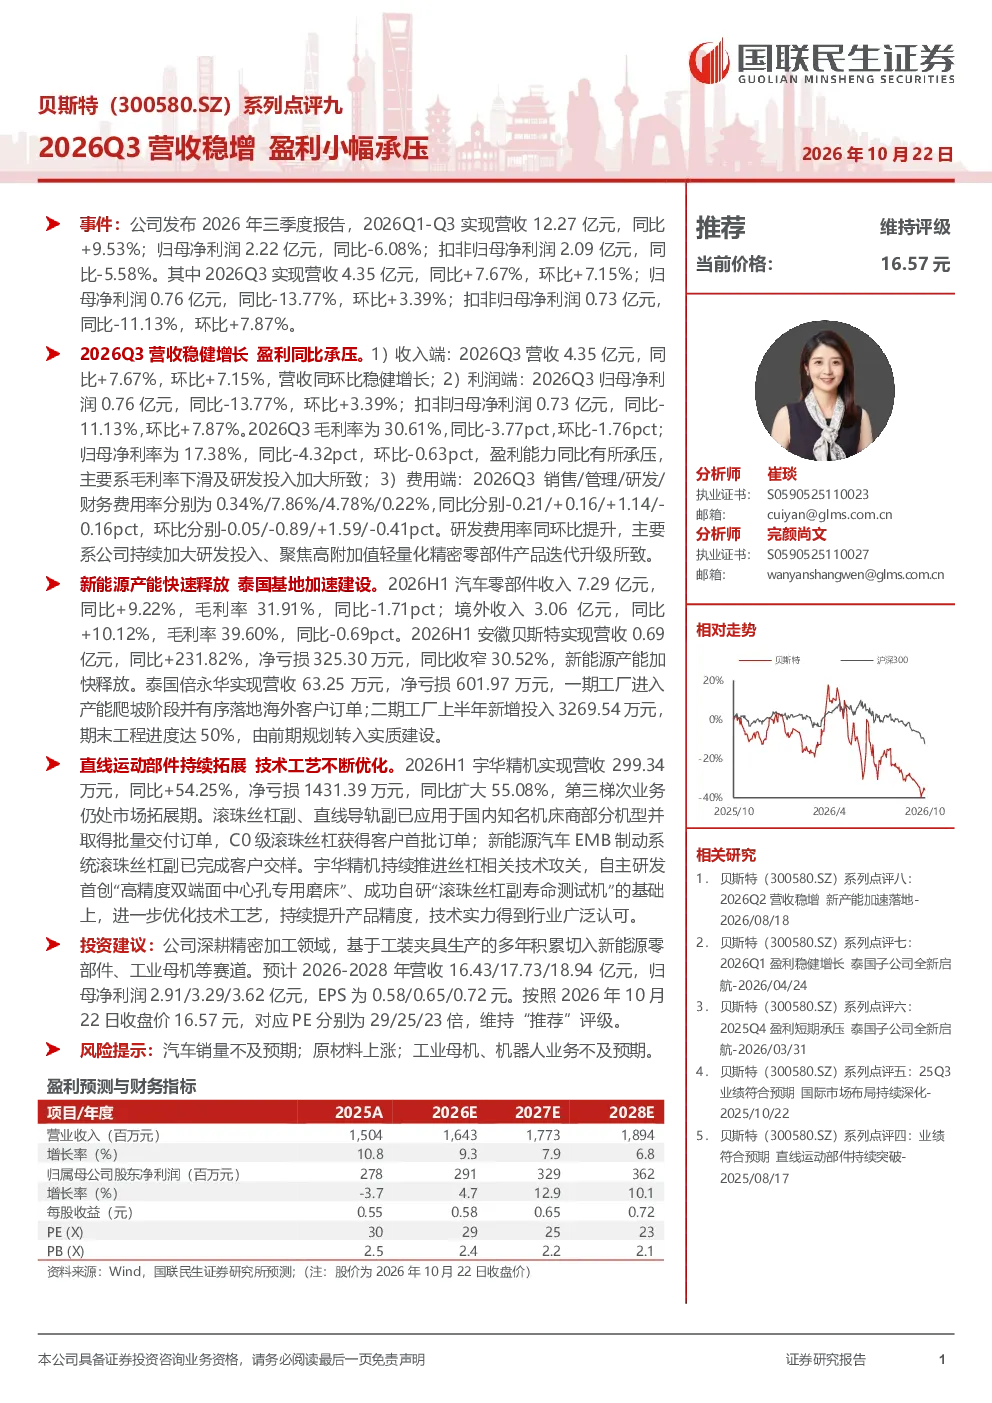
2026年三季度报告显示,贝斯特实现营收4.35亿元,同比增长7.67%,环比增长7.15%。归母净利润为0.76亿元,同比减少13.77%,环比增长3.39%。扣非归母净利润为0.73亿元,同比减少11.13%,环比增长7.87%。整体来看,公司营收保持稳定增长,但盈利能力小幅承压,主要原因是毛利率下滑以及研发投入加大。毛利率从去年同期的34.38%下降至30.61%,归母净利率也从21.70%下降至17.38%
贝斯特各业务板块发展情况怎样?
贝斯特的业务板块表现不一。汽车零部件收入在2026年上半年达到7.29亿元,同比增长9.22%,毛利率为31.91%,同比略有下降。境外收入为3.06亿元,同比增长10.12%,毛利率较高,为39.60%,但同比略有下滑。安徽贝斯特营收大幅增长231.82%至0.69亿元,但仍处于净亏损状态,亏损额同比收窄30.52%。泰国倍永华和宇华精机收入规模较小,但均处于净亏损状态,其中泰国倍永华一期工厂已进入产能爬坡阶段,宇华精机收入同比增长54.25%,但亏损扩大55.08%
汽车零部件行业发展趋势如何?
汽车零部件行业目前处于转型升级阶段,电动化、智能化、轻量化是主要趋势。随着新能源汽车渗透率持续提升,对高性能零部件的需求增加,行业竞争加剧。传统汽车零部件企业面临技术迭代压力,需要加大研发投入以适应市场变化。同时,全球供应链重构和原材料价格波动也给行业带来不确定性。贝斯特作为汽车零部件供应商,需要持续提升产品竞争力,优化成本结构,以应对行业挑战
贝斯特当前的市场表现如何?
贝斯特在2026年前三季度实现营收12.27亿元,同比增长9.53%,归母净利润2.22亿元,同比减少6.08%。Q3单季营收和利润均实现环比增长,但同比下滑明显。毛利率和净利率均出现下降,反映出盈利能力承压。公司业务板块表现分化,汽车零部件和境外业务保持增长,但部分新兴业务仍处于亏损状态。整体来看,贝斯特在行业调整期表现相对稳健,但仍需关注成本控制和业务转型效果
贝斯特研报提示的主要风险有哪些?
贝斯特研报提示的主要风险包括:汽车销量不及预期可能导致下游零部件需求下降;原材料价格持续上涨会增加生产成本,压缩利润空间;工业母机和机器人业务尚处于发展初期,市场拓展和盈利能力存在不确定性。此外,公司研发投入持续加大,若新产品未能顺利变现,可能影响短期盈利表现。这些风险因素需要持续关注,以评估公司未来的发展潜力