猜你想问
长白山26Q3财报核心数据有哪些?
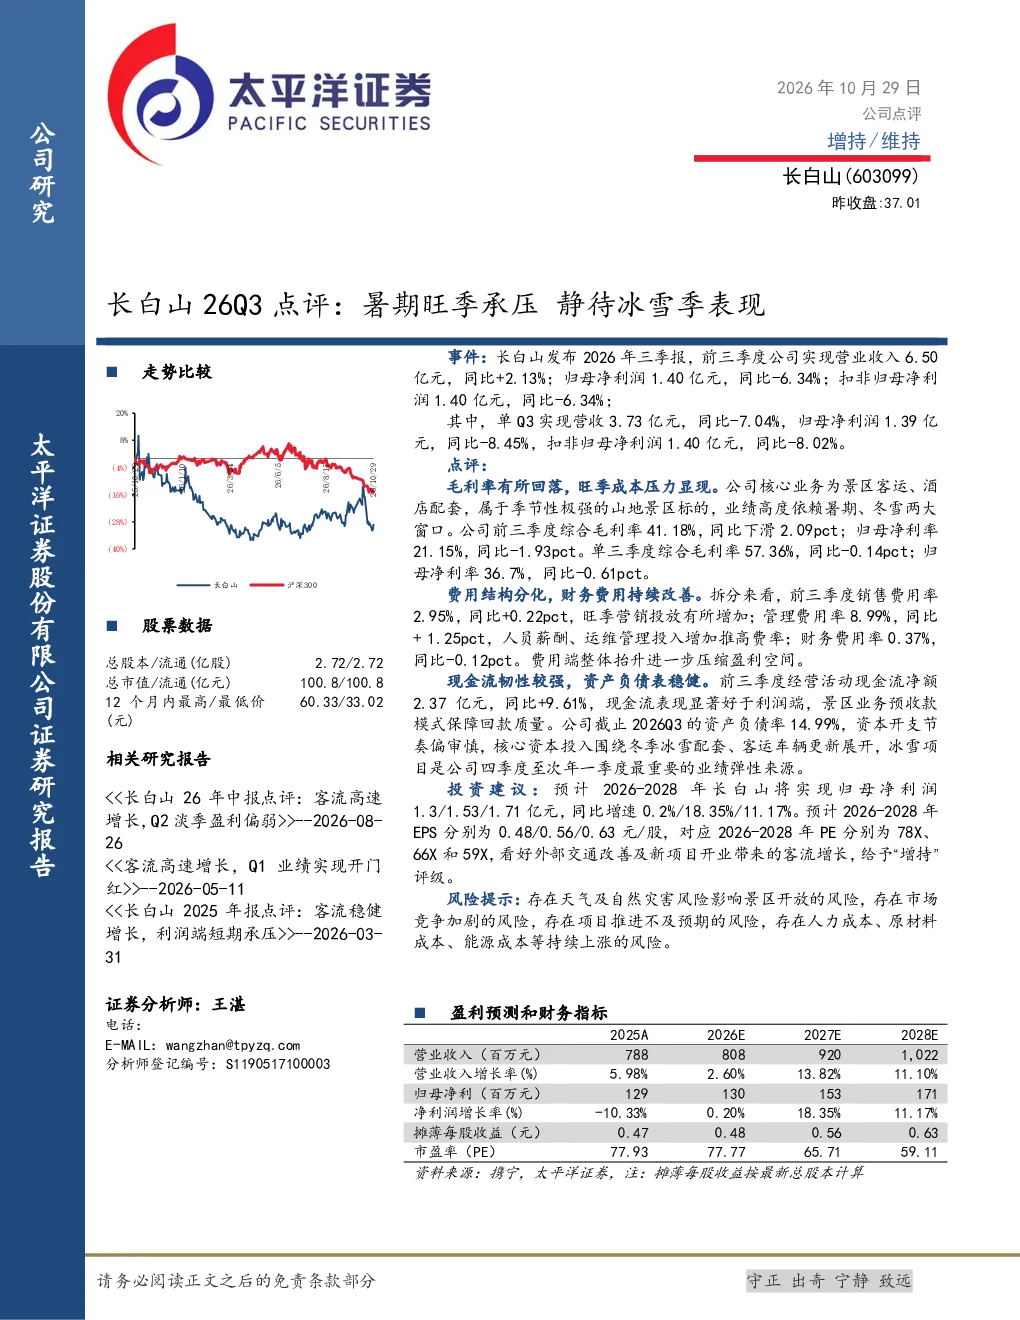
长白山2026年三季报显示,前三季度公司实现营业收入6.50亿元,同比+2.13%;归母净利润1.40亿元,同比-6.34%;扣非归母净利润1.40亿元,同比-6.34%。单Q3营收3.73亿元,同比-7.04%,归母净利润1.39亿元,同比-8.45%,扣非归母净利润1.40亿元,同比-8.02%。综合毛利率41.18%,同比下滑2.09pct;归母净利率21.15%,同比-1.93pct。单三季度综合毛利率57.36%,同比-0.14pct;归母净利率36.7%,同比-0.61pct。
景区旅游行业发展趋势如何?
景区旅游行业受季节性影响明显,暑期和冬季是主要旺季。随着基础设施改善和新项目开发,客流有望持续增长。但成本压力和市场竞争加剧是行业普遍面临的挑战。企业需平衡季节性波动,通过多元化经营和精细化运营提升抗风险能力。长白山作为山地景区代表,其业绩高度依赖暑期和冬季表现,资本开支主要围绕冬季冰雪配套和客运车辆更新展开,以增强淡季盈利能力。
研报对长白山的核心分析点是什么?
研报指出,长白山旺季成本压力显现,毛利率同比下滑2.09pct,归母净利率同比-1.93pct。费用结构分化,销售费用率因旺季营销增加而上升,管理费用率因人员薪酬和运维投入增加而抬升。财务费用率持续改善,但整体费用端压力压缩盈利空间。现金流表现韧性较强,经营活动现金流净额同比+9.61%,资产负债率14.99%,资本开支节奏审慎,主要投入冬季冰雪配套和客运更新,为未来业绩弹性提供支撑。
当前市场对长白山有何判断?
市场关注长白山季节性业绩波动及成本控制能力。公司暑期旺季承压,冬季冰雪项目是业绩关键驱动因素。投资者需关注客流增长、外部交通改善及新项目开业进展。当前公司总市值100.8亿元,流通股2.72亿股,12个月内股价区间33.02-60.33元。报告分析显示,现金流稳健,资产负债表健康,但需警惕天气、竞争及人力成本上涨等风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括:天气及自然灾害可能影响景区开放;市场竞争加剧可能压缩利润空间;项目推进不及预期可能导致投资回报不及预期;人力成本、原材料及能源成本持续上涨将侵蚀盈利能力。此外,景区旅游行业受季节性因素影响显著,旺季运营压力和淡季盈利能力需持续关注。公司需通过多元化经营和精细化成本管理提升抗风险能力。