猜你想问
日月光投控2026Q3业绩表现如何?
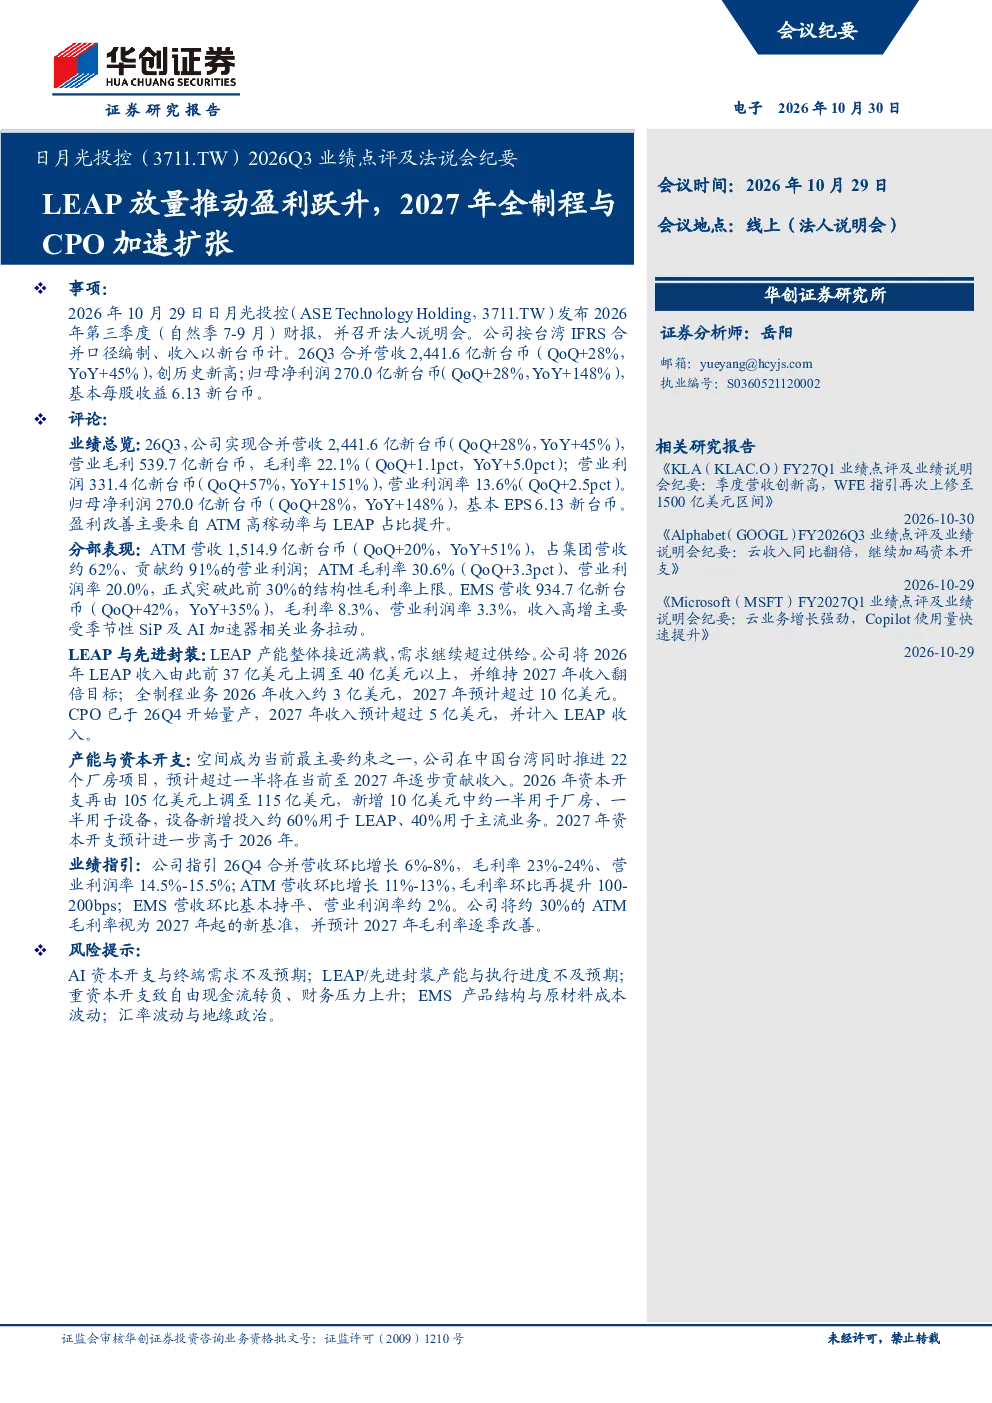
2026年第三季度,日月光投控实现合并营收2,441.6亿新台币,同比增长45%;归母净利润270.0亿新台币,同比增长148%。盈利改善主要来自ATM高稼动率与LEAP占比提升。ATM营收1,514.9亿新台币,占集团营收约62%,贡献约91%的营业利润;EMS营收934.7亿新台币,收入高增主要受季节性SiP及AI加速器相关业务拉动。
LEAP业务进展及未来规划?
LEAP产能整体接近满载,需求继续超过供给。公司将2026年LEAP收入上调至40亿美元以上,并维持2027年收入翻倍目标。LEAP并非仅面向AI单一终端,而是以多芯片互连、先进封装和高密度系统化为基础的制造能力。公司与晶圆代工伙伴及客户共同推进CPO项目,2027年收入预计超过5亿美元,并计入LEAP收入。
日月光投控2027年业务重点是什么?
2027年,日月光投控预计LEAP收入同比翻倍;全制程收入预计超过10亿美元;CPO收入预计超过5亿美元。ATM毛利率以约30%为新基准并预计逐季改善。公司在台湾同时推进22个厂房项目,预计超过一半将在当前至2027年逐步贡献收入。资本开支预计高于2026年。
当前半导体市场状况如何?
当前ATM毛利率30.6%,公司明确表示约30%的毛利率将成为2027年及之后的新基准。26Q4 ATM毛利率预计环比继续提升100-200bps,2027年预计逐季改善。LEAP与主流封装测试业务均处于较友好的定价环境,公司会根据供需情况采用适宜的定价策略。
日月光投控面临哪些风险?
主要风险包括AI资本开支与终端需求不及预期;LEAP/先进封装产能与执行进度不及预期;重资本开支致自由现金流转负、财务压力上升;EMS产品结构与原材料成本波动;汇率波动与地缘政治。
你可能感兴趣
联华电子2026Q3业绩点评及法说会纪要 稼动率升至92%,2027年ASP预计同比提升约10%
华创证券2026-10-29
2026Q2业绩点评及法说会纪要:AI先进封装LEAP放量高增,26年资本支出再追加约20亿美元
华创证券2026-07-31
CY25Q4业绩点评及法说会纪要:ATM先进封装接近满载,EMS 转型光电 CPO,共筑 AI 全栈护城河
华创证券2026-02-09
台积电(TSM)2026Q3业绩点评及法说会纪要
华创证券2026-10-18
2025Q4业绩点评及法说会纪要:25Q4利润创历史新高,大幅提高资本开支预算加速产能扩张
华创证券2026-01-16
FY2024Q1业绩点评及法说会纪要:盈利能力大幅改善,AI存储推动CapEx提升
华创证券2024-05-09
2024Q3业绩点评及法说会纪要:FY24Q3业绩指标全线超预期,先进制程需求强劲
华创证券2024-10-22
ASMPT(0522.HK)2026Q3业绩点评及业绩说明会纪要AI驱动订单创历史新高,TCB与光电业务全面放量
华创证券2026-10-29
致尚科技2026Q3业绩点评 MPO放量推动盈利加速 senko
未知机构2026-10-23
13-59 西部通信致尚科技2026Q3业绩点评MPO放量推动盈利加速senkoPH合作
未知机构2026-10-29