猜你想问
银轮股份26Q3报告核心数据有哪些?
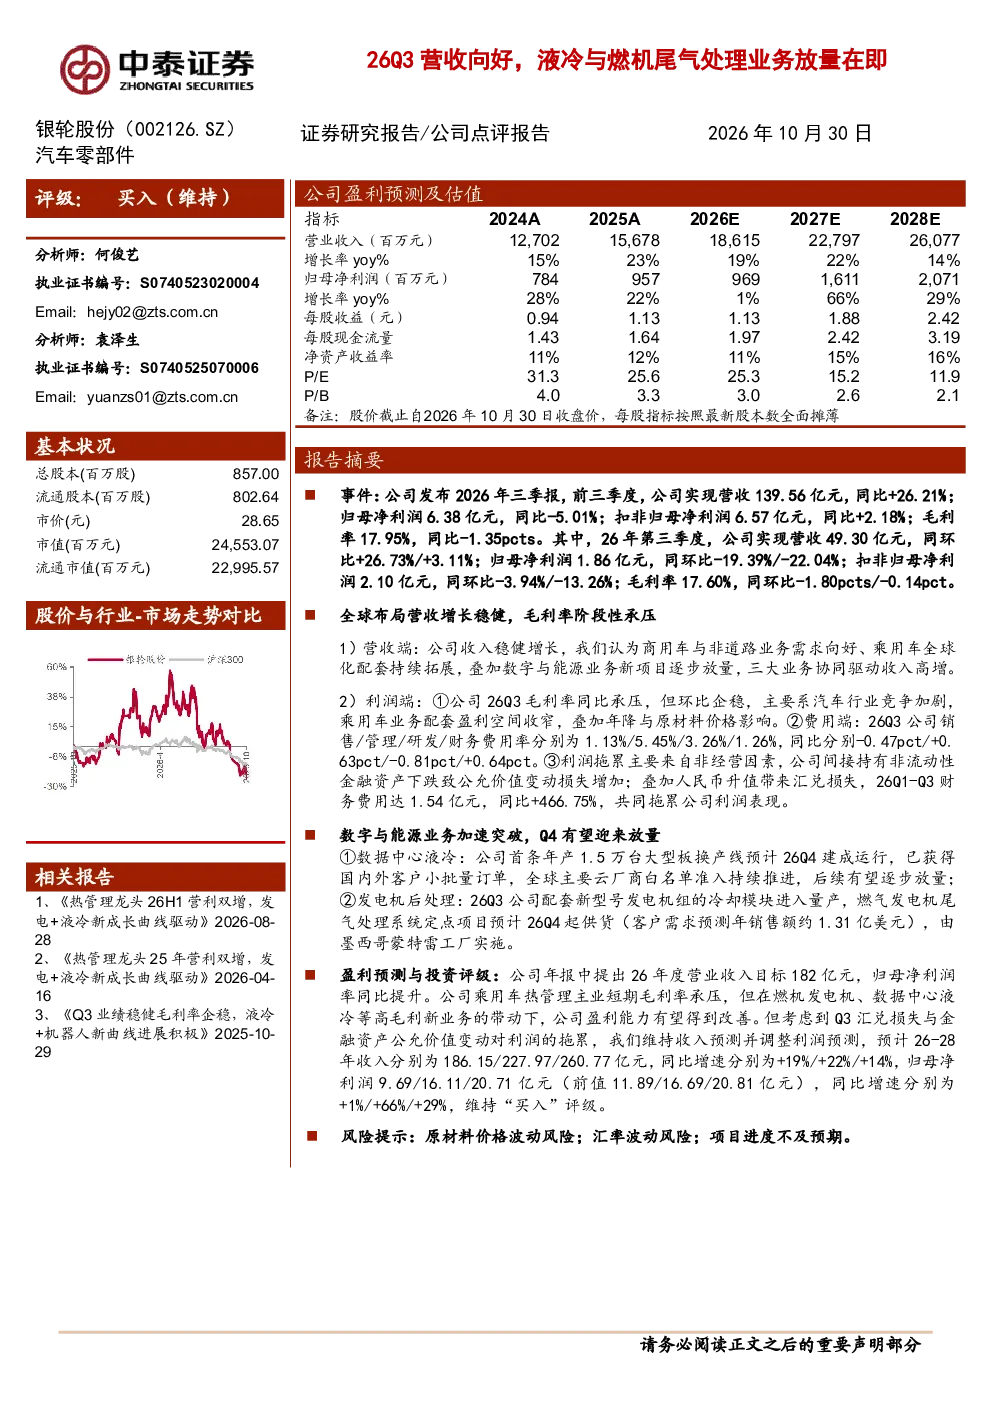
银轮股份2026年三季报显示,公司实现营收139.56亿元,同比增长26.21%;归母净利润6.38亿元,同比减少5.01%;扣非归母净利润6.57亿元,同比增长2.18%。毛利率为17.95%,同比降低1.35个百分点。第三季度营收49.30亿元,同环比增长26.73%和3.11%;归母净利润1.86亿元,同环比下降19.39%和22.04%;扣非归母净利润2.10亿元,同环比下降3.94%和13.26%。毛利率为17.60%,同环比下降1.80和0.14个百分点。
交运设备行业未来发展趋势如何?
交运设备行业未来发展趋势显示,商用车与非道路业务需求持续向好,乘用车全球化配套不断拓展,数字与能源业务新项目逐步放量。数据中心液冷技术加速突破,预计2026年第四季度将迎来放量,全球主要云厂商白名单准入持续推进。发电机后处理业务也取得进展,26Q3配套新型号发电机组的冷却模块进入量产,燃气发电机尾气处理系统定点项目预计2026年第四季度起供货,预计年销售额约1.31亿美元。
报告重点分析了哪些业务方向?
报告重点分析了银轮股份的三大业务方向:商用车与非道路业务需求向好,乘用车全球化配套持续拓展,数字与能源业务新项目逐步放量。其中,数据中心液冷业务预计2026年第四季度建成运行,已获国内外客户小批量订单;发电机后处理业务配套新型号发电机组进入量产,燃气发电机尾气处理系统定点项目预计2026年第四季度起供货。
当前市场对银轮股份的判断是什么?
当前市场对银轮股份的判断显示,公司营收增长稳健,但毛利率阶段性承压。主要原因是汽车行业竞争加剧、乘用车配套盈利空间收窄、年降及原材料价格影响。销售费用率同比上升0.63个百分点,主要受原材料价格上涨影响。研发费用率同比降低0.81个百分点,主要因部分研发项目进入量产阶段。财务费用率同比上升0.64个百分点,主要受非流动性金融资产下跌致公允价值变动损失增加,人民币升值带来汇兑损失。
研报提示了哪些风险?
研报提示了原材料价格波动风险、汇率波动风险、项目进度不及预期等风险。原材料价格波动可能导致公司成本上升,影响盈利能力。汇率波动可能带来汇兑损失。项目进度不及预期可能导致公司收入和利润目标无法达成。此外,非经营因素如非流动性金融资产下跌致公允价值变动损失增加,人民币升值带来汇兑损失,也对公司利润造成拖累。