猜你想问
这份铜周报的核心内容是什么?
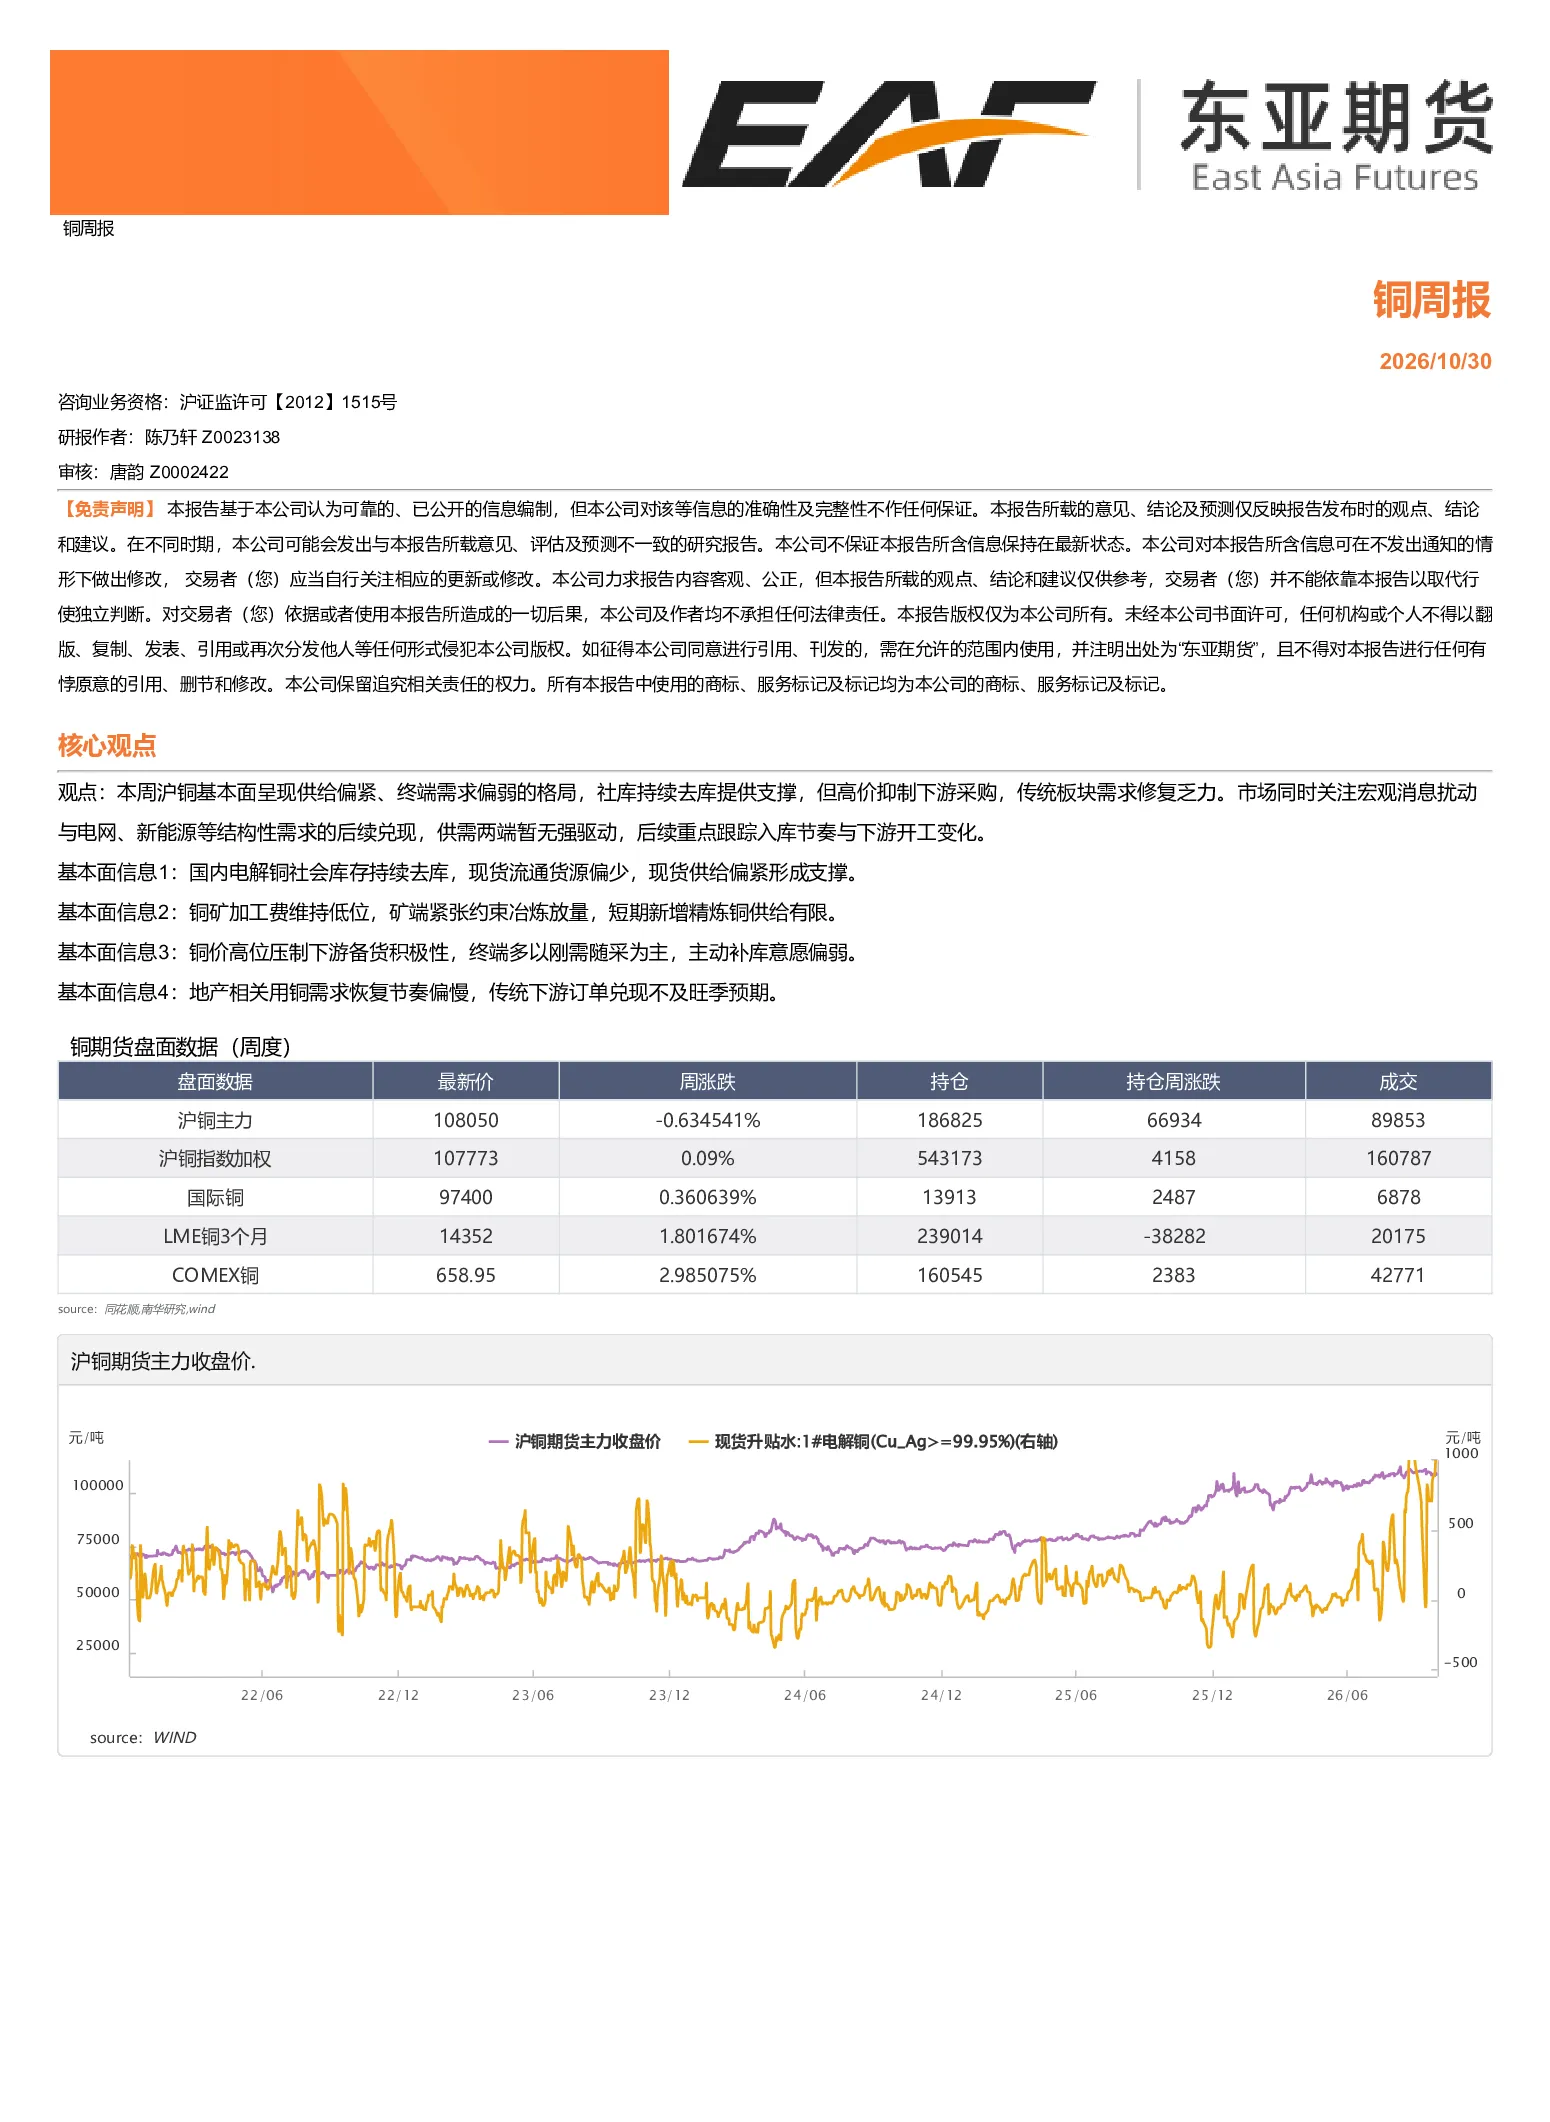
本周沪铜基本面呈现供给偏紧、终端需求偏弱的格局。社库持续去库提供支撑,但高价抑制下游采购,传统板块需求修复乏力。市场同时关注宏观消息扰动与电网、新能源等结构性需求的后续兑现,供需两端暂无强驱动,后续重点跟踪入库节奏与下游开工变化。
铜行业的发展趋势如何?
铜行业发展趋势需关注供需两端变化。供给端,铜矿加工费维持低位,矿端紧张约束冶炼放量,短期新增精炼铜供给有限。需求端,高价压制下游备货积极性,终端多以刚需随采为主,地产相关用铜需求恢复节奏偏慢,传统下游订单兑现不及旺季预期。结构性需求如电网、新能源的后续兑现情况也值得关注。
这份研报重点分析了哪些方向?
本报告重点分析了沪铜基本面供需格局。具体包括:国内电解铜社会库存持续去库,现货流通货源偏少,现货供给偏紧形成支撑;铜矿加工费维持低位,矿端紧张约束冶炼放量;铜价高位压制下游备货积极性,终端多以刚需随采为主;地产相关用铜需求恢复节奏偏慢,传统下游订单兑现不及旺季预期。同时关注宏观消息扰动与电网、新能源等结构性需求的后续兑现。
当前铜市场现状如何判断?
当前铜市场呈现供需两端暂无强驱动的格局。供给端,矿端紧张约束冶炼放量,短期新增精炼铜供给有限。需求端,高价抑制下游采购,终端备货意愿偏弱,传统板块需求修复乏力。社库持续去库提供一定支撑,但整体需求恢复节奏偏慢。市场同时关注宏观消息扰动与电网、新能源等结构性需求的后续兑现情况。
这份研报有哪些风险提示?
本报告提示的风险点包括:宏观消息可能带来的市场扰动;下游需求恢复不及预期的风险,高价压制下游采购意愿可能导致需求修复缓慢;结构性需求如电网、新能源的后续兑现存在不确定性;矿端紧张可能持续约束供给,推高成本。需重点跟踪入库节奏变化与下游开工情况,以评估供需关系变化。
你可能感兴趣
有色金属行业周报:有色金属行业报告铜价突破7万元大关,海外供应扰动不断
有色金属中邮证券2024-03-16
【铜周报20260223】:宏观情绪改善,库存持续累积
五矿期货2026-02-23
有色(铜)周报:铜价新高后 节前再度进入高位调整阶段
国信期货2026-01-31
铜周报:产业偏弱库存累库,铜价高位震荡
长江期货2026-01-26
铜铝周报:铜铝保持强势,关注资金变化
中原期货2026-01-12
铜周报:实际需求支撑,铜价上涨趋势难改
华联期货2026-01-25
沪铜市场周报
瑞达期货2026-01-30
沪铜周报:短期驱动偏弱,铜价窄幅震荡
广发期货2025-08-18
铜行业周报
东亚期货2025-08-15
铜周报—宏观不确定性较高,铜价延续震荡
弘业期货2025-08-18