猜你想问
这份研报的核心内容是什么?
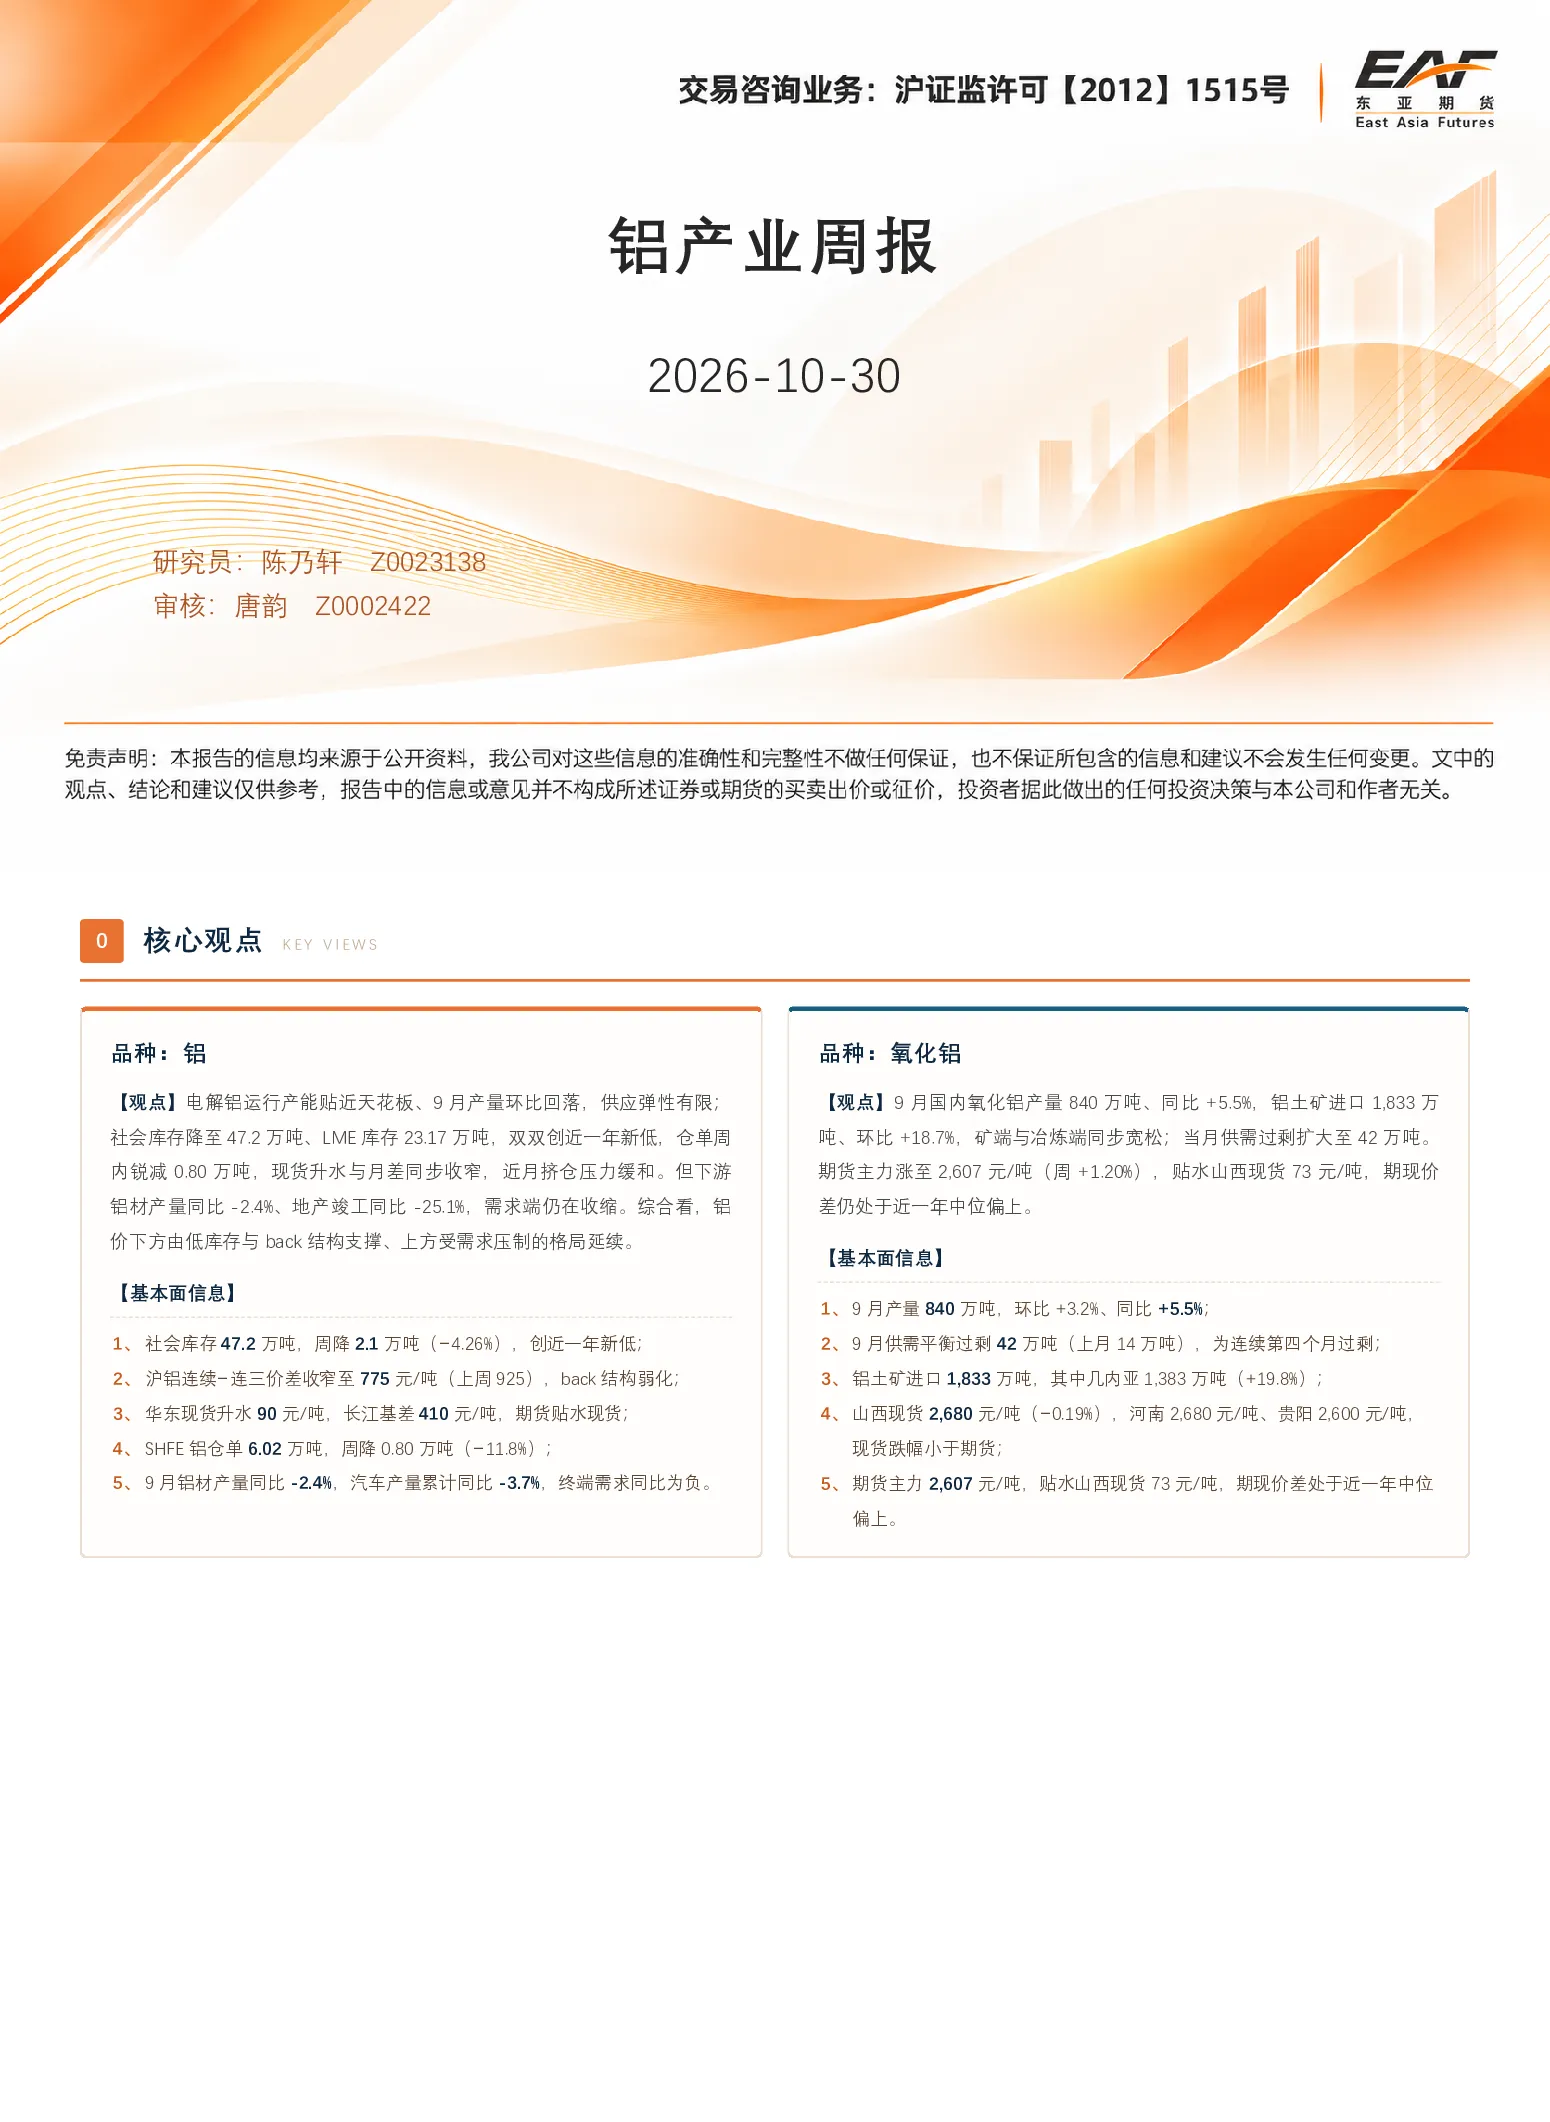
本报告指出电解铝供应弹性有限,社会库存与LME库存均创近一年新低,现货升水与月差收窄。尽管如此,下游铝材产量同比-2.4%,地产竣工同比-25.1%,显示需求端仍在收缩。铝价下方由低库存与back结构支撑,但上方受需求压制。
铝产业未来发展趋势如何?
从上游看,矿端转松,氧化铝产量同比增加5.5%,但冶炼端供应刚性,海外缺口对内贸补充减弱。下游加工端负增长,终端分化明显,外需与再生端形成部分对冲。整体来看,铝产业供需关系复杂,未来走势需持续关注库存变化和需求恢复情况。
报告重点分析了哪些方向?
报告重点分析了电解铝供需平衡、库存变化、下游需求以及期现市场表现。数据显示9月国内氧化铝产量840万吨,同比+5.5%;电解铝产量375.9万吨,同比+1.8%;社会库存47.2万吨,周降2.1万吨;LME库存23.17万吨,周降0.43万吨。这些数据为理解当前铝市场提供了关键参考。
当前铝市场现状如何判断?
当前铝市场呈现库存双低、仓单快速去化、基差与月差同步收窄的特点,挤仓压力有所缓和。期货主力涨至2,607元/吨,贴水山西西现货73元/吨,期现价差处于近一年中位偏上水平。总体而言,铝价在低库存和back结构支撑下表现相对稳定,但需求端收缩压力仍需关注。
这份研报有哪些风险提示?
本报告提示的风险包括:上游铝土矿供应波动可能影响氧化铝产量;下游需求恢复不及预期将对铝价形成压制;国内外宏观经济变化可能带来不确定性。此外,期现价差收窄也暗示市场情绪变化,需警惕相关风险因素对铝价的影响。
你可能感兴趣
铝周报:产业支撑依然较强,沪铝保持韧性
安信期货2023-08-28
铝周报:产业支撑依然较强 沪铝保持韧性
国投期货2023-08-28
铝产业周报:国内外宏观利多延续,下游需求偏弱现货库存偏高,沪铝维持区间震荡
正信期货2023-11-20
铝产业周报:利多情绪发酵,氧化铝连创新高
中原期货2024-01-02
铝产业周报
东亚期货2026-07-17
铝产业周报
东亚期货2026-03-30
铝产业周报
有色金属东亚期货2026-05-18
铝产业周报
东亚期货2026-01-12
铝产业周报
东亚期货2026-01-19
铜铝周报:有色震荡下行,下游产业支撑变强
宝城期货2025-03-02