猜你想问
这份研报的核心内容是什么?
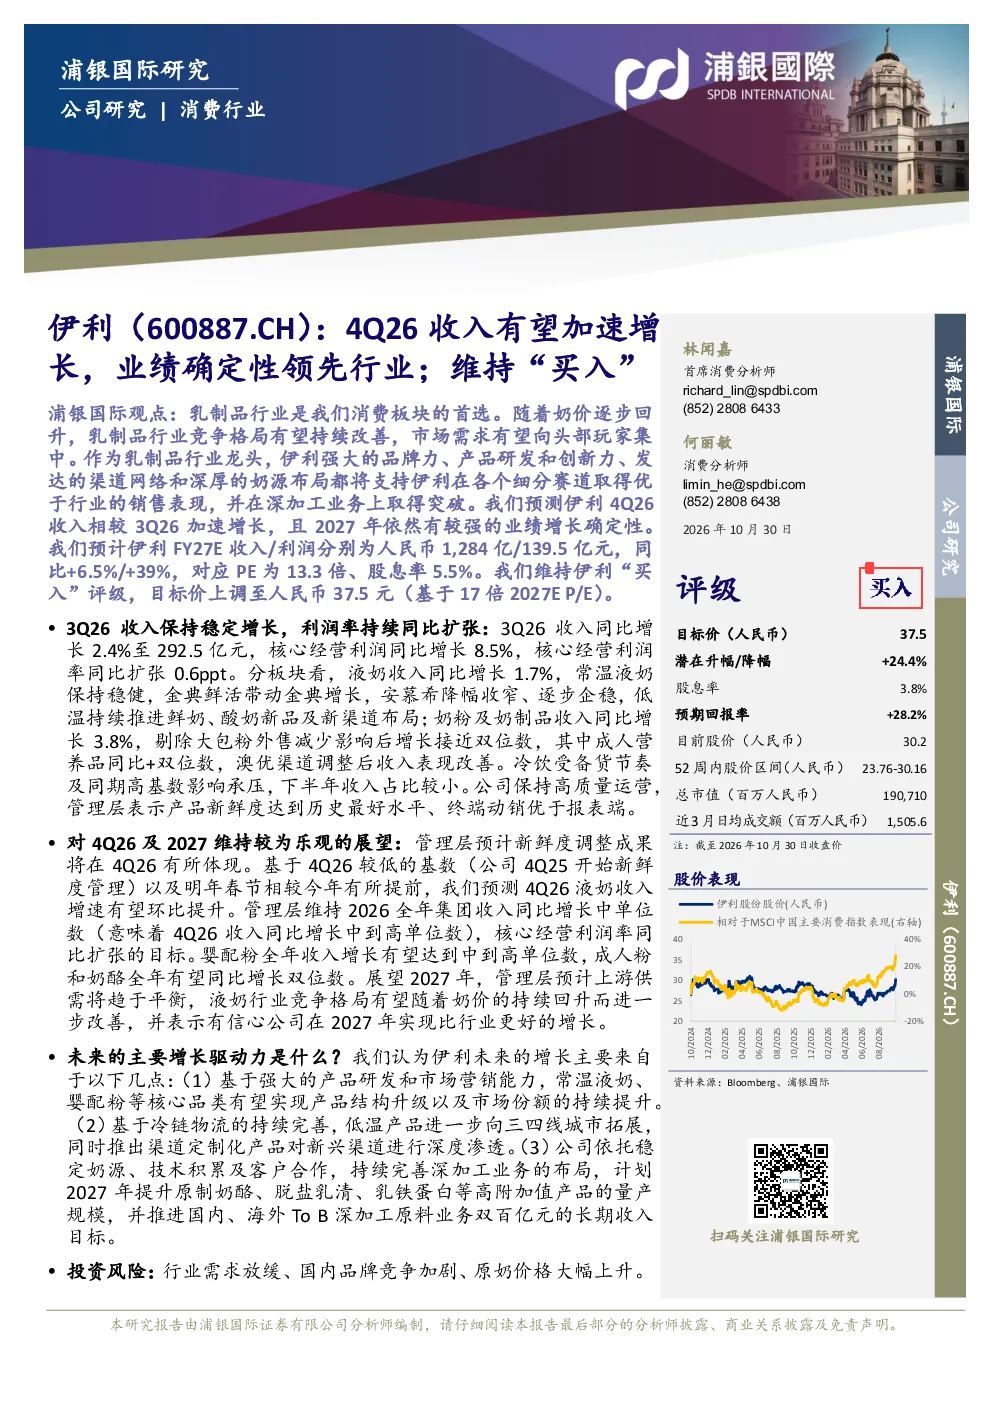
这份研报的核心内容是分析伊利股份的业绩表现和未来增长潜力。报告指出伊利股份在3Q26实现了稳定增长,收入同比增长2.4%至292.5亿元,核心经营利润同比增长8.5%,核心经营利润率同比扩张0.6ppt。液奶和奶粉及奶制品收入分别同比增长1.7%和3.8%。浦银国际证券维持对伊利股份的“买入”评级,目标价上调至人民币37.5元,并预计4Q26及2027年伊利股份将实现优于行业的增长。
乳制品行业的发展趋势如何?
乳制品行业的发展趋势显示竞争格局有望持续改善,市场需求正向头部玩家集中。伊利股份凭借其品牌力、产品研发、渠道网络和奶源布局等优势,将在各细分赛道取得优于行业的销售表现。未来,常温液奶、婴配粉等核心品类将通过产品研发和市场营销实现结构升级,市场份额持续提升。低温产品将依托完善的冷链物流向三四线城市拓展,并推出渠道定制化产品渗透新兴渠道。同时,伊利股份计划在2027年提升原制奶酪、脱盐乳清、乳铁蛋白等高附加值产品的量产规模,推进国内、海外To B深加工原料业务双百亿元长期收入目标。
报告重点分析了伊利股份的哪些方面?
报告重点分析了伊利股份的业绩表现、增长驱动力和未来展望。在业绩方面,报告指出伊利股份3Q26收入和利润均实现稳定增长,核心经营利润率同比扩张。在增长驱动力方面,报告强调了产品升级与市场份额提升、低温产品拓展和深加工业务布局三个方面。未来,伊利股份将通过产品研发和市场营销实现结构升级,拓展低温产品市场,并提升高附加值产品的量产规模。
当前乳制品市场的现状如何?
当前乳制品市场的现状是竞争格局正在持续改善,市场需求正向头部玩家集中。伊利股份凭借其综合优势在行业中表现突出,各细分赛道均取得优于行业的销售表现。液奶、奶粉及奶制品等核心品类收入持续增长,低温产品市场潜力巨大。同时,上游供需趋于平衡,为行业提供了稳定的发展环境。伊利股份通过产品升级、渠道拓展和深加工业务布局,进一步巩固了其市场地位。
研报提示了哪些投资风险?
研报提示了乳制品行业可能面临的投资风险,包括行业需求放缓、国内品牌竞争加剧和原奶价格大幅上升。行业需求放缓可能导致市场增长速度减慢,国内品牌竞争加剧可能影响市场份额和利润率,原奶价格大幅上升则可能增加生产成本。这些风险需要投资者关注,并在投资决策中予以考虑。