猜你想问
深高速26Q3报告核心内容是什么?
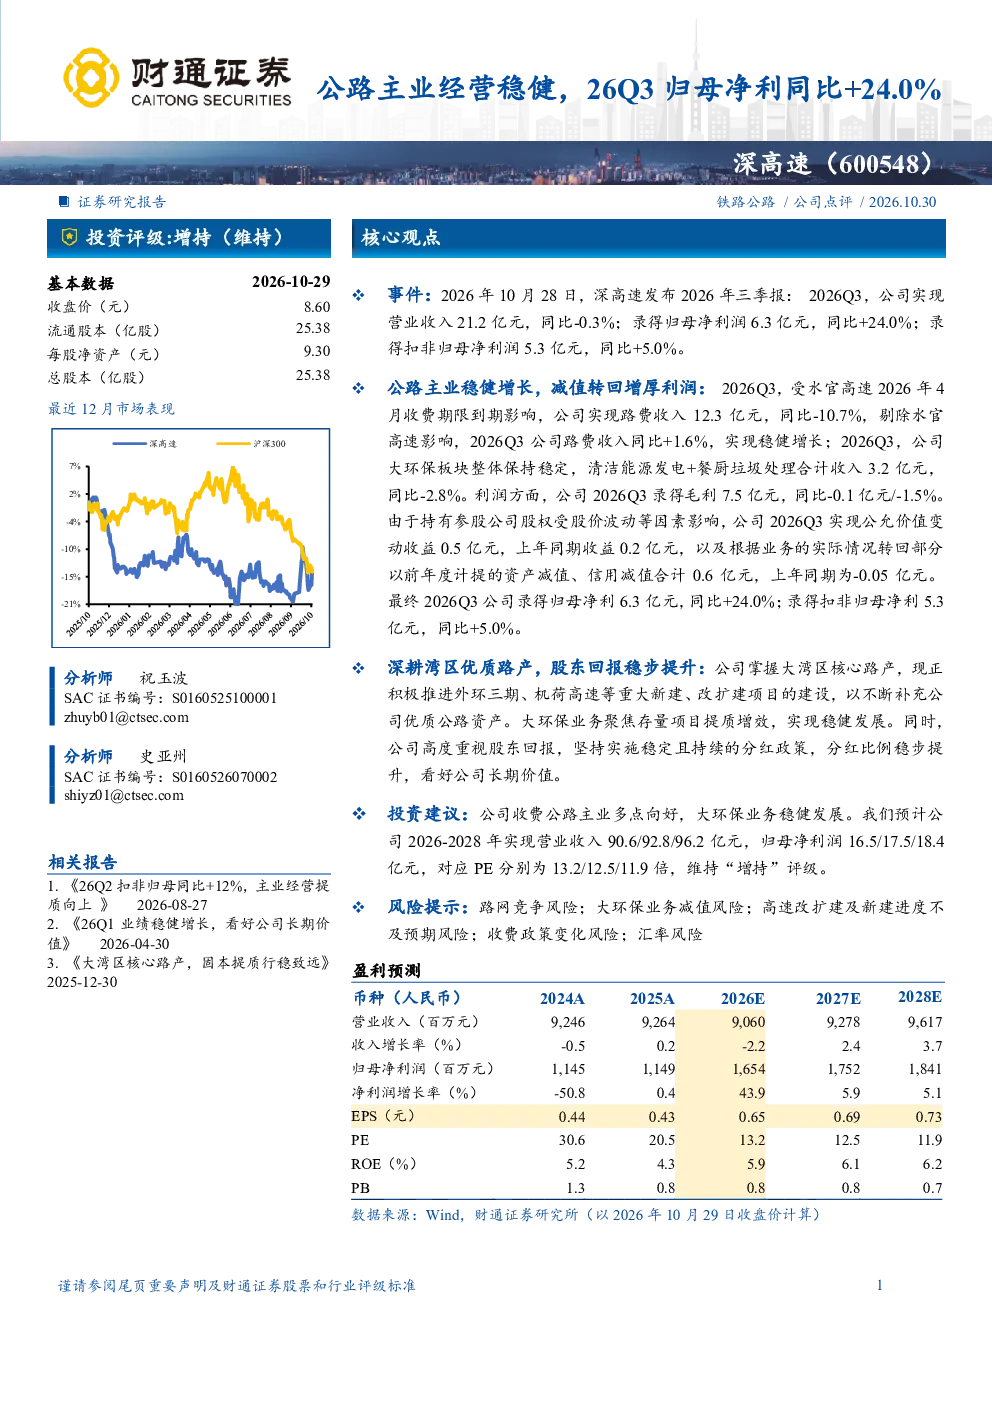
深高速2026年三季报显示,公司公路主业经营稳健,剔除水官高速收费期限到期影响后,路费收入同比+1.6%;大环保板块保持稳定。公允价值变动收益及资产减值转回增厚利润,2026Q3归母净利同比+24.0%,扣非归母净利同比+5.0%。公司深耕大湾区优质路产,积极推进重大基建项目,大环保业务稳健发展,并稳步提升股东回报。
深高速所在赛道行业发展趋势如何?
深高速所属公路基建与环保板块,受益于国家基础设施持续投入和区域一体化发展,行业景气度保持稳定。大湾区交通网络建设加速,为公司带来增长机遇。同时,环保产业政策支持力度加大,清洁能源和垃圾处理需求提升,为深高速大环保业务提供发展空间。公司需关注市场竞争加剧和环保政策变化带来的挑战。
深高速报告重点分析了哪些方向?
报告重点分析了深高速公路主业经营韧性,特别是剔除水官高速到期影响后的路费收入增长,以及大环保板块的稳定贡献。此外,报告还评估了公允价值变动和资产减值转回对利润的影响,并展望了未来三年公司业绩增长潜力及估值水平。公司在大湾区路产资源优势和环保业务协同效应方面予以关注。
深高速当前市场现状如何被判断?
深高速市场现状表现为公路主业经营稳健,路费收入虽受水官高速影响但长期趋势向好。大环保业务收入稳定,但增速放缓。公司盈利能力受公允价值变动和资产减值转回影响较大,但整体保持增长态势。市场对深高速在大湾区基建和环保领域的布局给予积极评价,认为公司具备长期发展潜力。
深高速研报提示了哪些风险?
研报提示深高速面临路网竞争加剧风险,可能导致收费收入下滑;大环保业务存在减值风险,需关注项目执行和环保政策变动;高速改扩建及新建进度不及预期可能影响路网扩张;收费政策调整和汇率波动也可能对公司经营产生影响。公司需加强风险管理,确保业务稳健发展。
你可能感兴趣
2023年一季报点评:23Q1归母净利同比+5.2%至7.4亿,供应链主业经营稳健,国际化业务加速布局
华创证券2023-04-28
2026年三季报点评26Q3扣非归母净利25.3亿元,同比增长13.8%,经营韧性持续彰显,重视股东回报
华创证券2026-10-30
2025年中报点评2025H1归母净利下降7.6%,主业短期承压,持续看好公司公路行业ETF增强属性
华创证券2025-09-01
深高速(600548):2024年报点评:24年受计提减值影响业绩,收费公路主业稳健
华创证券2025-04-16
2026年三季报点评26Q3归母净利12.5亿,同比+147%,环比+29%,单季盈利再创新高
华创证券2026-10-30
2026年三季报点评26Q3归母净利172.3亿,同比+80.7%,环比+128.5%,业绩超预期
华创证券2026-10-30
2026年三季报点评26Q3实现归母净利5.40亿元,同比+78.72%;双网协同持续深化
华创证券2026-10-24
2026年三季报点评26Q3归母净利0.64亿元,客座率同比提升,高油价下盈利承压
华创证券2026-11-03
2021年三季报点评:Q3归母净利同比~13%至12.9亿,短期疫情扰动不改公路全产业生态圈稳步成长
交通运输华创证券2021-11-04
主业稳健增长,扣非归母净利同比增长12.23%
公用事业信达证券2024-10-28