猜你想问
这份研报的核心内容是什么?
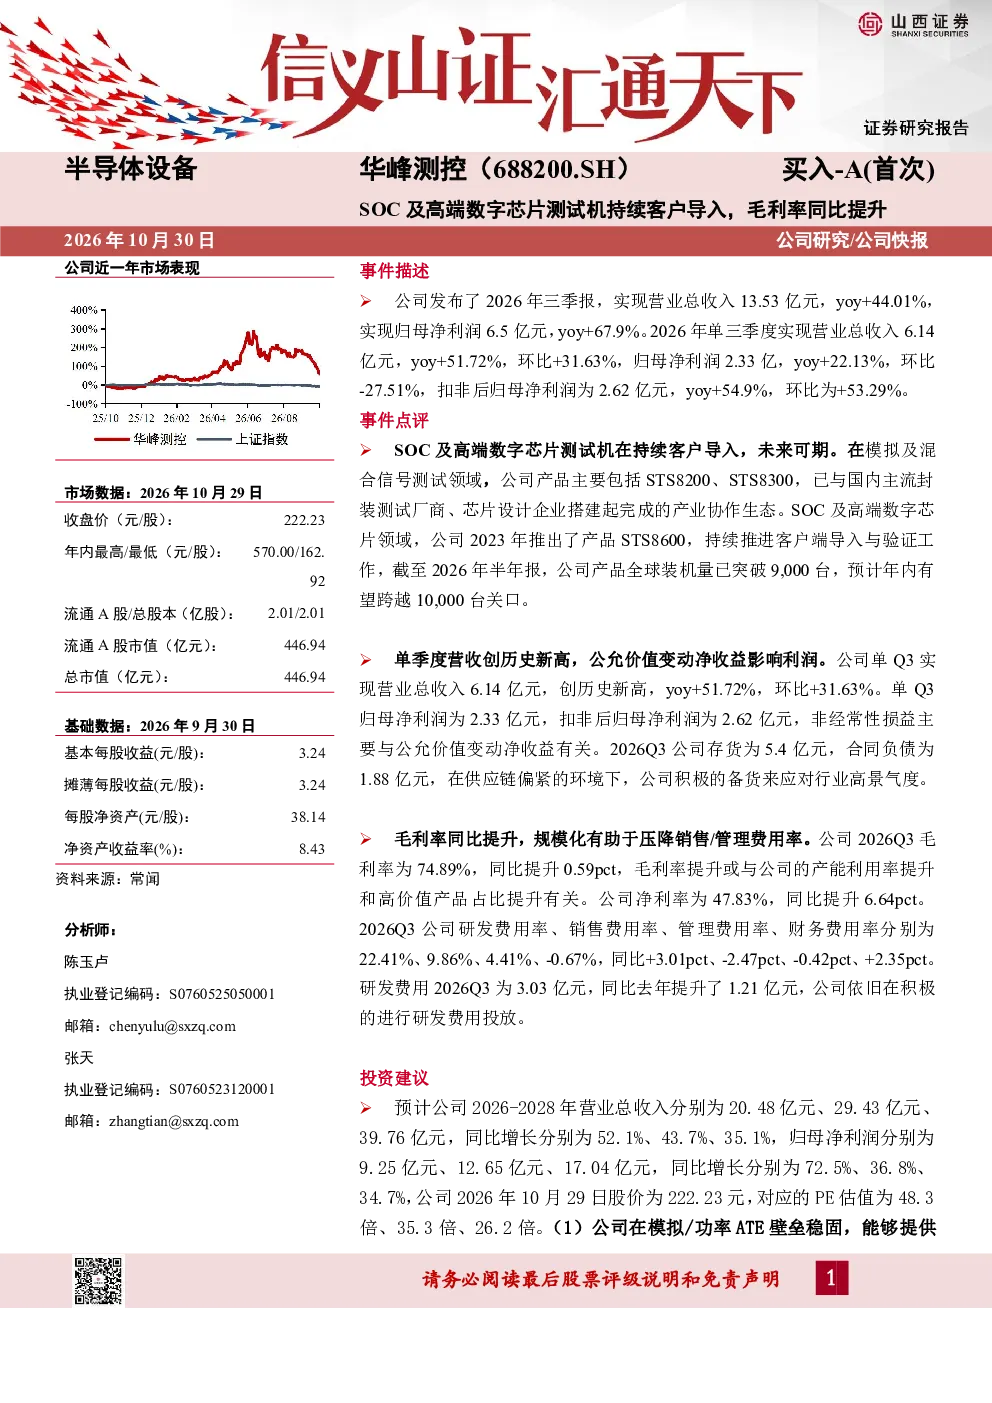
研报显示公司2026年三季报实现营业总收入13.53亿元,同比增长44.01%,归母净利润6.5亿元,同比增长67.9%。单三季度营收6.14亿元,创历史新高,同比增长51.72%,环比增长31.63%。毛利率74.89%,同比提升0.59个百分点,净利率47.83%,同比提升6.64个百分点。核心观点在于SOC及高端数字芯片测试机持续客户导入,未来可期。公司产品已与国内主流厂商搭建起完整产业协作生态,STS8600产品全球装机量已突破9,000台。研发费用持续投入,2026Q3为3.03亿元,同比提升1.21亿元。
该行业的发展趋势如何?
公司在模拟及混合信号测试领域产品已与国内主流厂商搭建起完整产业协作生态,显示出行业整合与生态构建的深化趋势。SOC及高端数字芯片测试机持续客户导入表明市场需求旺盛,产品竞争力强。全球装机量持续增长,预计年内有望跨越10,000台,反映行业高景气度。但存货和合同负债较高,提示行业可能存在周期性波动,企业需积极备货应对。研发费用持续投入,显示行业技术迭代加速,未来增长潜力大。
研报重点分析了哪些方向?
研报重点分析了公司营收、利润增长情况,特别是毛利率和净利率的同比提升,主要归因于产能利用率提升和高价值产品占比提升。公司SOC及高端数字芯片测试机的客户导入情况及未来展望是核心关注点,STS8600产品全球装机量突破9,000台是重要业绩支撑。此外,研报还分析了公司费用结构变化,研发费用率提升、销售费用率下降、管理费用率稳定、财务费用率改善,反映公司运营效率优化。存货和合同负债高企也受到关注,显示公司积极应对行业高景气度。
当前市场现状如何判断?
当前市场现状表现为行业高景气度,公司产品需求旺盛,客户持续导入,营收和利润高速增长。公司已在国内模拟及混合信号测试领域建立完整产业协作生态,产品竞争力强。但存货和合同负债较高,提示市场可能存在阶段性供不应求,企业需警惕后续需求波动风险。全球装机量持续增长,显示行业扩张态势,但需关注宏观环境、地缘政治、下游需求波动等风险因素。公司积极备货应对,反映管理层对市场前景的乐观预期。
研报提到了哪些风险提示?
研报提示的主要风险包括:宏观环境与地缘政治风险可能影响行业整体发展;行业周期性与下游需求波动风险可能导致业绩不稳定;新市场与新应用拓展不及预期风险,现有市场优势可能被侵蚀;技术、研发与人才的核心风险,持续高研发投入需转化为实际竞争力。此外,存货和合同负债较高也可能带来流动性压力,需关注公司资金管理能力。这些风险需结合行业周期和公司战略进行综合评估。