猜你想问
财通证券2026年前三季度业绩表现如何?
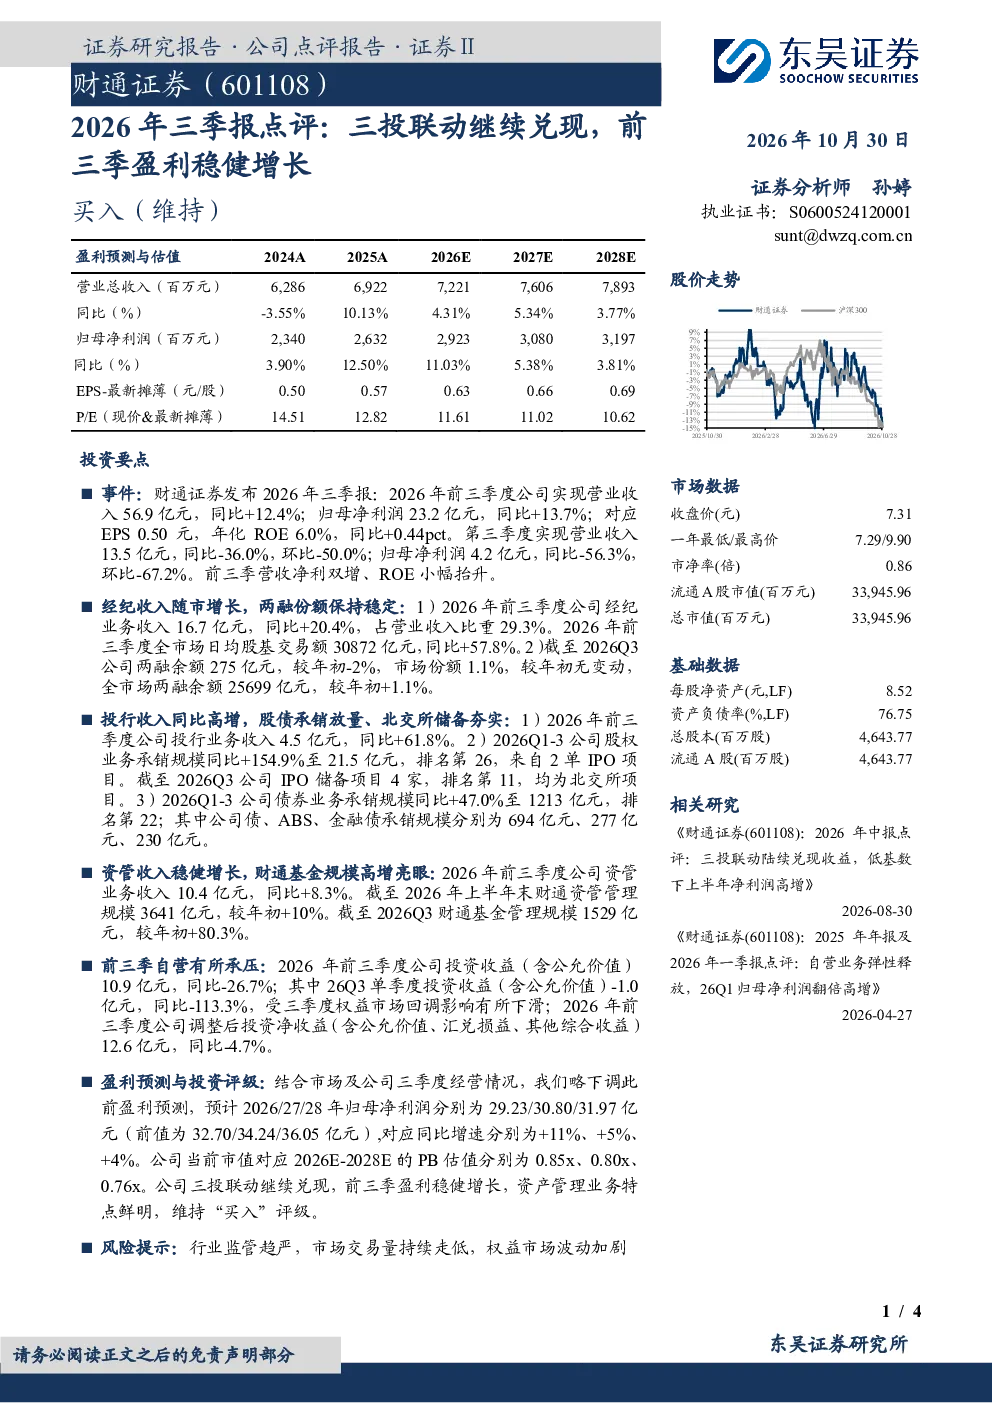
财通证券2026年前三季度实现营业收入56.9亿元,同比增长12.4%;归母净利润23.2亿元,同比增长13.7%。EPS为0.50元,年化ROE达到6.0%,同比提升0.44个百分点。尽管第三季度营收和净利润分别同比下滑36.0%和56.3%,主要受权益市场回调影响,但前三季度整体盈利表现稳健增长,展现出较强的抗风险能力。
财通证券经纪业务发展情况怎样?
财通证券经纪业务收入达到16.7亿元,同比增长20.4%,占营收比重为29.3%,主要得益于市场交易量增长。两融余额维持275亿元,市场份额为1.1%,保持稳定。这表明财通证券在经纪业务方面表现良好,市场竞争力持续增强。
财通证券投行业务有哪些亮点?
财通证券投行业务收入同比增长61.8%,达到4.5亿元。股权承销规模扩大至21.5亿元,同比增长154.9%,其中IPO储备4家,均为北交所。债券承销规模达到1213亿元,同比增长47.0%,涵盖公司债、ABS、金融债等多种产品。这些数据反映出财通证券投行业务发展迅速,业务结构多元化。
财通证券资管业务增长情况如何?
财通证券资管业务收入同比增长8.3%,达到10.4亿元。财通资管管理规模较年初增长10%,达到3641亿元;财通基金管理规模较年初增长80.3%,达到1529亿元。资管业务的高增长表明财通证券在财富管理领域具有较强竞争力,未来发展潜力巨大。
财通证券面临哪些投资风险?
财通证券面临的主要风险包括行业监管政策变化、市场交易量下降以及权益市场波动。这些因素可能对公司的经纪业务、自营业务和投行业务产生不利影响。此外,自营业务在三季度因权益市场下滑导致投资收益同比大幅下降,这也增加了公司的经营风险。投资者需密切关注这些风险因素,谨慎决策。
你可能感兴趣
2026年三季报点评:Q3归母净利润同比增长81%,三投联动释放业绩弹性
金融东吴证券2026-10-30
2026年中报点评:三投联动陆续兑现收益,低基数下上半年净利润高增
金融东吴证券2026-08-30
2026年三季报点评:资管业务持续发展,前三季经纪高增盈利稳健
金融东吴证券2026-10-31
宏和科技(603256.SH)2026年三季报点评 盈利能力继续快速提升,电子布制造竞争优势持续兑现
国联民生证券2026-10-25
2026年三季报点评26Q3单季盈利再创历史新高,Q4业绩弹性有望继续兑现
华创证券2026-10-30
2026年三季报点评:投行优势稳固,前三季净利高增、单季仍正增长
金融东吴证券2026-10-31
业绩稳健增长,盈利能力持续提升2026年三季报点评
电子设备财信证券2026-10-26
2026年三季报点评:业绩稳健增长,盈利能力提升
财信证券2026-10-23
2026年三季报点评:营收稳健增长,出口退税+汇率波动影响下盈利承压
东吴证券2026-10-29
2026年三季报业绩点评报告:业绩延续稳健增长,盈利能力持续提升
食品饮料华龙证券2026-10-29