猜你想问
财通证券2026年中报核心内容是什么?
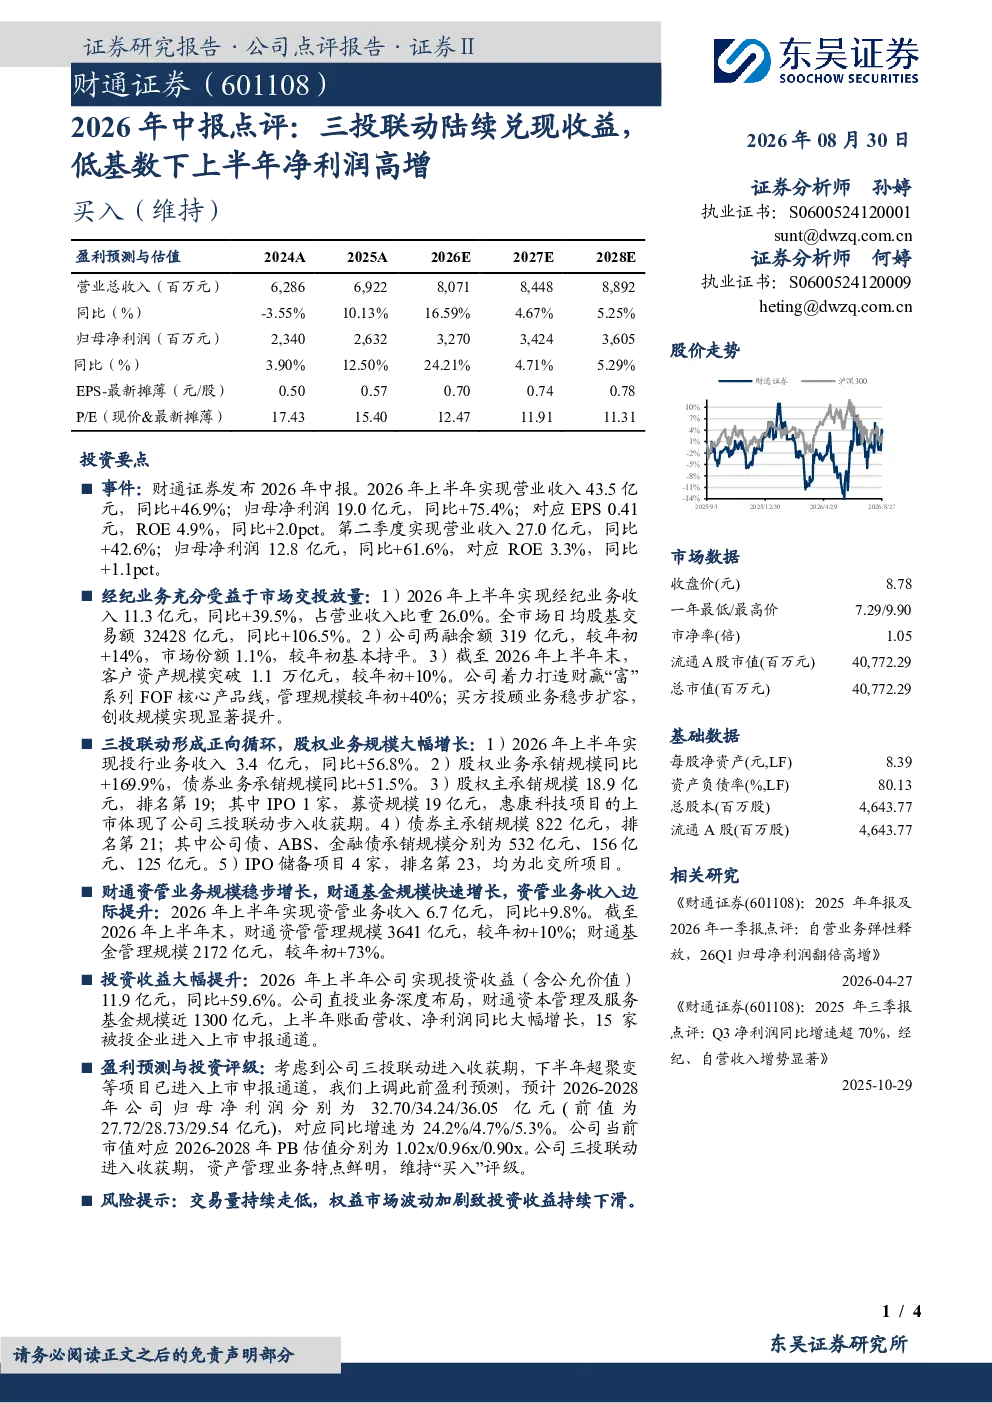
财通证券2026年中报显示,公司业绩显著增长,主要得益于市场交投放量、三投联动逐步兑现收益以及低基数效应。上半年营业收入同比增长46.9%,达到43.5亿元;归母净利润同比增长75.4%,达到19.0亿元,EPS为0.41元,ROE为4.9%,同比提升2.0个百分点。
金融行业发展趋势如何?
金融行业发展趋势呈现多元化发展态势,市场交投放量持续增长,推动行业整体规模扩大。同时,金融机构积极拓展三投联动业务,股权和债券承销规模显著提升,直投业务布局深化,为业绩增长提供新动力。低基数效应在短期内助力业绩高增,但长期发展需关注市场波动和行业竞争加剧带来的挑战。
财通证券报告重点分析了哪些方向?
财通证券报告重点分析了经纪业务、三投联动、资管业务和投资收益四个方向。经纪业务受益于市场交投放量增长,收入同比增长39.5%;三投联动业务规模大幅增长,股权业务承销规模同比增长169.9%;资管业务规模稳步增长,管理规模达到3641亿元;投资收益大幅提升,同比增长59.6%。
当前市场现状如何?
当前市场现状表现为市场交投放量增加,推动证券行业整体业务规模扩张。金融机构积极布局三投联动业务,部分项目已进入收获期,但行业竞争激烈,市场份额变化不大。同时,权益市场波动和交易量变化对投资收益产生直接影响,行业需关注市场风险。
研报提到了哪些风险提示?
研报提示交易量持续走低和权益市场波动加剧可能导致投资收益下滑的风险。此外,行业竞争加剧和监管政策变化也可能对金融机构的业绩和业务发展带来不确定性。公司需加强风险管理,提升核心竞争力以应对市场变化。
你可能感兴趣
2026年中报业绩预增点评:持续深化资产负债联动,上半年归母净利润同比增长超2倍
金融东吴证券2026-07-14
赛维时代(301381)财报点评:26Q1扣非净利润逐步修复,Q2有望实现低基数下高增
东方财富2026-08-07
2026年中报预增点评高基数下实现预增
华创证券2026-07-13
2026年中报点评:投资表现亮眼,带动利润高基数下高增
金融华西证券2026-08-29
2025年一季报点评:低基数下,投资净收益翻番,带动净利润增速超80%
金融东吴证券2025-04-29
期货行业经营月报(202502):交投活跃,低基数下1月净利润实现高增
金融财通证券2025-03-02
2026年一季报点评净利润超预期,高基数下NBV保持高增长
东吴证券2026-04-29
2018年一季报点评:高基数下增长略显乏力,资产处置收益大幅增厚利润
食品饮料西南证券2018-04-26
2025年三季报点评关注Q4低基数下业绩或持续高增
华创证券2025-10-31