猜你想问
开润股份2026Q3业绩表现如何?
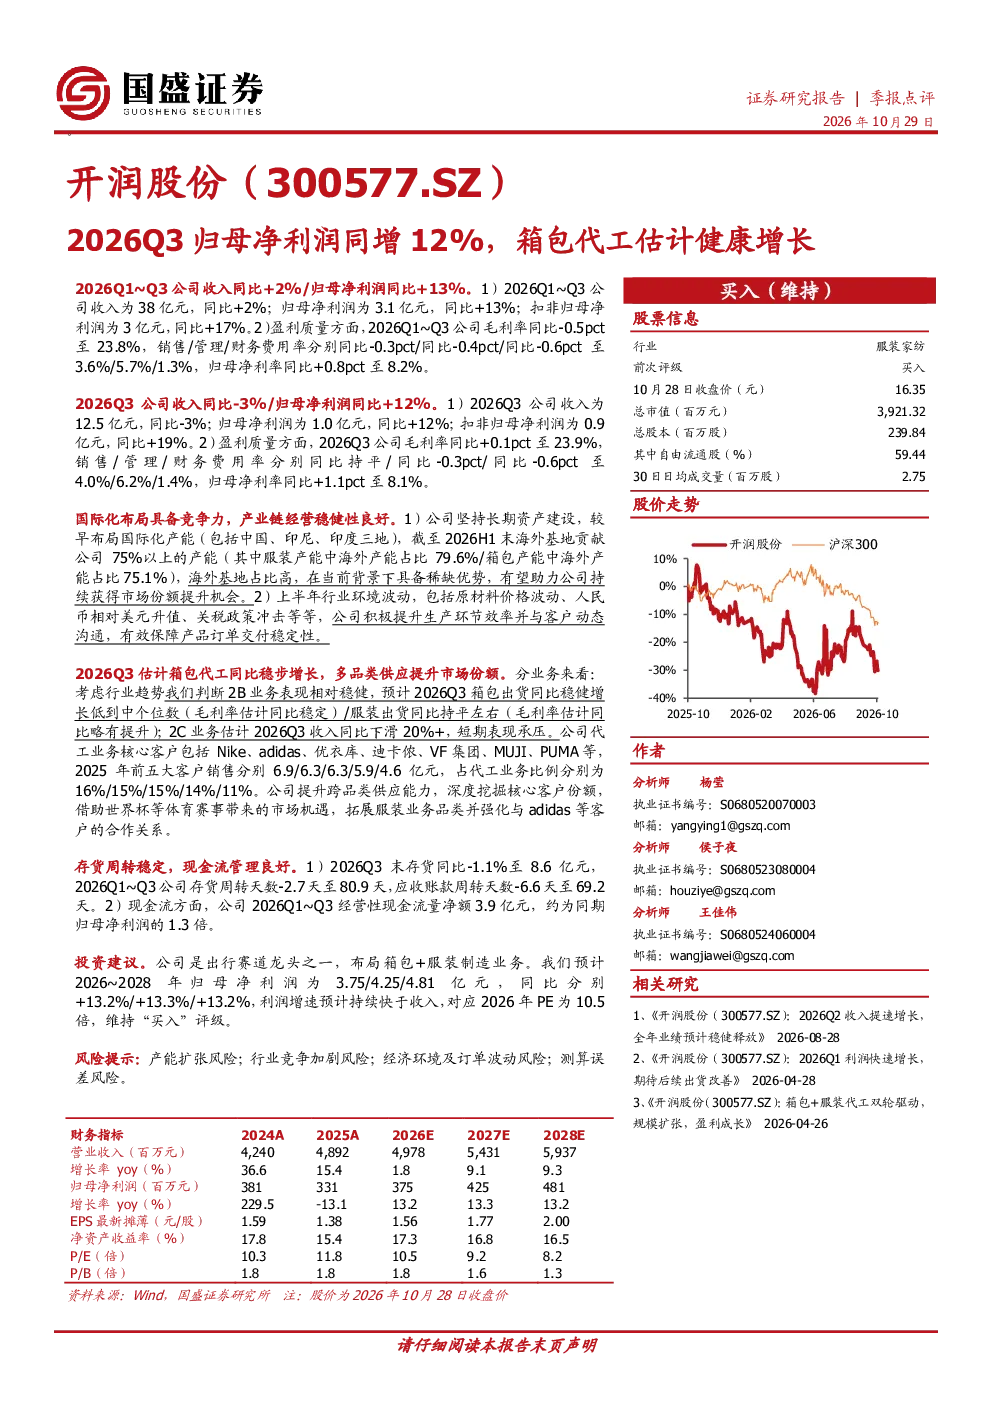
2026Q3开润股份归母净利润同比增长12%,达到1.0亿元,扣非归母净利润同比增长19%,达到0.9亿元。收入同比略有下降3%,达到12.5亿元。毛利率同比提升0.1个百分点至23.9%,销售费用率、管理费用率、财务费用率分别保持稳定或有所下降,归母净利率同比提升1.1个百分点至8.1%。公司通过积极应对行业波动,保障了订单交付稳定性,国际化布局也为其提供了竞争优势,海外基地贡献超过75%的产能。
箱包代工行业发展趋势如何?
箱包代工行业在2026年呈现健康增长态势,开润股份的箱包代工业务预计同比稳步增长低到中个位数。行业整体受益于消费升级和品牌化趋势,但竞争依然激烈。开润股份通过提升跨品类供应能力、深度挖掘核心客户份额、借助体育赛事机遇等方式拓展业务。公司核心客户包括Nike、adidas等国际品牌,为其提供了稳定的订单来源和利润增长点。未来,箱包代工行业将更加注重设计创新和品牌建设,提升产品附加值。
报告重点分析了哪些方面?
报告重点分析了开润股份的业绩表现、业务结构、国际化布局以及风险提示。业绩方面,报告详细展示了公司2026年Q1-Q3及Q3的营收、净利润、毛利率、费用率等关键财务数据,突出了净利润和扣非净利润的稳健增长。业务结构方面,报告分析了箱包代工、服装出货和2C业务的表现,指出箱包代工业务增长稳健,服装出货保持稳定,2C业务收入有所下滑。国际化布局方面,报告强调了公司海外基地的竞争优势。风险提示方面,报告提到了产能扩张、行业竞争、经济环境及订单波动等风险。
当前市场对开润股份的判断是什么?
当前市场对开润股份的判断较为积极。公司业绩稳健增长,归母净利润和扣非归母净利润均实现同比增长,毛利率和净利率也呈现提升趋势。国际化布局为其提供了稀缺优势,海外基地贡献超过75%的产能,有效降低了单一市场风险。报告预计公司2026-2028年归母净利润将分别增长13.2%、13.3%和13.2%,利润增速预计持续快于收入增长。公司存货周转稳定,经营性现金流量净额约为同期归母净利润的1.3倍,财务状况健康。
研报提示了哪些风险?
研报提示了开润股份面临的主要风险,包括产能扩张风险、行业竞争加剧风险、经济环境及订单波动风险、测算误差风险等。产能扩张风险主要指公司为满足市场需求而进行的产能扩张可能带来的管理压力和成本上升。行业竞争加剧风险则是指箱包代工行业竞争激烈,可能导致价格战和利润下滑。经济环境及订单波动风险是指宏观经济波动可能影响下游客户的订单需求,进而影响公司的业绩表现。测算误差风险是指报告中的财务预测可能存在偏差。公司需密切关注这些风险,并采取相应措施进行管理。