猜你想问
双环传动2026Q3营收增长情况如何?
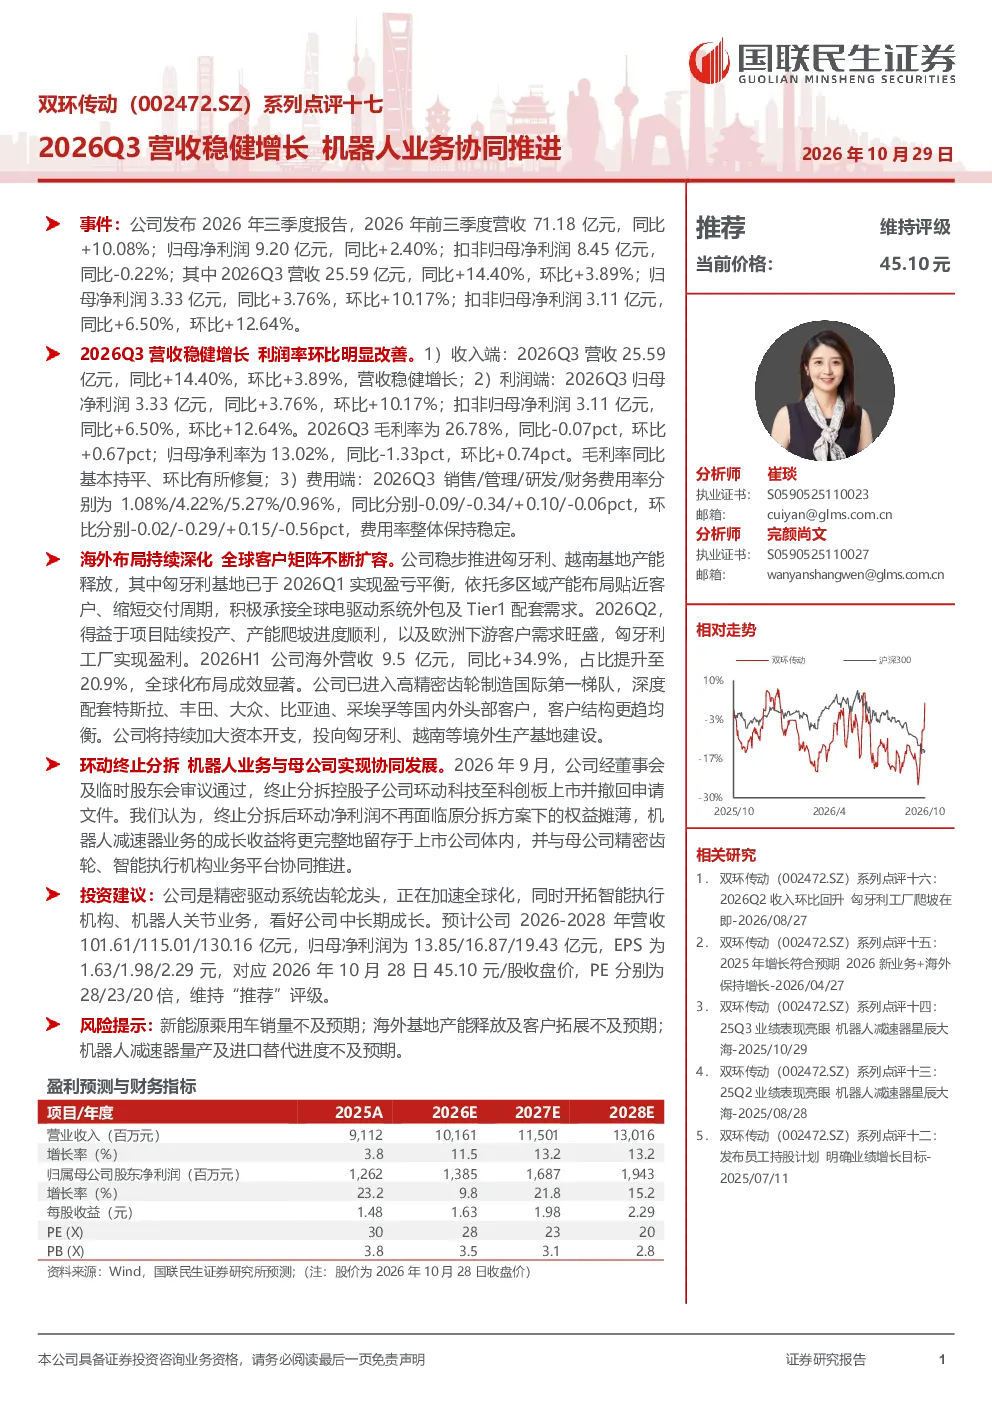
2026年前三季度,双环传动营收71.18亿元,同比增长10.08%,归母净利润9.20亿元,同比增长2.40%。其中第三季度营收25.59亿元,同比增长14.40%,环比增长3.89%;归母净利润3.33亿元,同比增长3.76%,环比增长10.17%。公司毛利率环比有所改善,费用率保持稳定,显示出较强的经营韧性。
双环传动海外市场布局有何进展?
双环传动正稳步推进匈牙利、越南基地的产能释放,其中匈牙利基地已实现盈利。2026年上半年海外营收达9.5亿元,同比增长34.9%,占比20.9%。公司深度配套特斯拉、丰田等头部客户,客户结构均衡,并计划持续加大资本开支投入海外基地,以进一步拓展国际市场。
双环传动机器人业务协同效应体现在哪些方面?
公司终止分拆环动科技,使机器人业务与母公司协同发展,避免了净利润摊薄,成长收益更完整留存。这一决策有助于整合资源,提升整体竞争力,同时为机器人业务的快速发展提供更强支持,未来有望在相关领域形成更大规模效应。
当前双环传动市场表现如何?
双环传动近期营收和利润保持稳健增长,展现出良好的发展态势。公司通过多元化布局和业务协同,增强了市场竞争力。未来随着海外市场拓展和机器人业务的推进,有望进一步扩大市场份额,提升行业地位。目前公司估值处于合理区间,具备一定的投资价值。
双环传动面临哪些风险因素?
公司需关注新能源乘用车销量不及预期的风险,这可能影响其核心业务表现。此外,海外基地产能释放及客户拓展若不及预期,也可能对其国际化战略造成影响。同时,机器人减速器量产及进口替代进度的不确定性也是潜在风险,需持续跟踪相关进展。
你可能感兴趣
双环传动:营收业绩持续兑现,机器人业务稳步推进
未知机构2024-02-02
恒工精密(301261):2025Q3营收稳健增长 机器人业务持续推进
中泰证券2025-11-28
营收稳健增长,机器人业务布局有序推进
机械设备国盛证券2026-08-28
公司2020年三季报点评:营收保持稳健增长,传统创新业务持续推进
信息技术长城证券2020-10-29
贝斯特2024年中报点评:2024H1营收稳健增长,各项业务稳步推进
交通运输上海证券2024-08-12
公司信息更新报告:营收规模稳健增长,多业务板块协同发展
建筑建材开源证券2023-11-19
25H1营收稳健增长,智能汽车、机器人相关新业务成长迅速
长城证券2025-09-02
营收稳健增长,机器人业务布局未来
机械设备国盛证券2025-04-23
系列点评十五2025年收入稳健增长,“车+机器人+AI”协同
国联民生证券2026-02-12
阿里巴巴:FY2019Q3财报点评&电话会议纪要-营收、用户不断增长,生态协同持续推进
国泰君安证券2019-01-31