猜你想问
申昊科技单季业绩表现如何?
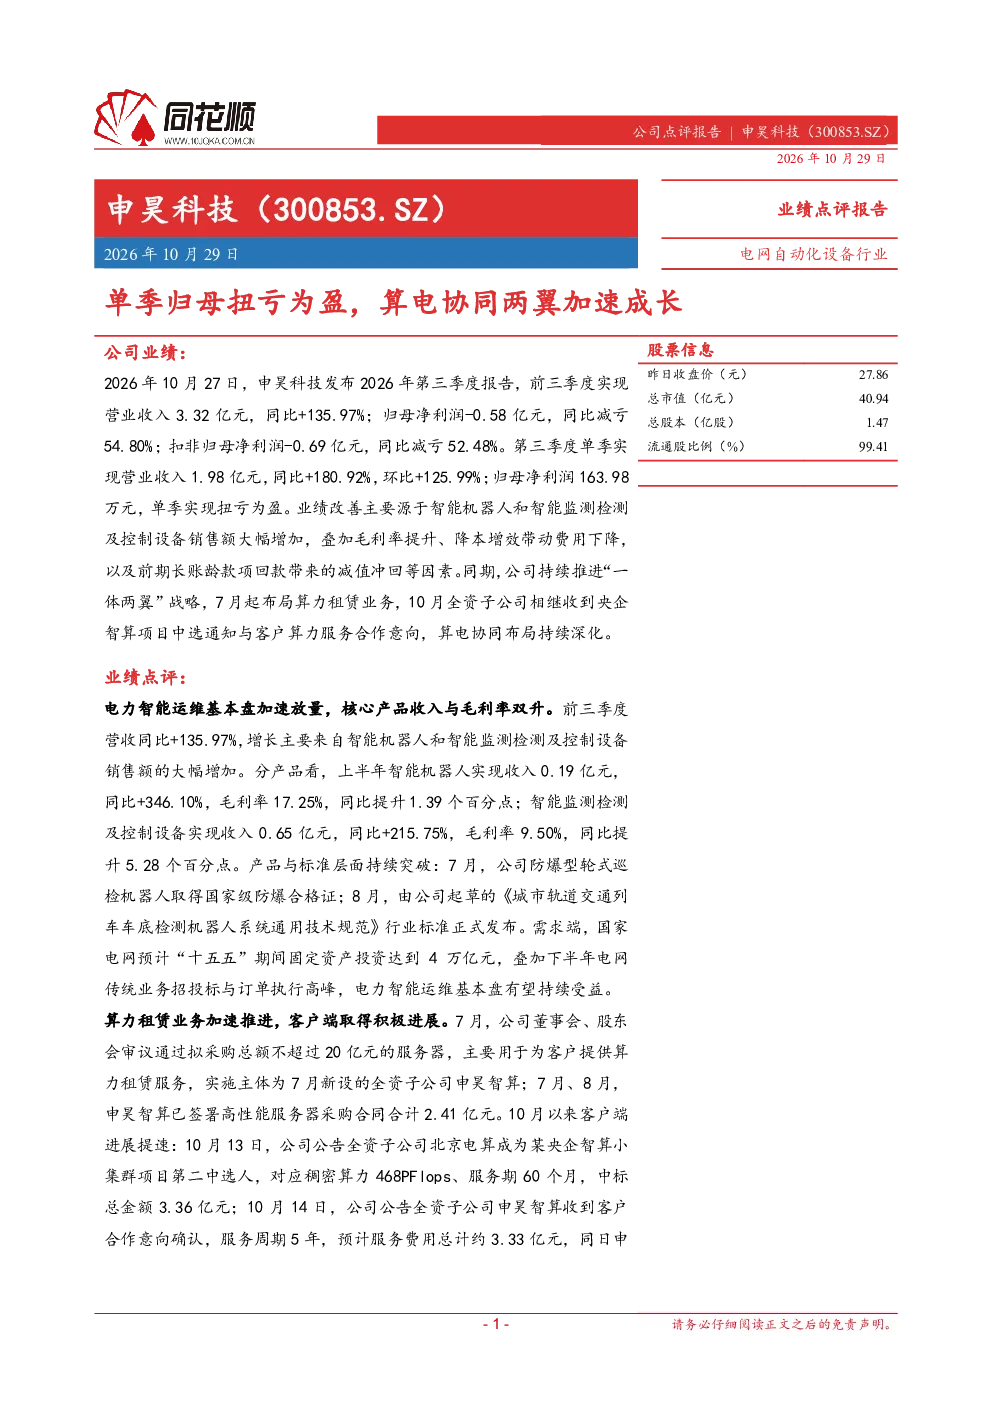
申昊科技单季归母净利润扭亏为盈,主要得益于智能机器人和智能监测检测及控制设备销售额大幅增加,叠加毛利率提升、降本增效带动费用下降,以及前期长账龄款项回款带来的减值冲回等因素。前三季度营收同比增长135.97%,智能机器人同比增长346.10%,智能监测检测及控制设备同比增长215.75%
智能机器人行业发展趋势如何?
智能机器人行业发展趋势向好,国家电网“十五五”期间预计投资4万亿元,下半年电网传统业务招投标高峰将推动电力智能运维持续放量。同时,公司防爆型轮式巡检机器人取得国家级防爆合格证,并主导发布相关行业标准,显示行业技术标准逐步完善,市场需求持续释放
报告重点分析了哪些方面?
报告重点分析了申昊科技“一体两翼”战略推进情况,特别是算力租赁业务的进展和算力中心智能运维布局。算力租赁方面,子公司已签署多亿元采购合同并成为央企智算项目第二中选人;算力中心智能运维方面,已签订数亿元合同,运维机器人已在多个客户现场适配验证
当前电力智能运维市场现状如何?
当前电力智能运维市场正处于快速发展阶段,国家电网等大型企业持续加大投资,推动传统业务向智能化转型。申昊科技凭借其在智能机器人领域的积累,积极布局电力运维市场,其防爆型轮式巡检机器人等产品和解决方案已获得市场认可,未来有望受益于电网投资和招投标活动
研报提示了哪些风险?
研报提示了电网投资不及预期、算力租赁业务拓展不及预期、算力设备交付及价格波动、市场竞争加剧等风险。这些风险主要涉及宏观政策变化、行业竞争格局以及公司业务拓展等多方面因素,投资者需关注相关动态变化
你可能感兴趣
上半年扣非归母净利润同比增长11%,持续布局算电协同
国信证券2026-10-14
财报点评垃圾发电主业挖潜增效业绩高增,关注牛磺酸与算电协同拓宽成长空间
东方财富2026-04-28
年报点评报告:25年业绩稳健符合预期,算电协同“卖水人”核心标的
电气设备国盛证券2026-03-28
年报点评报告:营收稳增业绩承压,氢能、储能、算电协同潜力可期
建筑建材国盛证券2026-03-28
毛利率下降致业绩承压,清洁能源、算电协同加速布局
建筑建材国盛证券2026-04-24
2026年一季报点评:储能放量加速增长,算电协同打开空间
东吴证券2026-05-05
公司首次覆盖报告:主业轻资产经营稳健,储能与算电协同打开成长空间
公用事业开源证券2026-07-17
国泰海通计算机 行云科技 2026Q3单季归母净利2.28亿元-2.78亿元 扭亏为盈
未知机构2026-10-09
三季度扭亏为盈,归母净利润创单季历史新高
交通运输西南证券2023-10-29
2026年三季报点评:Q3单季归母净利润同比+23%,看好新域拓展蓄力长期成长
东吴证券2026-10-28