猜你想问
这份研报的核心内容是什么?
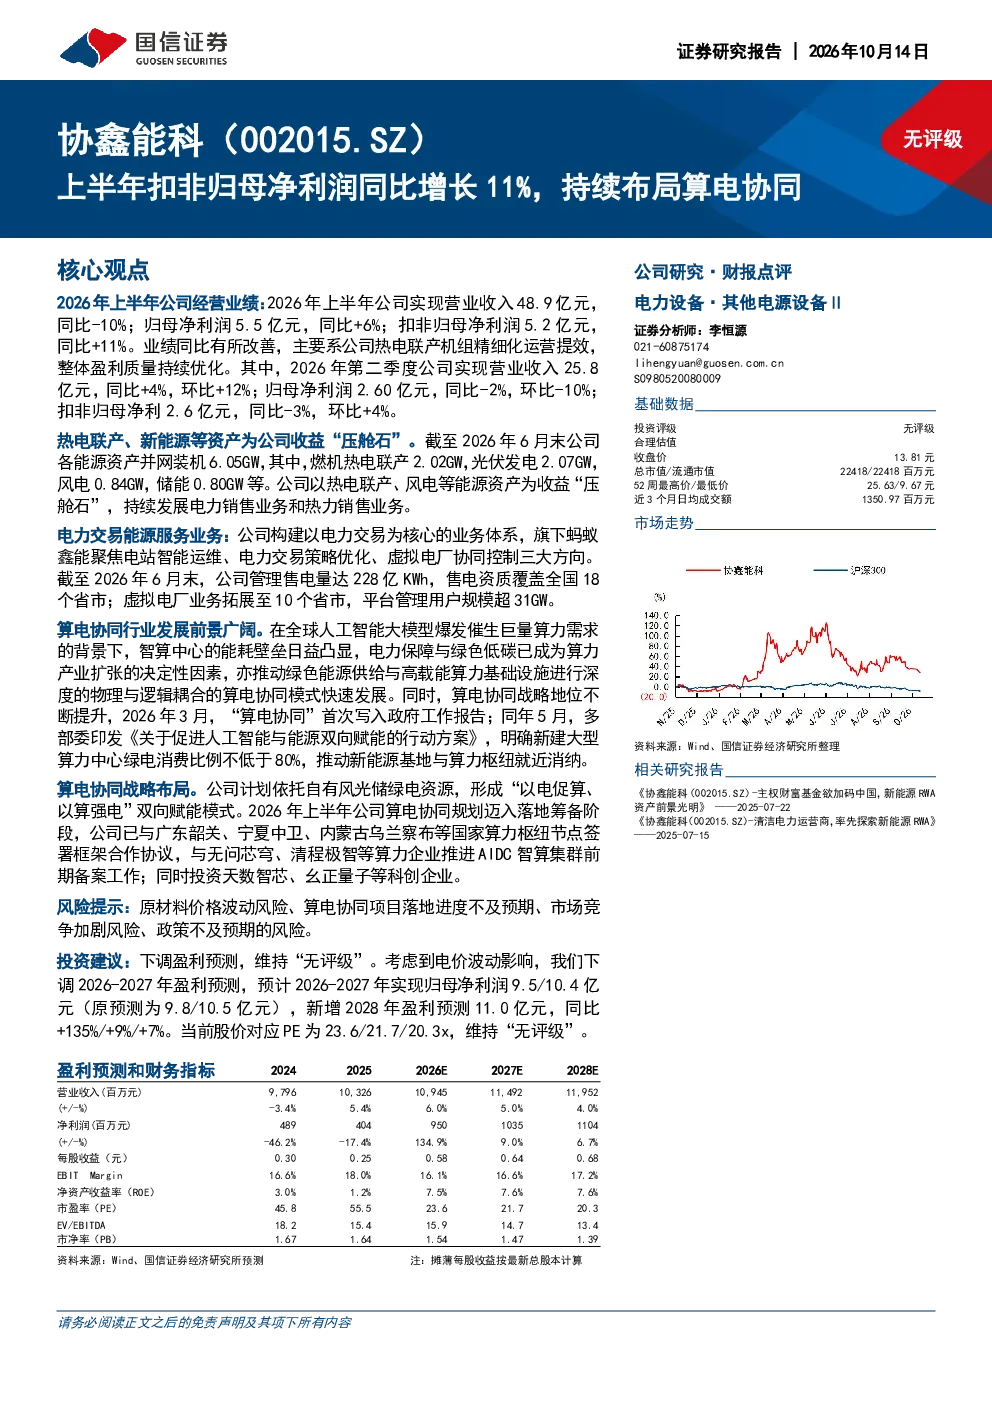
这份研报指出,公司上半年扣非归母净利润同比增长11%,主要得益于热电联产机组精细化运营提效,整体盈利质量持续优化。公司以热电联产、风电等能源资产为收益“压舱石”,持续发展电力销售和热力销售业务。电力交易能源服务业务方面,公司管理售电量达228亿KWh,虚拟电厂业务拓展至10个省市。算电协同行业发展前景广阔,公司已与多个国家算力枢纽节点签署框架合作协议,并投资相关科创企业。
算电协同行业发展趋势如何?
算电协同行业发展前景广阔,公司已与多个国家算力枢纽节点签署框架合作协议,并投资相关科创企业。算电协同是未来能源与信息技术深度融合的重要方向,通过“以电促算、以算强电”的双向赋能模式,能够有效提升能源利用效率和算力资源利用率。目前,算电协同行业正处于快速发展阶段,政策支持力度不断加大,市场空间巨大。
研报重点分析了哪些方向?
研报重点分析了公司热电联产机组精细化运营提效带来的盈利能力提升,以及电力销售和热力销售业务的持续发展情况。此外,还重点关注了公司在电力交易能源服务领域的布局,包括管理售电量达228亿KWh的规模和虚拟电厂业务拓展至10个省市的情况。同时,研报也分析了公司在算电协同领域的布局,包括与国家算力枢纽节点签署框架合作协议和投资相关科创企业。
当前市场对该公司有何判断?
当前市场对该公司的主要判断是,公司上半年扣非归母净利润同比增长11%,显示出良好的盈利能力。公司以热电联产、风电等能源资产为收益“压舱石”,持续发展电力销售和热力销售业务,能源资产结构优化,盈利质量持续提升。此外,公司在电力交易和虚拟电厂业务方面也取得了显著进展,展现出较强的业务拓展能力。
研报提示了哪些风险?
研报提示了原材料价格波动风险、算电协同项目落地进度不及预期、市场竞争加剧风险、政策不及预期的风险。原材料价格波动可能影响公司的生产成本,进而影响盈利能力。算电协同项目落地进度不及预期可能导致公司战略目标无法实现。市场竞争加剧可能影响公司的市场份额和盈利能力。政策不及预期可能影响公司的业务发展。