猜你想问
上能电气2026年三季报核心内容有哪些?
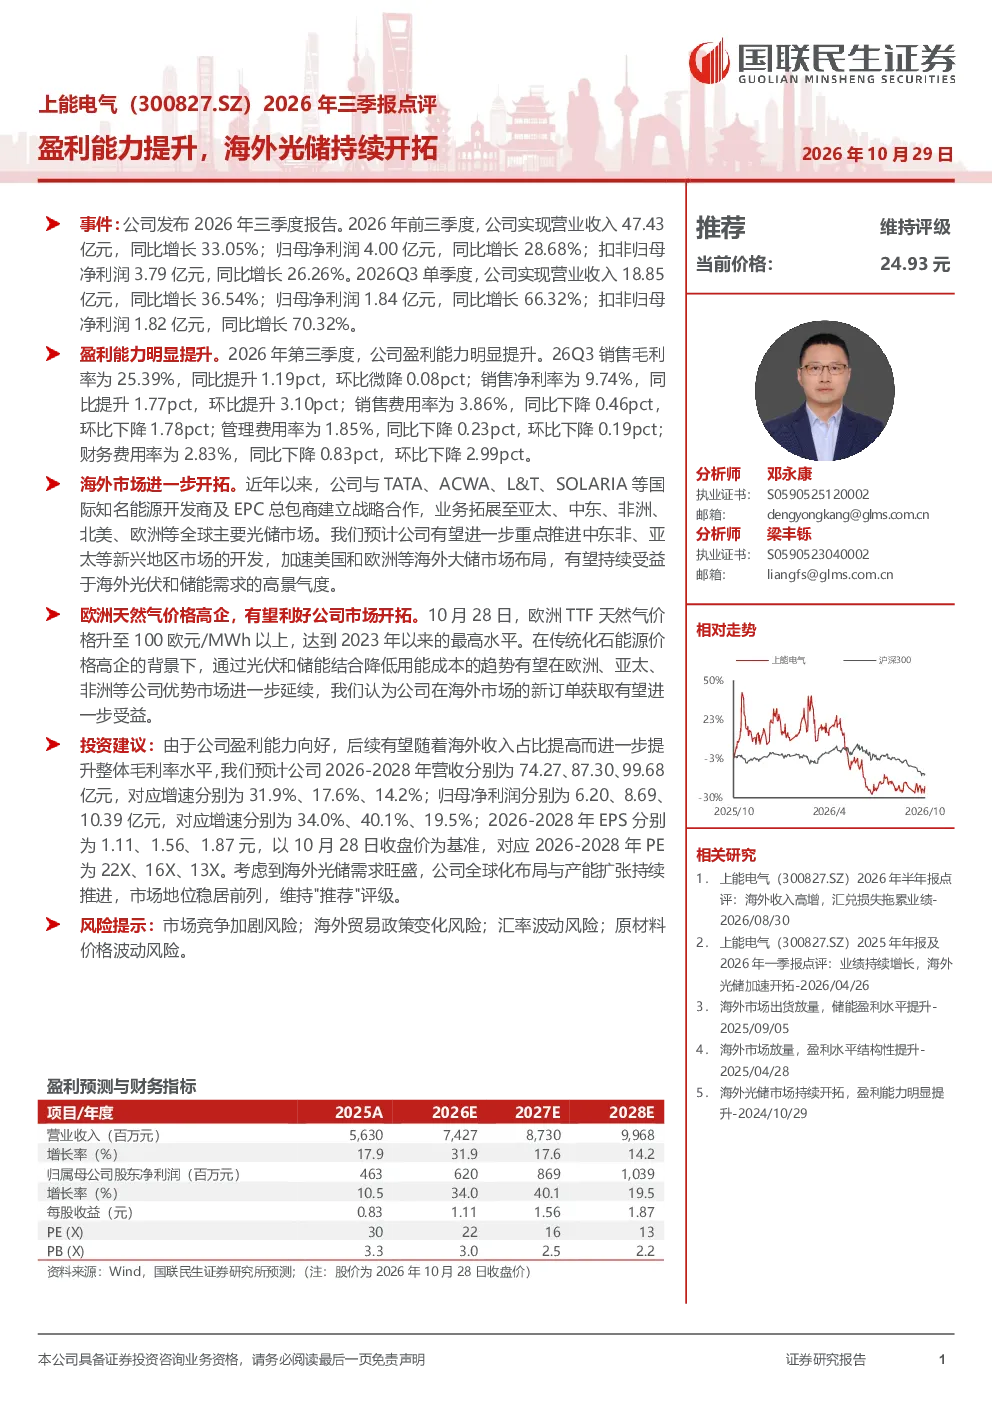
2026年前三季度,上能电气实现营业收入47.43亿元,同比增长33.05%,归母净利润4.00亿元,同比增长28.68%。单季度看,2026Q3营业收入18.85亿元,同比增长36.54%,归母净利润1.84亿元,同比增长66.32%。盈利能力显著提升,26Q3销售毛利率为25.39%,销售净利率为9.74%。公司积极拓展海外市场,与多家国际能源开发商及EPC总包商建立战略合作,业务覆盖全球主要光储市场,预计将进一步推进中东非、亚太等新兴市场开发,加速美国和欧洲等海外大储市场布局。欧洲天然气价格高企背景下,光伏和储能结合降低用能成本的趋势利好公司海外市场新订单获取。
光伏储能赛道未来发展趋势如何?
光伏储能赛道受益于全球能源转型和碳中和目标,市场需求持续增长。随着欧洲天然气价格高企,传统化石能源价格波动加剧,光伏和储能结合降低用能成本的趋势将更加明显。公司积极布局海外市场,特别是在中东非、亚太等新兴市场以及美国和欧洲等海外大储市场,有望抓住市场机遇。未来几年,光伏和储能行业的技术进步和成本下降将进一步推动行业增长,公司作为行业领先企业,有望受益于这一趋势。
上能电气报告重点分析了哪些方面?
报告重点分析了上能电气的盈利能力提升和海外市场开拓。公司2026年前三季度营业收入和净利润均实现显著增长,单季度表现尤为突出。公司通过建立与国际能源开发商及EPC总包商的战略合作,成功拓展海外市场,业务覆盖全球主要光储市场。报告还预测了公司未来几年的财务表现,预计2026-2028年营收和净利润将保持较快增长,EPS分别为1.11、1.56、1.87元,对应PE为22X、16X、13X。
当前光伏储能市场现状如何?
当前光伏储能市场正处于快速发展阶段,全球能源转型和碳中和目标推动市场需求持续增长。光伏和储能结合降低用能成本的趋势日益明显,特别是在欧洲等地区,传统化石能源价格高企进一步加速了这一趋势。公司积极布局海外市场,与多家国际能源开发商及EPC总包商建立战略合作,业务覆盖全球主要光储市场。然而,市场竞争也日益激烈,公司需要持续提升技术水平和成本控制能力,以应对市场挑战。
上能电气研报提示哪些风险?
上能电气研报提示了市场竞争加剧、海外贸易政策变化、汇率波动和原材料价格波动等风险。市场竞争加剧可能导致公司市场份额下降,海外贸易政策变化可能影响公司海外业务拓展,汇率波动可能影响公司财务表现,原材料价格波动可能影响公司成本控制。公司需要密切关注市场变化,制定应对策略,以降低风险。