猜你想问
这份研报主要讲了什么内容?
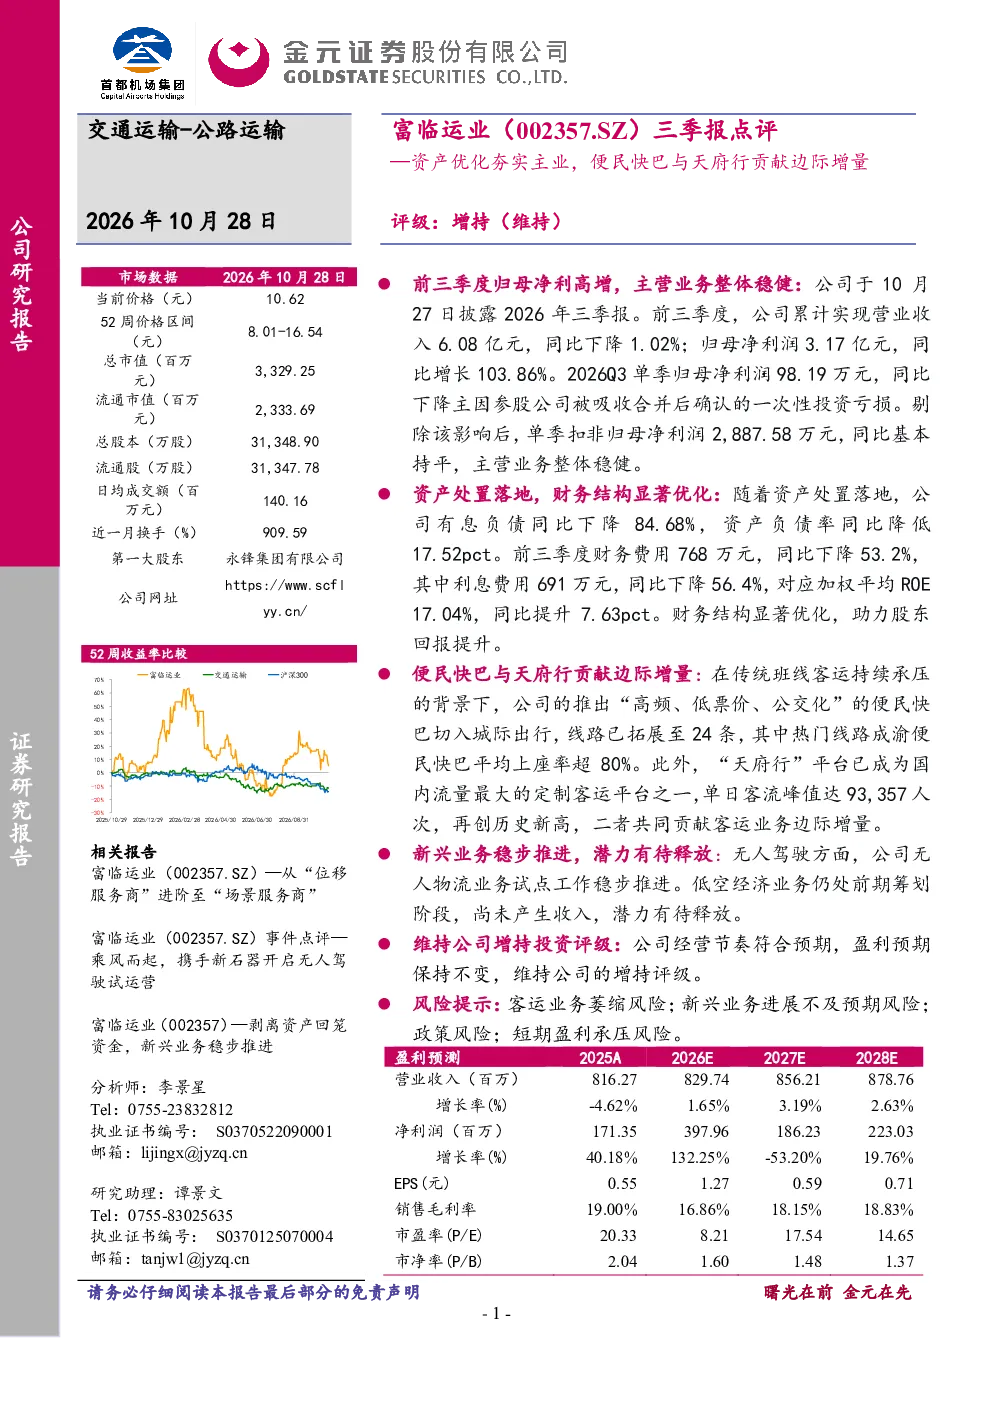
这份研报主要点评了富临运业2026年前三季度的业绩表现,指出公司实现营业收入6.08亿元,同比下降1.02%;归母净利润3.17亿元,同比增长103.86%。报告重点分析了公司通过资产处置优化财务结构,有息负债同比下降84.68%,资产负债率下降17.52个百分点,财务费用同比下降53.2%。同时,报告强调了新兴业务如便民快巴和天府行平台的增长,便民快巴线路已拓展至24条,天府行平台单日客流峰值达93,357人次,共同贡献客运业务边际增量。此外,报告还提及无人驾驶业务试点推进和低空经济业务筹划情况,并维持增持投资评级,提示客运业务萎缩、新兴业务进展不及预期等风险。
交通运输行业发展趋势如何?
交通运输行业正经历转型升级,传统班线客运面临压力,而高频、低票价、公交化的新型客运模式如便民快巴受到市场欢迎。定制客运平台如天府行凭借流量优势快速发展,成为行业新增长点。同时,无人驾驶、低空经济等新兴技术开始试点和筹划,预示着行业未来向智能化、多元化方向发展。企业需积极拓展新兴业务,优化资产结构以应对市场变化,提升盈利能力和股东回报。
研报重点分析了哪些方面?
研报重点分析了富临运业的三季报业绩,包括营收利润表现、资产处置与财务优化成效,以及新兴业务对客运业务的增量贡献。报告详细阐述了便民快巴的线路拓展和上座率情况,以及天府行平台的客流规模。此外,报告还关注了公司无人驾驶业务试点进展和低空经济业务规划,并从财务和业务角度评估了公司发展潜力。
当前市场对富临运业有何判断?
当前市场对富临运业的判断显示,公司在传统客运承压下通过新兴业务实现增长,财务结构显著优化,盈利能力提升。便民快巴和天府行平台的成功运营,为客运业务带来边际增量,显示出公司战略调整的有效性。然而,市场也关注公司新兴业务的进展速度和潜在风险,如客运业务萎缩、政策变化等。整体来看,公司基本面有所改善,但仍需持续关注新兴业务发展情况。
研报提到了哪些风险提示?
研报提示了富临运业面临的主要风险,包括客运业务萎缩风险,由于市场变化和政策调整可能导致传统班线客运需求下降;新兴业务进展不及预期风险,如无人驾驶和低空经济业务发展缓慢可能影响未来增长;政策风险,行业监管政策变化可能影响业务运营;短期盈利承压风险,尽管公司财务费用下降,但新兴业务尚未完全盈利,短期内可能仍面临盈利压力。