猜你想问
这份研报主要分析了恒源煤电的哪些方面?
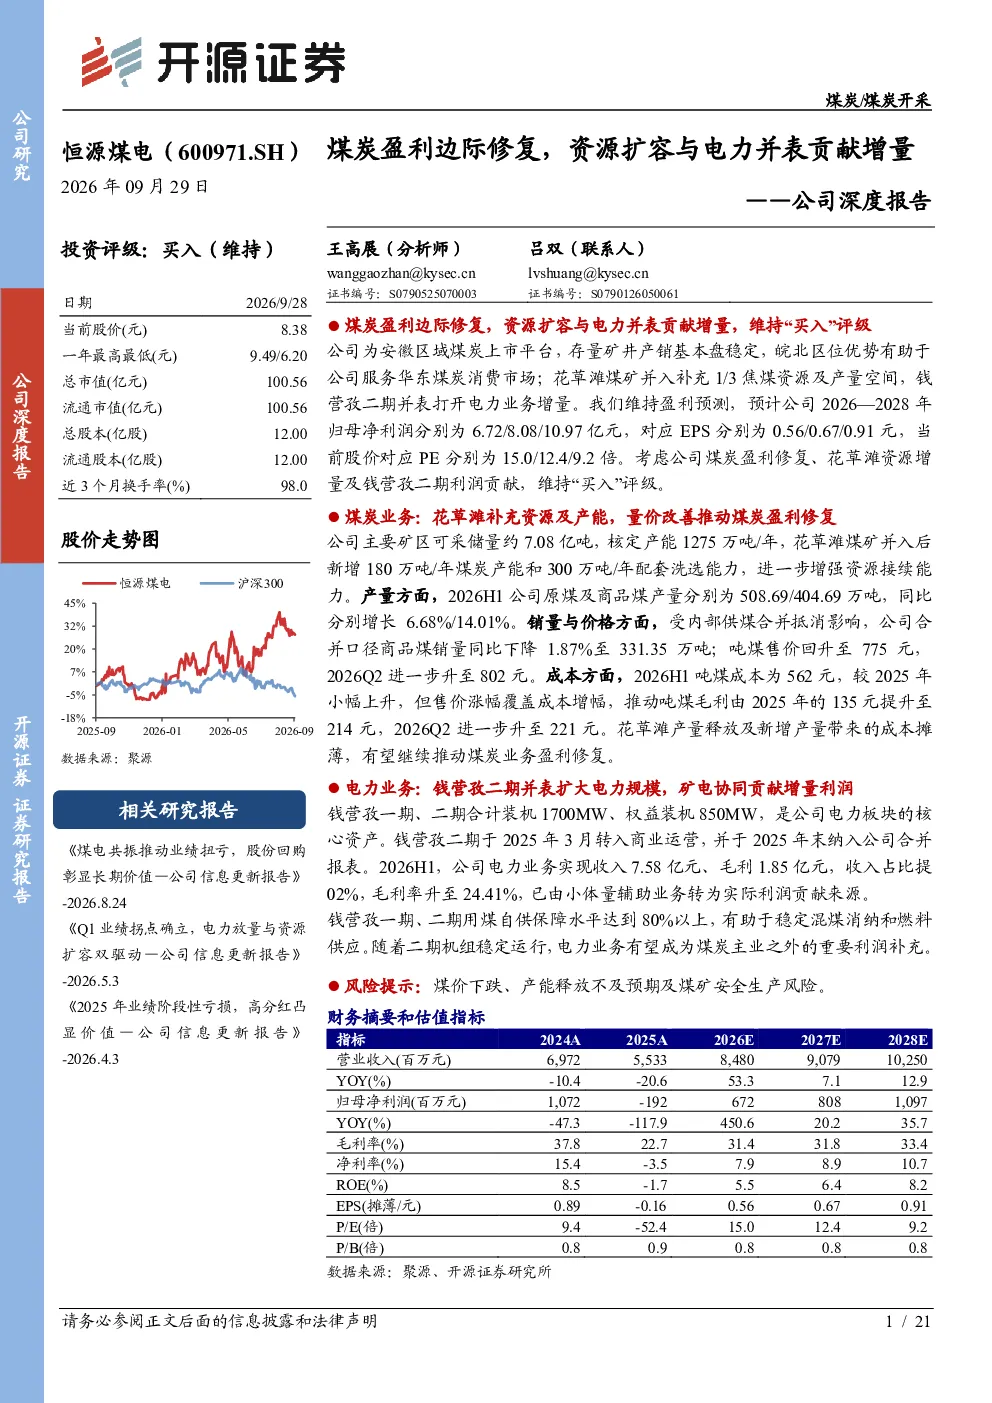
这份研报主要分析了恒源煤电的煤炭业务盈利修复情况、资源扩容以及电力业务并表带来的增量贡献。报告指出,公司存量矿井产销稳定,花草滩煤矿并入后补充了1/3焦煤资源及产量空间,量价改善推动煤炭盈利修复;同时,钱营孜二期并表打开了电力业务增量,矿电协同贡献增量利润。预计公司2026—2028年归母净利润分别为6.72/8.08/10.97亿元,对应EPS分别为0.56/0.67/0.91元,当前股价对应PE分别为15.0/12.4/9.2倍。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多种因素影响,包括能源结构转型、煤炭供需关系变化以及政策调控等。从供需角度看,全球能源转型背景下,煤炭作为基础能源的地位短期内难以替代,但长期看将面临清洁能源的竞争压力。国内煤炭行业经历供给侧改革后,产能逐步释放,但优质煤炭资源仍稀缺,量价关系将直接影响企业盈利。技术进步如智能化矿山建设、高效清洁燃煤技术等将提升行业效率,但整体仍需关注环保约束和政策导向。
研报对恒源煤电的重点分析方向是什么?
研报对恒源煤电的重点分析方向包括煤炭业务的盈利修复逻辑、资源扩容的潜力以及电力业务的并表贡献。报告强调,公司煤炭业务通过存量矿井稳定运营和花草滩煤矿的并入,实现了焦煤资源的补充和产量的提升,量价改善推动盈利修复;电力业务方面,钱营孜二期的并表不仅带来增量收入,还通过矿电协同效应提升了整体利润水平。此外,报告还分析了公司未来几年的盈利预测和估值水平。
当前煤炭市场的现状如何判断?
当前煤炭市场现状呈现周期性波动特征,受宏观经济、能源供需以及政策调控等多重因素影响。从供需角度看,国内煤炭供需基本平衡,但优质煤炭资源供给相对紧张,导致煤价波动较大。政策层面,国家强调能源安全,对煤炭行业保持合理产能规模,同时推动煤炭清洁高效利用。市场方面,下游用煤行业需求季节性明显,电力、化工等行业是主要消费领域。总体看,煤炭市场短期受供需错配影响价格波动,长期则面临转型压力。
研报提示了哪些主要风险?
研报提示的主要风险包括:煤价下跌风险,煤炭企业盈利高度依赖煤价波动,若煤价持续下行将影响公司业绩;产能释放不及预期风险,若花草滩煤矿整合或新产能建设进度不及计划,将影响资源增量预期;钱营孜二期盈利不及预期风险,电力业务并表后能否实现预期利润存在不确定性;煤矿安全生产风险,煤炭开采属于高危行业,安全生产事故可能带来经济损失和声誉影响。此外,政策变化如环保标准提升也可能增加行业成本。