猜你想问
驰宏锌锗2026年前三季度业绩增长的主要驱动因素是什么?
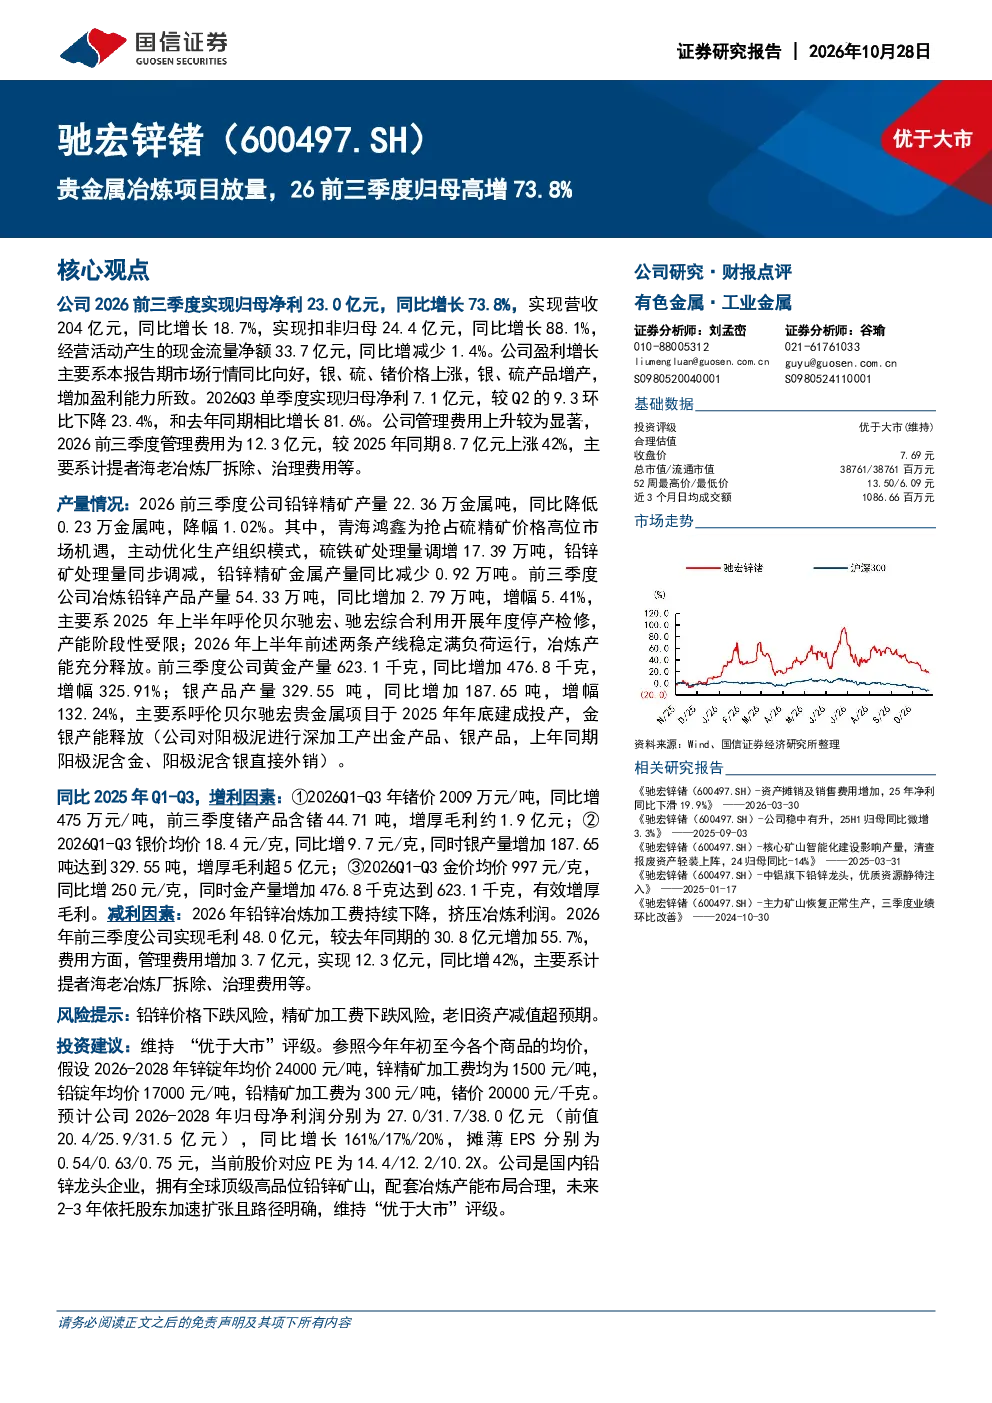
公司2026年前三季度业绩高增长主要得益于市场行情向好,银、硫、锗价格上涨及增产。具体来看,黄金、银产品产量大幅增长,分别同比增长325.91%和132.24%,锗价上涨也贡献了显著利润。同时,冶炼铅锌产品产量同比增长5.41%。尽管如此,管理费用显著上升,同比增长42%,对利润有一定影响。未来业绩仍将受益于贵金属价格上涨和股东加速扩张带来的产能提升。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受多种因素影响,包括供需关系、宏观经济环境及地缘政治风险。当前市场行情向好,主要贵金属价格持续上涨,推动行业盈利能力提升。从产量数据看,黄金、银等贵金属产量增长较快,但铅锌精矿产量略有下降。未来几年,随着全球经济复苏和工业需求回暖,贵金属需求有望保持增长态势。同时,环保政策趋严可能影响部分冶炼产能,需关注行业供需变化。
研报对驰宏锌锗未来几年的盈利预测如何?
研报预计驰宏锌锗2026-2028年归母净利润分别为27.0/31.7/38.0亿元,同比增长161%/17%/20%,摊薄EPS分别为0.54/0.63/0.75元,对应PE为14.4/12.2/10.2倍。盈利增长主要基于贵金属价格上涨和产量增加的预期。敏感性分析显示,2026年归母净利润对铅、锌价格的敏感性较高,锌价在22000-26000元/吨、铅价在15000-19000元/吨范围内,净利润随价格上涨而增加。未来业绩表现将高度依赖贵金属价格走势和公司产能扩张进度。
当前贵金属市场现状如何?
当前贵金属市场现状表现为价格持续上涨和供需关系变化。黄金、银、锗等贵金属价格受全球经济预期、地缘政治风险及央行购金等因素影响,呈现波动上涨趋势。从产量数据看,黄金和银产量增长显著,反映市场需求旺盛。铅锌精矿产量略有下降,但冶炼产品产量增长,显示行业产能扩张。同时,铅锌冶炼加工费下降对部分企业利润造成压力。整体来看,贵金属市场仍处于景气周期,但需关注价格波动风险和行业竞争加剧。
研报提示的驰宏锌锗相关风险有哪些?
研报提示的驰宏锌锗相关风险包括:贵金属价格波动风险,当前市场行情向好可能逆转,影响公司盈利能力;管理费用上升风险,2026年前三季度管理费用同比增长42%,未来可能持续影响利润水平;行业竞争加剧风险,随着行业景气度提升,部分企业产能扩张可能加剧市场竞争;政策风险,环保政策趋严可能限制部分冶炼产能扩张。此外,公司业绩对贵金属价格高度敏感,需关注价格波动对公司财务状况的影响。