猜你想问
这份研报的核心内容是什么?
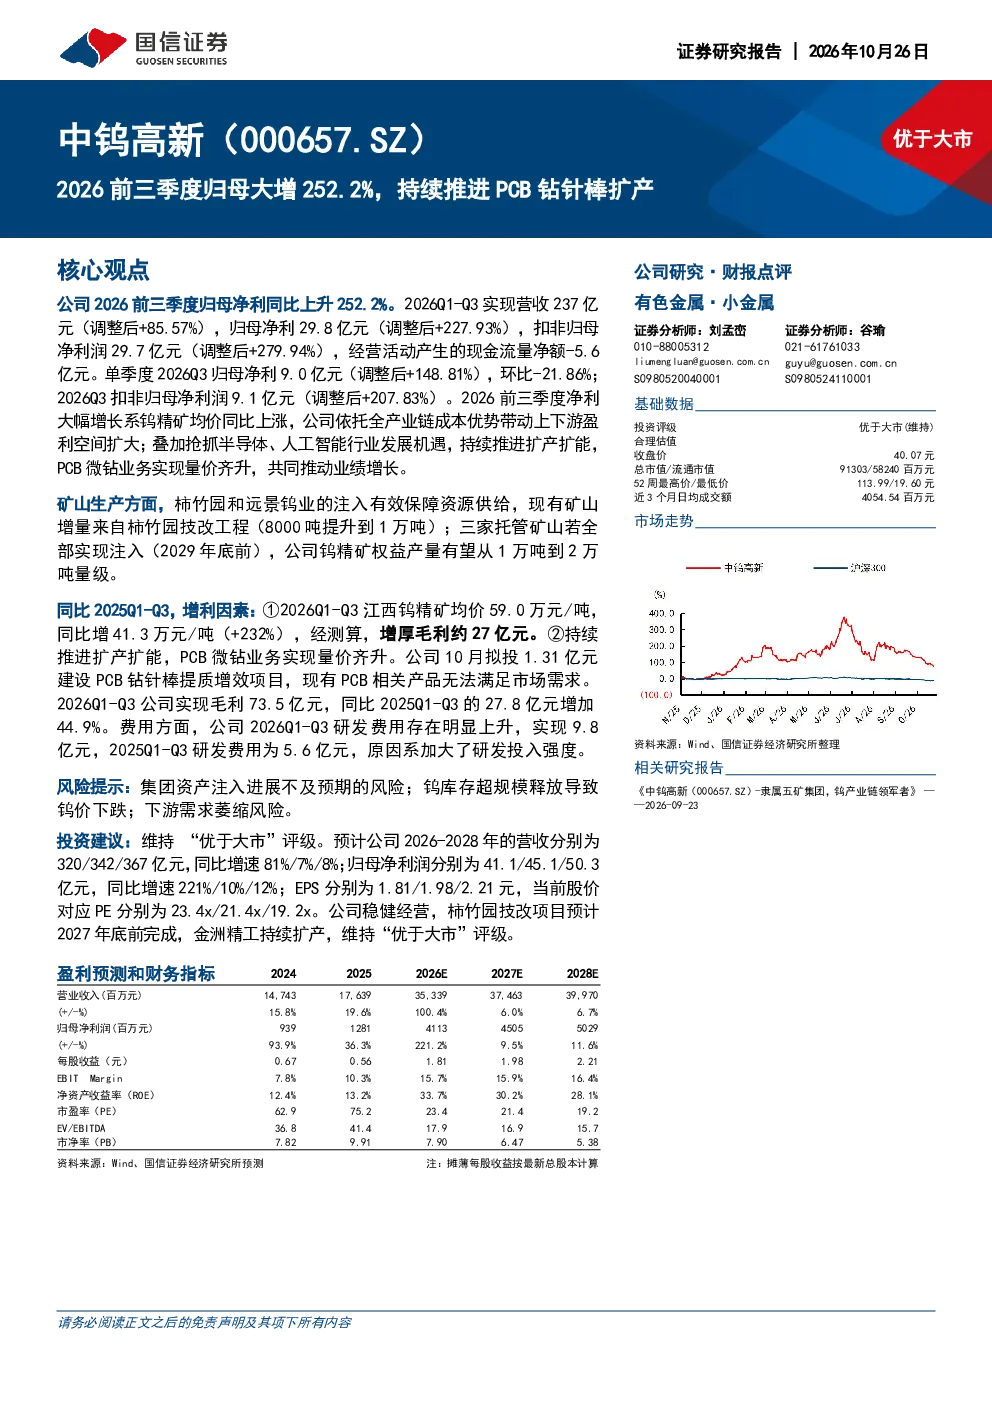
这份研报的核心内容是分析2026年前三季度归母净利润同比大幅增长252.2%的原因,主要得益于钨精矿均价上涨和PCB微钻业务量价齐升。报告指出,公司依托全产业链成本优势,带动上下游盈利空间扩大,并抢抓半导体、人工智能行业发展机遇,持续推进扩产扩能。
钨精矿和PCB微钻行业的发展趋势如何?
钨精矿行业发展趋势显示,钨精矿均价同比上涨41.3万元/吨(+232%),显著增厚了公司毛利约27亿元。这反映了资源稀缺性和市场需求的双重支撑。PCB微钻业务方面,报告提到业务量价齐升,公司拟投1.31亿元建设提质增效项目,表明行业在半导体、人工智能等领域的需求持续旺盛,技术升级和产能扩张是主要发展方向。
研报重点分析了哪些方面?
研报重点分析了公司矿山生产、增利因素及投资建议。在矿山生产方面,柿竹园和远景钨业注入保障资源供给,技改工程提升产量;托管矿山注入后产量有望翻倍。增利因素包括钨精矿价格上涨和PCB微钻业务增长。投资建议维持“优于大市”评级,并给出了未来三年营收、净利润及EPS的预测数据。
当前市场对中钨高新及其行业的现状如何判断?
市场对中钨高新及其行业的现状判断显示,公司凭借全产业链优势在钨精矿价格上涨中获益匪浅,PCB微钻业务也展现出强劲的增长动力。行业层面,半导体和人工智能的快速发展为相关材料和技术提供了广阔的市场空间。公司持续推进扩产扩能,有望进一步巩固市场地位,但需关注行业周期性和技术迭代风险。
研报中提到了哪些风险提示?
研报中提示的主要风险包括:钨精矿价格波动可能影响公司盈利稳定性;PCB微钻市场竞争加剧可能压缩利润空间;矿山资源开采和环保政策变化带来不确定性;以及技术升级和产能扩张过程中可能存在的执行风险。这些风险因素需持续关注,以评估公司长期发展前景。
你可能感兴趣
天工国际PCB钻针棒材扩产点评一体化布局开启新增长极
未知机构2026-07-08
天工国际PCB钻针棒材扩产恰逢苹果折叠屏量产窗口
未知机构2026-07-08
天工国际(0826.HK):PCB钻针棒材扩产恰逢苹果折叠屏量产窗口
未知机构2026-07-08
机械设备行业跟踪周报:强推存储扩产受益的半导体设备;建议关注PCB钻针和棒材进口替代机会
机械设备东吴证券2026-06-28
DW金属天工国际PCB钻针超细晶粒棒材扩产点评回收材
未知机构2026-07-08
天工国际 0826.HK PCB钻针棒材扩产恰逢苹果折叠屏量产窗口
未知机构2026-07-08
2026中报点评:业绩优于预告中枢,加码扩产PCB钻针强化第二曲线
有色金属东吴证券2026-08-24
PCB设备持续扩产技术迭代看好PCB设备钻针增量空间DWJX
未知机构2026-01-21
红包 申万宏源家电机械 持续推荐民爆光电PCB钻针扩产提
未知机构2026-09-07
PCB设备持续扩产技术迭代看好PCB设备钻针增量空间东吴机械
未知机构2026-01-21