猜你想问
这份研报的核心内容是什么?
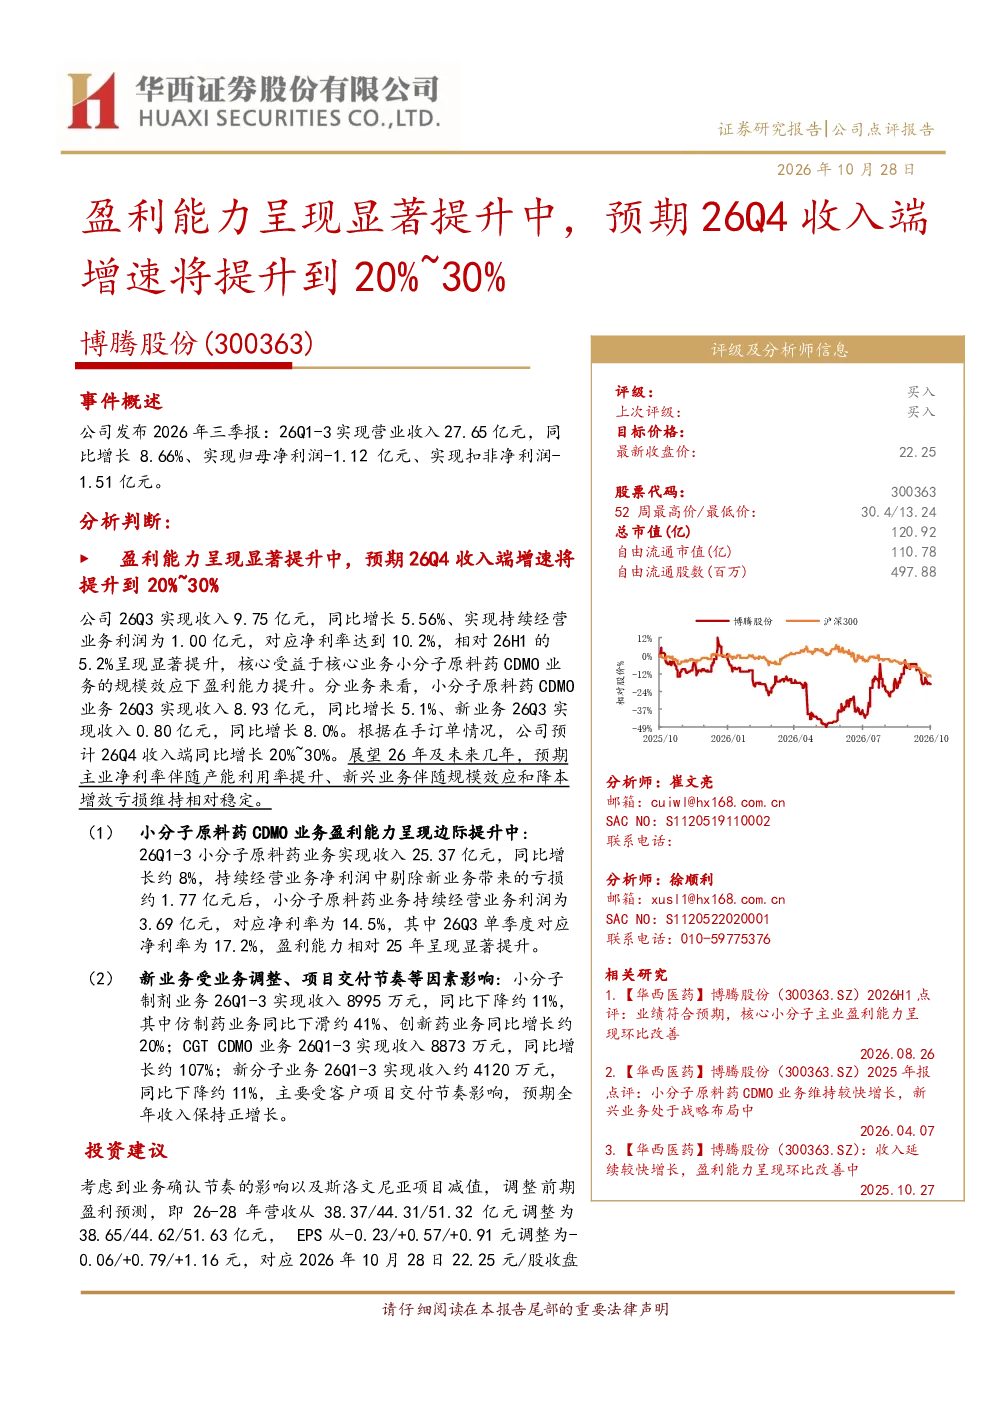
这份研报分析了博腾股份2026年前三季度的业绩表现,指出公司盈利能力显著提升,预计2026年第四季度收入端增速将提升至20%~30%。报告重点介绍了公司核心业务小分子原料药CDMO业务的增长情况,以及新兴业务如CGTCDMO和小分子制剂业务的收入变化。此外,还提到了公司对未来的展望,包括主业净利率的边际改善和新兴业务的规模效应。
小分子原料药CDMO赛道的发展趋势如何?
小分子原料药CDMO赛道正经历快速发展,主要受益于医药行业的整体增长和个性化医疗的需求提升。规模效应显著,头部企业通过产能扩张和技术积累获得竞争优势。同时,新兴业务如CGTCDMO和生物药CDMO也在快速增长,为行业带来新的增长点。未来,随着技术进步和市场需求变化,该赛道有望持续保持高增长态势。
研报重点分析了博腾股份的哪些业务方向?
研报重点分析了博腾股份的核心业务小分子原料药CDMO业务,以及新兴业务如小分子制剂、CGTCDMO和新分子业务。其中,小分子原料药CDMO业务是公司的支柱业务,收入占比高且增长稳定;新兴业务中,CGTCDMO增长迅猛,而小分子制剂业务受仿制药集采影响有所下滑。报告还分析了各业务板块的盈利能力,指出公司整体盈利能力显著提升。
当前医药行业的市场现状如何?
当前医药行业市场现状呈现多元化发展态势,创新药和生物药市场增长迅速,而仿制药市场则面临集采政策带来的压力。同时,全球医药产业链向中国转移的趋势明显,为国内医药企业带来发展机遇。在CDMO领域,市场竞争激烈,但头部企业凭借技术优势和规模效应仍保持领先地位。行业整体处于转型升级阶段,未来市场格局有望进一步优化。
研报提到了哪些风险提示?
研报提示了博腾股份面临的主要风险,包括核心技术骨干及管理层流失风险,这可能影响公司的技术实力和经营稳定性。此外,行业竞争加剧风险也不容忽视,随着新进入者的增加,市场竞争将更加激烈。核心技术人员流失风险也可能对公司的研发能力造成影响。最后,汇率波动风险也可能对公司的财务表现产生影响。