猜你想问
老板电器最新财报表现如何?
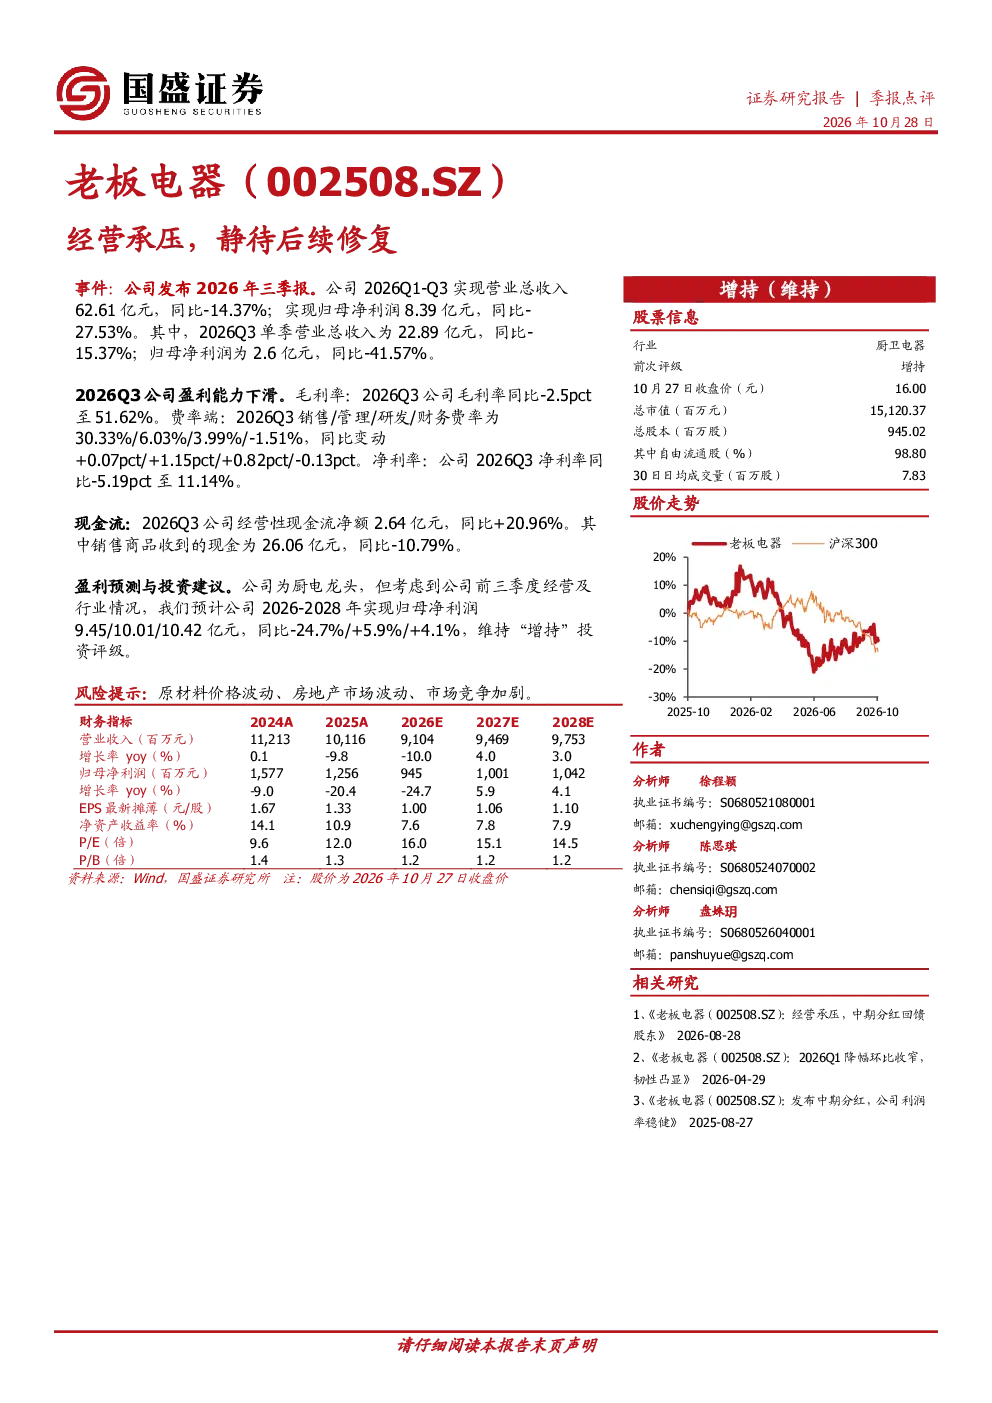
老板电器2026年前三季度经营承压,实现营业总收入62.61亿元,同比-14.37%;归母净利润8.39亿元,同比-27.53%。其中Q3单季营收22.89亿元,同比-15.37%;净利润2.6亿元,同比-41.57%。毛利率51.62%,同比-2.5pct;净利率11.14%,同比-5.19pct。销售/管理/研发/财务费率分别为30.33%/6.03%/3.99%/-1.51%,同比变动+0.07pct/+1.15pct/+0.82pct/-0.13pct。经营性现金流净额2.64亿元,同比+20.96%
厨电行业发展趋势如何?
厨电行业目前面临消费需求波动和市场竞争加剧的挑战。随着房地产市场调整,新房装修需求放缓,存量市场替换需求成为主要驱动力。智能化、健康化成为产品升级方向,但高端产品渗透率提升缓慢。行业集中度持续提升,头部企业如老板电器仍保持领先地位,但需关注原材料成本波动和渠道变革带来的影响
研报对老板电器的分析重点是什么?
研报重点分析了老板电器前三季度经营数据,指出其收入和利润双降,毛利率和净利率均出现下滑,但现金流表现稳健。报告维持“增持”评级,预计2026-2028年归母净利润分别为9.45/10.01/10.42亿元,同比-24.7%/+5.9%/+4.1%。关注点在于公司作为厨电龙头的技术创新和品牌护城河
当前市场对老板电器的判断是什么?
市场对老板电器的判断呈现分化。一方面,认可其作为厨电行业龙头的品牌优势和市场份额,认为其具备长期发展潜力。另一方面,担忧短期经营压力和行业周期性波动对其业绩的影响。分析师建议关注公司后续产品升级和渠道优化措施,以及行业整体复苏迹象
研报有哪些风险提示?
研报提示的主要风险包括:宏观经济下行压力可能影响消费支出,尤其是家电等大额消费品;原材料价格波动可能侵蚀利润空间;行业竞争加剧导致价格战风险;房地产市场需求疲软影响渠道销售;政策监管变化可能带来不确定性