猜你想问
贝泰妮2026年前三季度业绩表现如何?
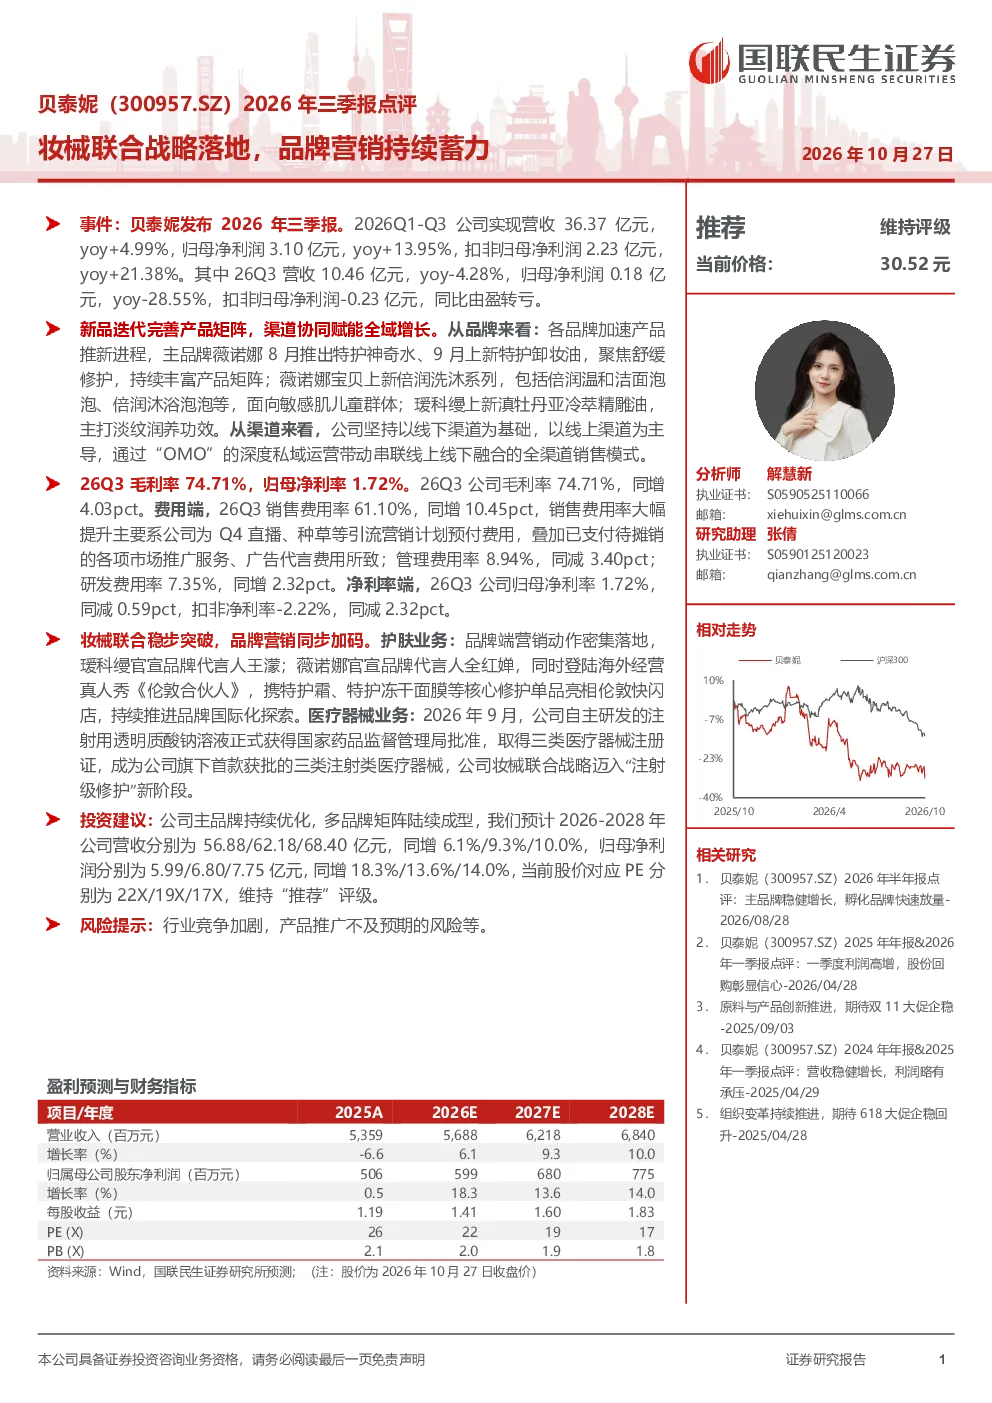
贝泰妮2026年前三季度营收36.37亿元,同比增长4.99%,归母净利润3.10亿元,同比增长13.95%。但26Q3营收和归母净利润分别同比下降4.28%和28.55%,扣非归母净利润同比由盈转亏。毛利率74.71%,同比增长4.03个百分点;销售费用率61.10%,同比增长10.45个百分点,主要因营销费用预付;管理费用率8.94%,同比下降3.40个百分点;研发费用率7.35%,同比增长2.32个百分点。净利率端,26Q3归母净利率1.72%,同比下降0.59个百分点,扣非净利率-2.22%,同比下降2.32个百分点。
报告对化妆品行业的趋势有何分析?
报告显示化妆品行业竞争加剧,品牌需持续创新和营销投入。贝泰妮通过多品牌矩阵和妆械联合战略应对市场变化,主品牌薇诺娜和瑷科缦等加速产品推新,并推进国际化探索。行业整体需关注产品研发、渠道协同及品牌营销效率,线上线下融合的全渠道模式成为趋势。
报告重点分析了哪些业务方向?
报告重点分析了贝泰妮的品牌营销和妆械联合战略。品牌营销方面,各品牌加速产品推新,如薇诺娜推出特护系列,瑷科缦官宣代言人王濛。妆械联合方面,注射用透明质酸钠溶液获批,标志着公司进入“注射级修护”新阶段。此外,报告还关注了公司多品牌矩阵的持续优化和“OMO”私域运营模式。
当前市场对贝泰妮的判断是什么?
当前市场对贝泰妮的判断显示其业绩稳健但存在波动,26Q3净利润下滑主要受销售费用率上升影响。公司通过妆械联合战略和多品牌布局寻求长期增长,预计2026-2028年营收和净利润将保持增长态势。市场关注其品牌营销效果和产品推广能力,以及行业竞争对其市场份额的影响。
研报提示了哪些风险?
研报提示的风险包括行业竞争加剧和产品推广不及预期。化妆品行业竞争激烈,新品牌和产品不断涌现,可能影响贝泰妮的市场份额。同时,营销费用率上升可能影响短期盈利能力,需关注产品推广效果和成本控制。此外,政策变化和原材料价格波动也可能带来不确定性。