猜你想问
这份研报主要讲了什么内容?
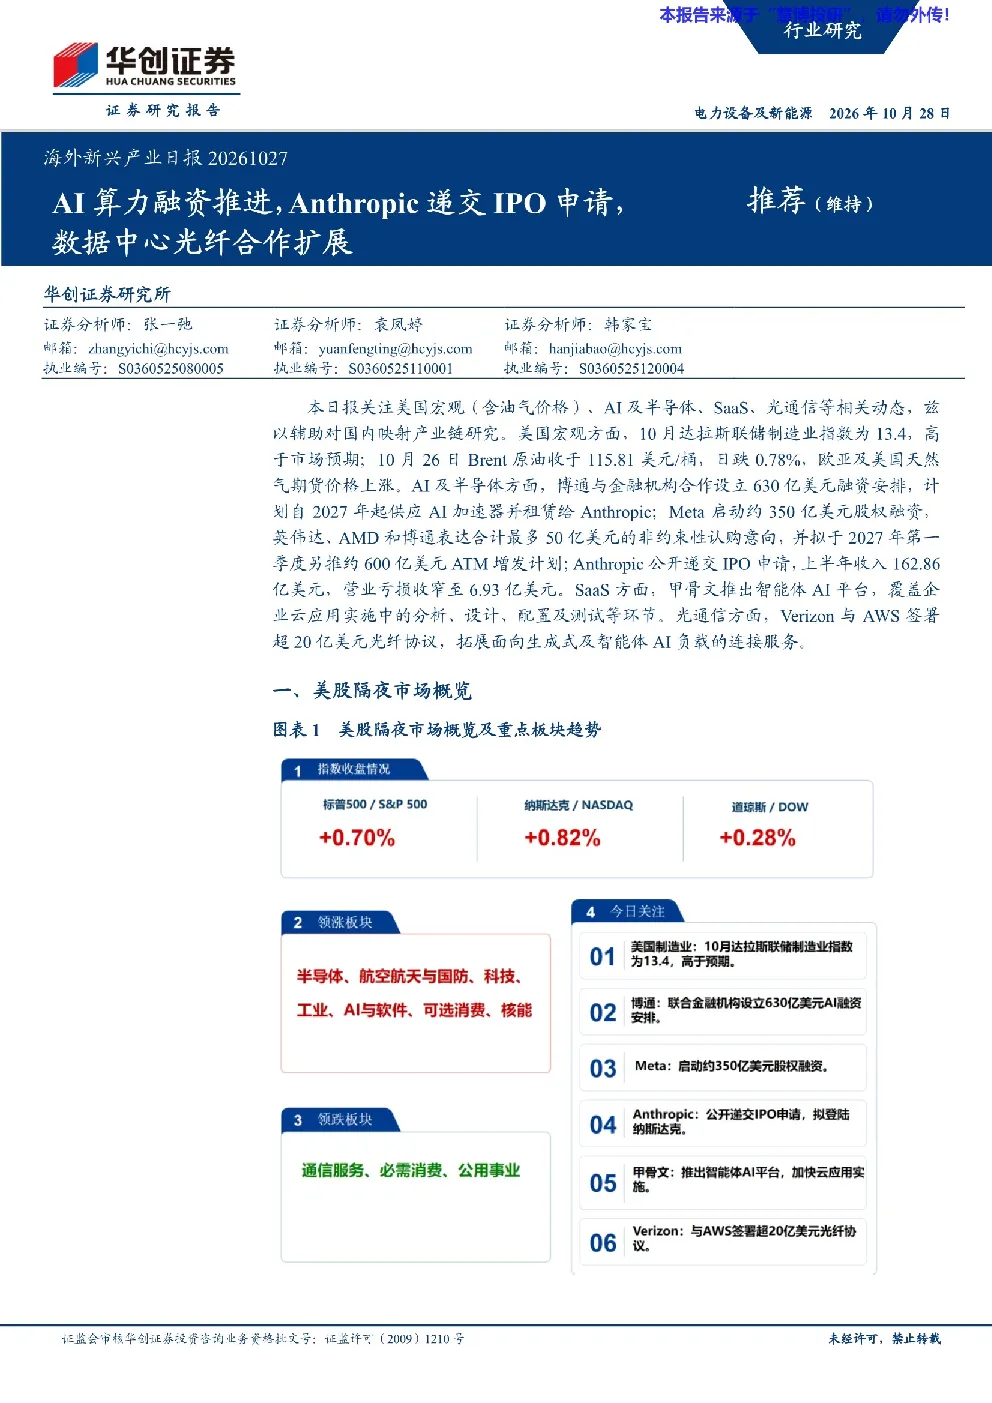
本研报聚焦电力设备及新能源行业的海外新兴产业动态。核心内容包括AI算力融资安排的推进,如博通联合金融机构设立630亿美元AI融资计划,Anthropic递交IPO申请,上半年收入162.86亿美元,营业亏损收窄至6.93亿美元。此外,甲骨文推出OracleAISuccessNavigator智能体平台,拓展企业云应用场景。Verizon与AWS扩大光纤合作,签署价值超20亿美元的暗光纤协议,支持AI数据中心连接。报告还涵盖了美国制造业指数超预期、油气价格走势分化等宏观信息。
AI算力赛道的发展趋势如何?
AI算力赛道呈现融资加速和产业化推进的趋势。博通、Meta等企业通过大规模股权融资和融资安排,为AI算力需求提供资金支持。Anthropic等头部模型企业递交IPO申请,标志着AI算力商业化进入新阶段。同时,数据中心光纤合作扩展,如Verizon与AWS的合作,为AI算力基础设施提供网络支持。这些动态表明AI算力需求持续增长,产业链各环节协同发展。
报告重点分析了哪些方向?
报告重点分析了AI算力融资与产业化进展,包括博通、Meta、Anthropic等企业的融资计划与IPO动向。同时关注SaaS领域,甲骨文推出智能体平台,拓展企业云应用场景。光通信方面,Verizon与AWS扩大光纤合作,支持AI数据中心建设。此外,报告还跟踪美国制造业指数和油气价格走势,为行业分析提供宏观背景。
当前AI及半导体市场的现状如何?
当前AI及半导体市场呈现融资活跃和产业化加速的态势。头部企业通过大规模融资和合作,推动AI算力产业链发展。AI算力需求持续增长,带动相关芯片、光通信等环节的投入。同时,美国制造业指数超预期,显示经济活动保持韧性。油气价格走势分化,对能源成本和下游需求产生影响,需关注其对整体经济环境的影响。
研报提示了哪些风险?
研报提示了三大风险:油气价格大幅波动风险,能源供应或运输受扰可能导致油气价格进一步上涨,增加通胀压力并影响下游需求。AI融资不足及采购缩减风险,股权发行、融资协议签署或资金交割延后可能影响芯片采购及数据中心建设进度。算力设备交付及投运延期风险,AI芯片供货、系统集成或光纤网络建设进度不及预期可能延后客户算力部署及相关供应商收入确认。