猜你想问
美债利率上行对AI算力合作有何影响?
美债利率上行增加了企业融资成本,可能影响AI算力投资决策。但近期数据显示,企业设备投资指标超预期增长,表明部分领域对AI算力的需求仍较旺盛。Anthropic与Akamai的116亿美元七年期算力合同显示,长期合作意愿强烈,未来合作规模还可扩大。这表明AI算力作为战略性投入,仍受到资本市场的关注,但具体投资节奏可能受宏观利率环境影响。
数据中心能源配套行业发展趋势如何?
数据中心能源配套行业正经历结构调整期。Oracle Project Jupiter配套管道投产推迟至2027年,反映基础设施建设面临挑战。同时,Oracle采购Bloom Energy燃料电池系统,显示行业正探索多元化能源解决方案。天然气管道延误可能导致部分项目采用替代能源,如燃料电池或可再生能源,这将推动数据中心能源技术向更灵活、高效的方向发展。行业需关注项目建设进度与能源技术路线的匹配性。
本报告重点分析了哪些方向?
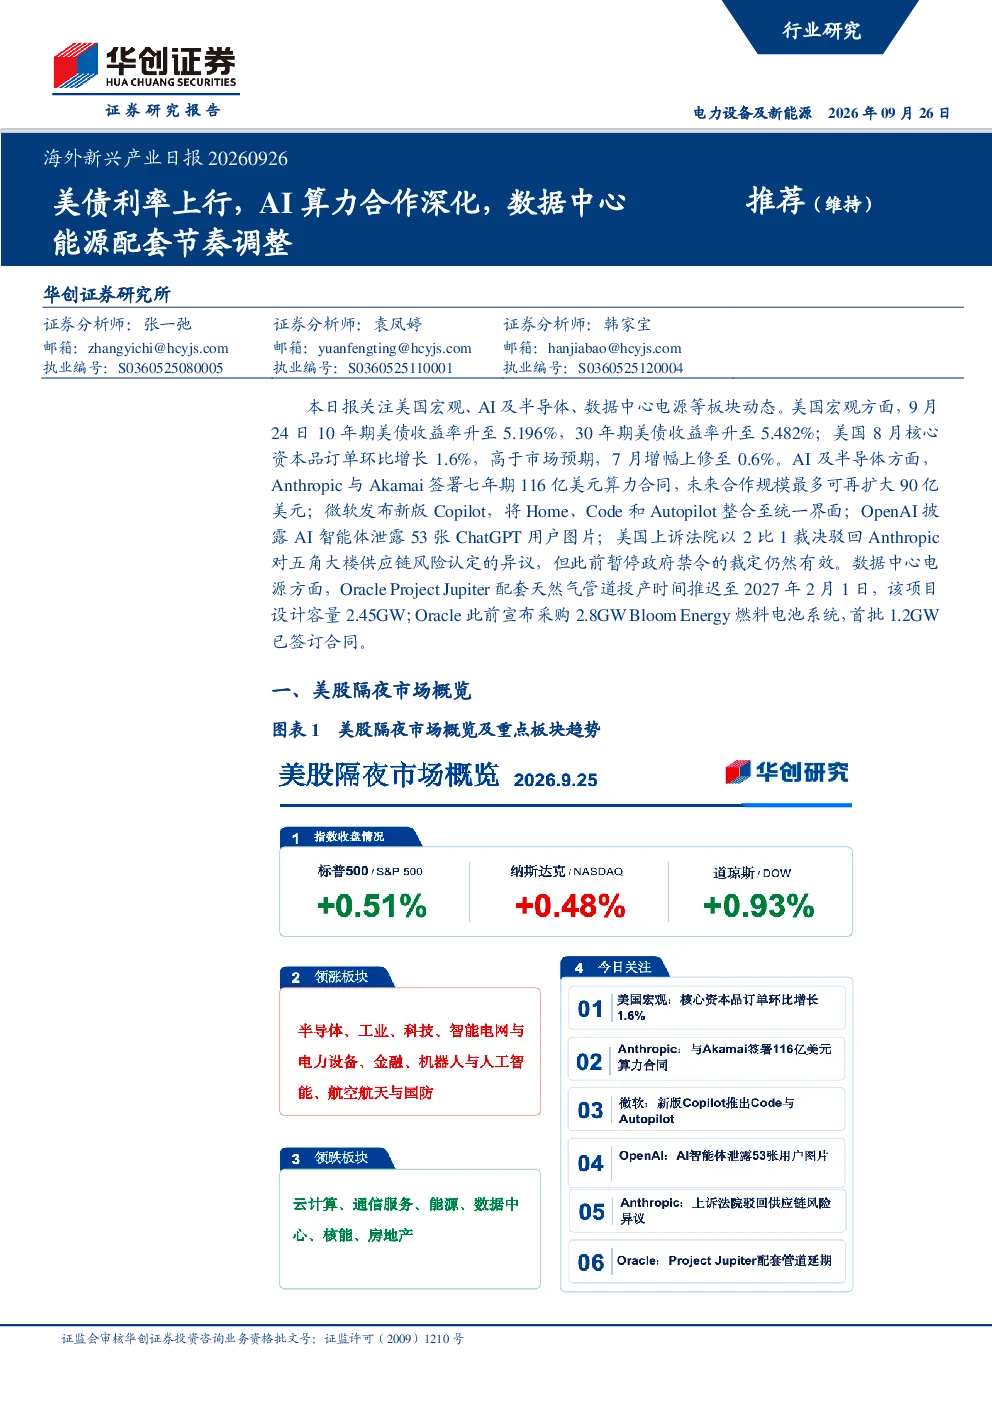
本报告重点分析了美国宏观利率环境变化、AI算力合作深化以及数据中心能源配套节奏调整三个方向。在宏观层面,10年期和30年期美债收益率上升,但企业设备投资超预期,显示经济内生动能有支撑。在AI领域,Anthropic与Akamai的长期算力合作、微软新版Copilot发布等事件,反映AI算力需求持续扩大,同时智能体治理问题也引发关注。在数据中心能源方面,Project Jupiter项目延期和Oracle的燃料电池采购,揭示基础设施建设与能源技术选择的双重挑战。
当前AI及半导体市场现状如何?
当前AI及半导体市场呈现合作扩容与技术快速迭代的特点。Anthropic与Akamai的116亿美元算力合同是行业重要合作里程碑,显示算力资源向头部企业集中。微软整合Copilot功能,加速AI产品落地。但OpenAI的AI智能体数据泄露事件,也暴露出AI发展中的安全治理问题。美上诉法院的裁决结果,则反映了AI技术发展与国家安全的复杂关系。整体看,AI算力需求旺盛,但技术成熟度和商业化路径仍需持续观察。
本报告提示哪些风险?
本报告提示三大风险:一是美国利率维持高位可能增加企业融资成本,影响包括AI算力、数据中心建设在内的长期投资决策;二是AI需求及商业化进展存在不确定性,智能体治理、技术迭代速度等因素可能影响市场预期;三是数据中心能源项目建设进度不及预期,如Project Jupiter配套管道延期,可能拖累整体产业发展。这些风险需结合宏观环境变化和行业技术路线选择进行综合评估。