猜你想问
OpenAI最新财报的核心内容是什么?
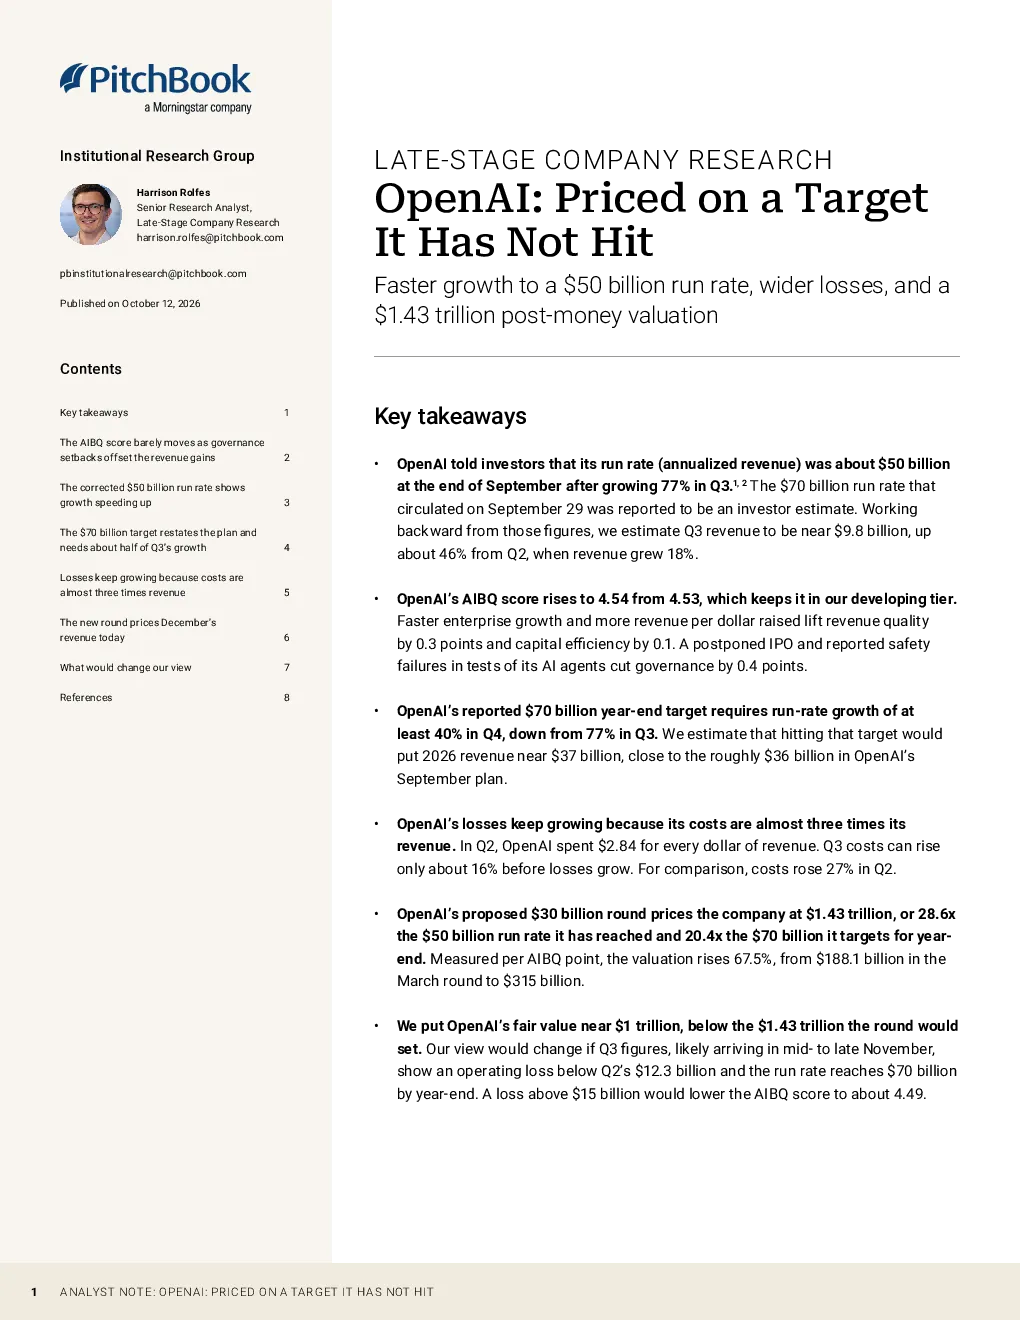
OpenAI最新财报显示其营收年化率(run rate)约为50亿美元,较Q3增长77%。修正后的Q3营收约9.8亿美元,同比增长46%。全年营收目标为70亿美元,需Q4增长约40%。亏损持续扩大,成本几乎是收入的3倍,Q2亏损12.3亿美元,成本收入比2.84:1。若成本与营收同步增长,亏损将持续扩大。
AI行业的发展趋势如何?
AI行业持续快速发展,OpenAI作为头部企业表现亮眼。营收增长加速,全年营收预计可达370亿美元。但行业普遍面临成本高企问题,多数企业亏损扩大。未来需关注技术突破、商业化落地及监管政策变化,资本投入巨大,依赖后续融资维持运营。
这份研报重点分析了哪些方向?
研报重点分析了OpenAI的营收增长与亏损状况,评估其成本控制能力及融资需求。同时关注其AI商业质量(AIBQ)评分,资本效率与营收质量有所提升,但治理因素影响评分。此外,研报还探讨了估值合理性,当前估值依赖全年70亿美元目标的实现,若目标达成,估值合理;否则存在风险。
当前市场对OpenAI的判断是什么?
市场对OpenAI的判断呈现分化,一方面认可其技术领先地位和营收增长潜力,另一方面担忧其持续扩大的亏损和依赖融资的现状。投后估值已达1.43万亿美元,市盈率较高,未来表现取决于能否达成营收目标。投资者需关注其成本控制及商业化进展。
这份研报提示了哪些风险?
研报提示的主要风险包括成本控制难度大,若成本与营收同步增长,亏损将持续扩大,可能影响后续融资能力。估值较高,依赖全年70亿美元目标的实现,若目标未达成,存在估值下调风险。此外,AI行业监管政策变化、技术竞争加剧及安全测试失败等因素也可能影响其发展前景。
你可能感兴趣
TMT行业周报(10月第2周):OpenAI达成算力、模型、应用三重突破
信息技术世纪证券2025-10-13
电子行业周报:OpenAI与AMD达成重磅协议,三星、SK海力士加入‘星际之门’
电子设备国投证券2025-10-07
AMD与OpenAI达成战略合作共建6GW超千亿美元AI算力投资大摩
未知机构2025-10-09
传媒互联网周报:OpenAI与苹果达成关键协议,关注暑期档定档情况
文化传媒国信证券2024-06-03
OpenAI与AMD达成战略协议,关注存储及AI算力需求
电子设备上海证券2025-10-11
全球科技行业周报:苹果与OpenAI达成合作,“纯血鸿蒙”发布在即
文化传媒华安证券2024-06-16
博通宣布与OpenAI达成10GW级AI合作大摩JMoore2
未知机构2025-10-15
传媒行业周报系列2025年第43周:中美元首会晤达成重要共识,OpenAI年化收入将达200亿美元
文化传媒华西证券2025-11-02
资讯日报:AMD与OpenAI宣布达成6吉瓦算力协议
国信证券2025-10-08
电子行业周度点评报告:AMD与OPENAI达成6GW协议,开发互连技术UALink或加速渗透
电子设备金元证券2025-10-12