猜你想问
这份研报的核心内容是什么?
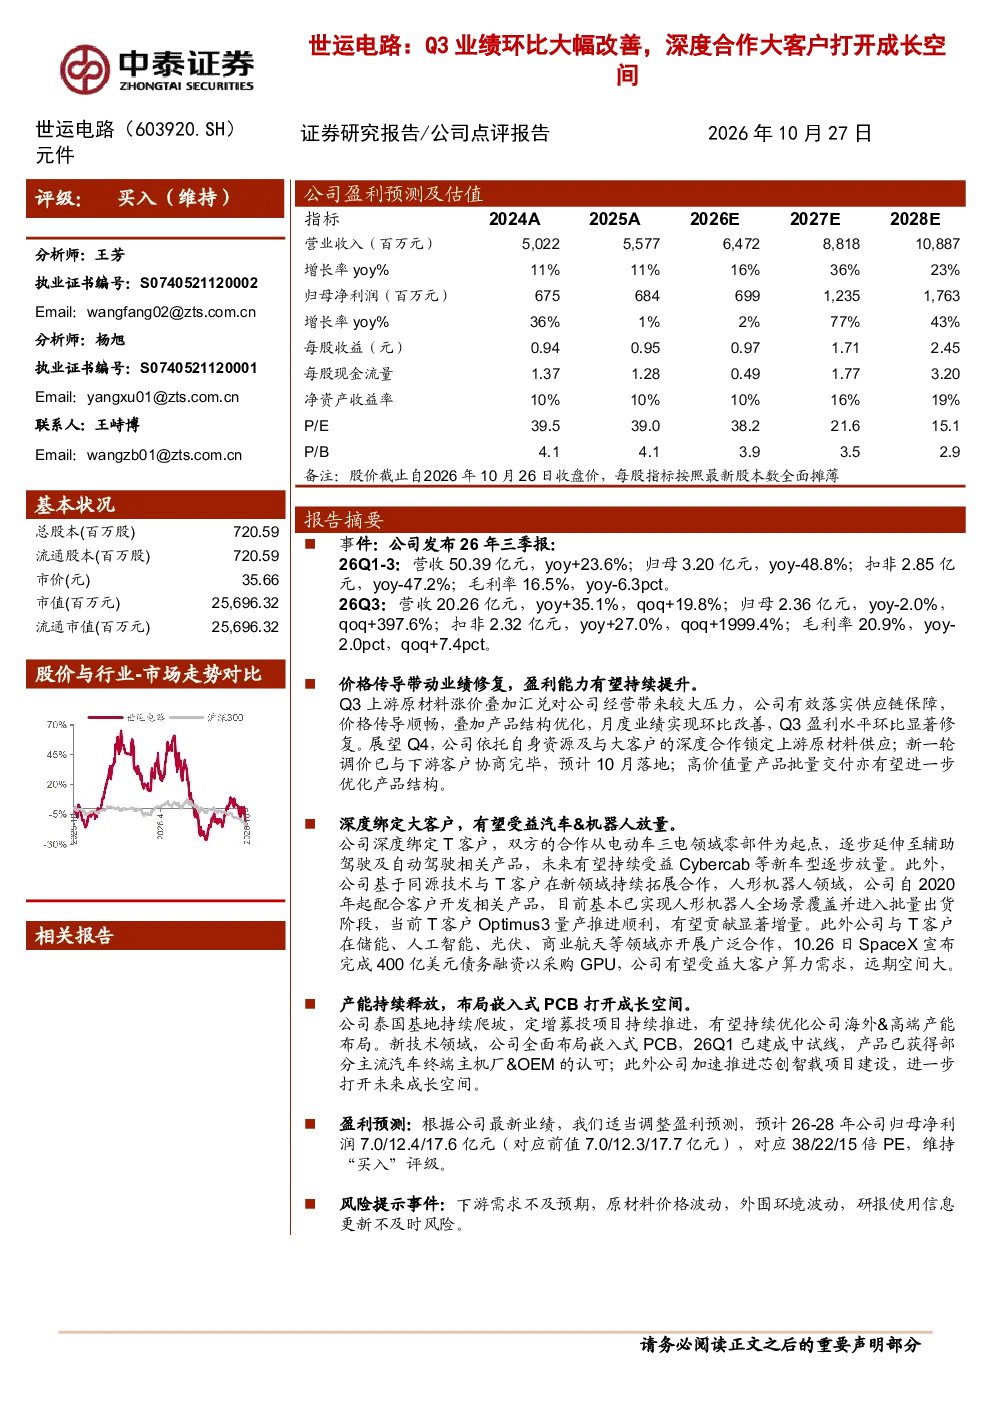
本报告分析世运电路2026年Q1-Q3及Q3业绩表现,显示Q3营收同比增长35.1%,环比增长19.8%,归母净利润环比大幅增长397.6%。业绩改善主要归因于价格传导顺畅和产品结构优化,尽管毛利率有所下降,但公司通过供应链保障有效应对了上游原材料涨价和汇兑压力等挑战。
当前嵌入式PCB赛道的发展趋势如何?
嵌入式PCB赛道正经历快速发展,世运电路通过深度绑定大客户T,合作领域从电动车三电零部件扩展至辅助驾驶、自动驾驶和人形机器人等前沿领域。公司已建成中试线并获得主流汽车终端主机厂认可,芯创智载项目建设将进一步打开成长空间。受益于大客户算力需求,该领域远期发展潜力广阔。
研报重点分析了哪些方面?
研报重点分析了世运电路的业绩表现、客户合作及盈利预测。业绩方面,Q3营收和净利润均实现环比大幅增长;客户合作方面,公司与T客户深度绑定,合作领域持续拓宽,新车型逐步放量,人形机器人Optimus3量产推进顺利;盈利预测方面,2026-2028年归母净利润预计分别为7.0/12.4/17.6亿元,维持“买入”评级。
当前市场对世运电路的判断是什么?
市场对世运电路的判断显示,公司Q3业绩环比显著改善,展现出较强的经营韧性和供应链保障能力。公司深度绑定大客户,业务领域不断拓展,尤其在嵌入式PCB和新能源汽车相关领域具备竞争优势。尽管面临原材料价格波动等挑战,但公司通过产品结构优化和价格传导有效应对,未来发展空间值得期待。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、原材料价格波动、外围环境波动及研报信息更新不及时。这些风险可能对公司业绩和经营产生影响,需持续关注。例如,上游原材料价格波动可能传导至成本端,而下游需求变化则直接影响公司订单和收入稳定性。
你可能感兴趣
Q3业绩环比改善,聚氨酯项目打开成长空间
基础化工华安证券2024-10-25
2022年三季报点评:Q3业绩环比实现大幅改善,长期成长空间广阔
交通运输东吴证券2022-10-28
Q3收入同环比改善,激光雷达/医疗光学打开成长空间
华安证券2023-11-06
公司信息更新报告:Q3业绩同环比增长,反内卷及新材料布局打开成长空间
基础化工开源证券2025-10-29
Q3业绩环比回落,募投项目打开成长空间
医药生物中泰证券2020-10-18
Q3业绩环比回落,募投项目打开成长空间
医药生物中泰证券2020-09-27
公司事件点评报告:Q3业绩环比扭亏,SiC业务打开长期成长空间
电子设备华鑫证券2023-11-14
公司信息更新报告:Q3业绩环比下滑,碳三碳四项目将打开成长空间
基础化工开源证券2021-10-31
业绩符合预期,Q3 环比改善明显,美国市场空间有望进一步打开
医药生物国盛证券2020-10-27
二季度业绩环比大幅增长,拓展产品矩阵打开成长空间
华安证券2023-08-29