猜你想问
恩捷股份最新财报有哪些亮点?
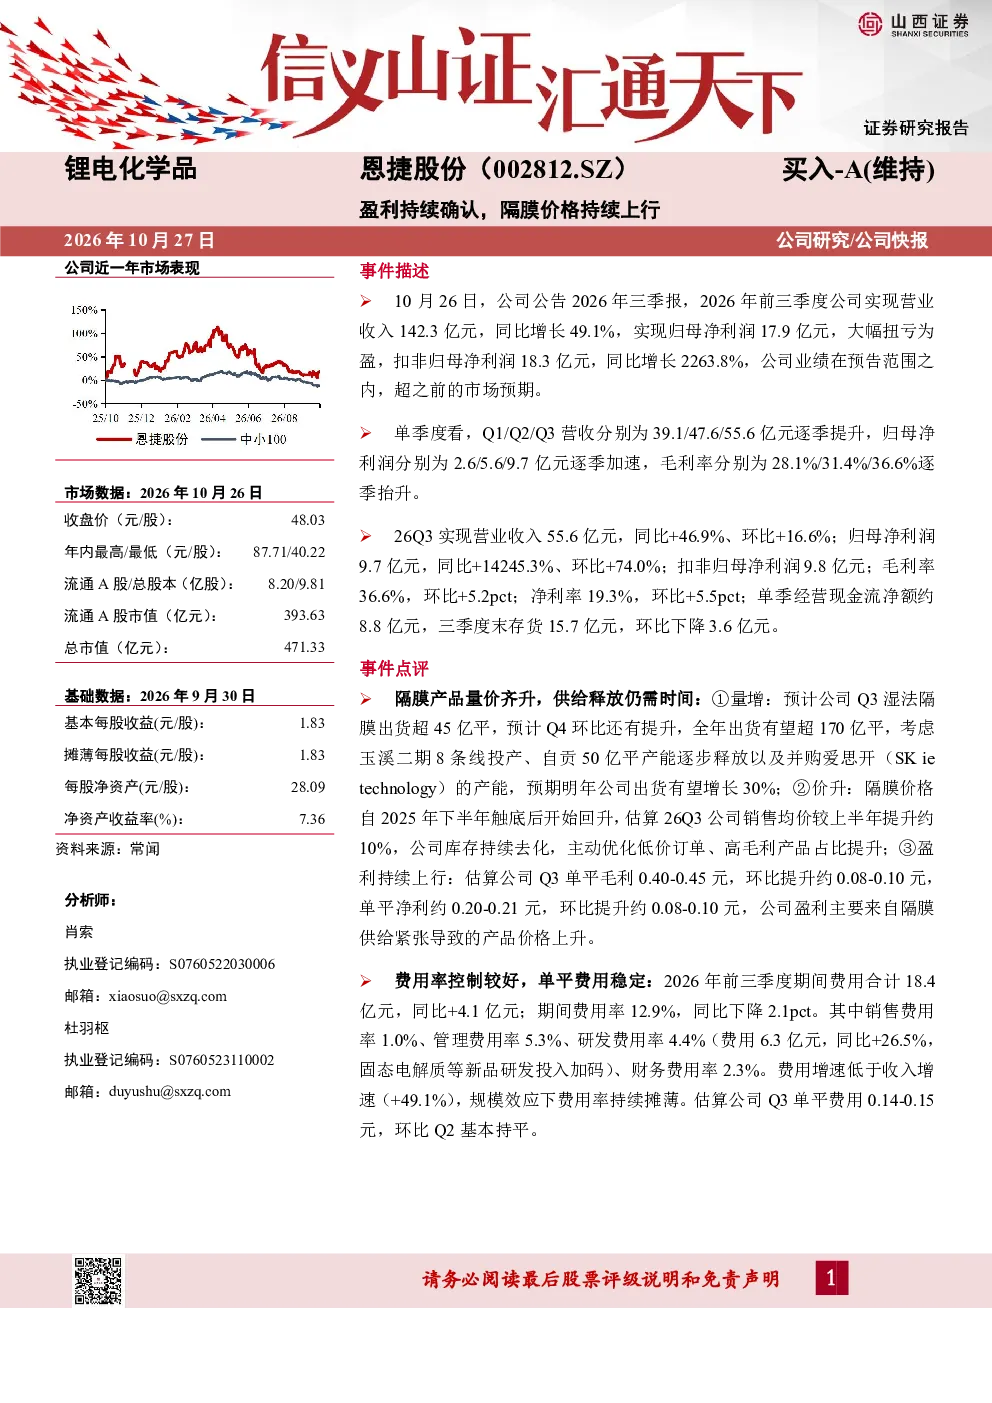
恩捷股份2026年前三季度业绩大幅改善,实现营收142.3亿元(同比增长49.1%),归母净利润17.9亿元(扭亏为盈),扣非归母净利润18.3亿元(同比增长2263.8%)。单季度来看,Q3营收55.6亿元(同比+46.9%),归母净利润9.7亿元(同比+14245.3%),毛利率36.6%(环比+5.2pct),净利率19.3%(环比+5.5pct)。主要得益于隔膜业务量价齐升,湿法隔膜出货超45亿平,预计全年超170亿平,明年出货有望增长30%;隔膜价格自2025年下半年触底回升,26Q3销售均价环比提升约10%。费用率控制良好,前三期期间费用率12.9%(同比下降2.1pct)。
湿法隔膜行业发展趋势如何?
湿法隔膜业务呈现量价齐升态势,恩捷股份Q3湿法隔膜出货超45亿平,预计全年超170亿平,明年出货有望增长30%。隔膜价格自2025年下半年触底回升,26Q3销售均价环比提升约10%,主要受益于供给紧张推动价格上升。行业层面,湿法隔膜需求持续增长,主要应用于锂电池领域,随着新能源汽车渗透率提升,隔膜需求有望保持较高增速。未来技术发展方向包括提高安全性、提升能量密度等,恩捷股份在湿法隔膜领域具备领先优势。
报告重点分析了恩捷股份的哪些方面?
报告重点分析了恩捷股份的隔膜业务表现和盈利能力。隔膜业务方面,Q3湿法隔膜出货量大幅增长,价格持续上行,推动业务高增长。盈利能力方面,Q3单平毛利0.40-0.45元,单平净利约0.20-0.21元,毛利率36.6%(环比+5.2pct),净利率19.3%(环比+5.5pct),主要得益于供给紧张推动价格上升。此外,报告还分析了费用率控制情况,前三期期间费用率12.9%(同比下降2.1pct),费用增速低于收入增速,规模效应显著。
当前湿法隔膜市场状况如何?
当前湿法隔膜市场呈现供需紧张态势,推动价格持续上行。恩捷股份Q3湿法隔膜出货超45亿平,预计全年超170亿平,明年出货有望增长30%。隔膜价格自2025年下半年触底回升,26Q3销售均价环比提升约10%。行业层面,湿法隔膜需求持续增长,主要应用于锂电池领域,随着新能源汽车渗透率提升,隔膜需求有望保持较高增速。然而,市场竞争加剧、原材料价格波动等因素可能影响市场格局。
阅读恩捷股份这份研报需注意哪些风险?
阅读恩捷股份这份研报需注意以下风险:供给超预期释放可能导致价格下降;汇率波动可能影响公司业绩;市场竞争加剧可能压缩利润空间;原材料价格波动可能影响成本控制;海外政策及技术路线变化可能带来不确定性。此外,湿法隔膜行业技术迭代较快,需关注新技术对公司业务的潜在影响。