猜你想问
醋类主业增长提速的具体表现是什么?
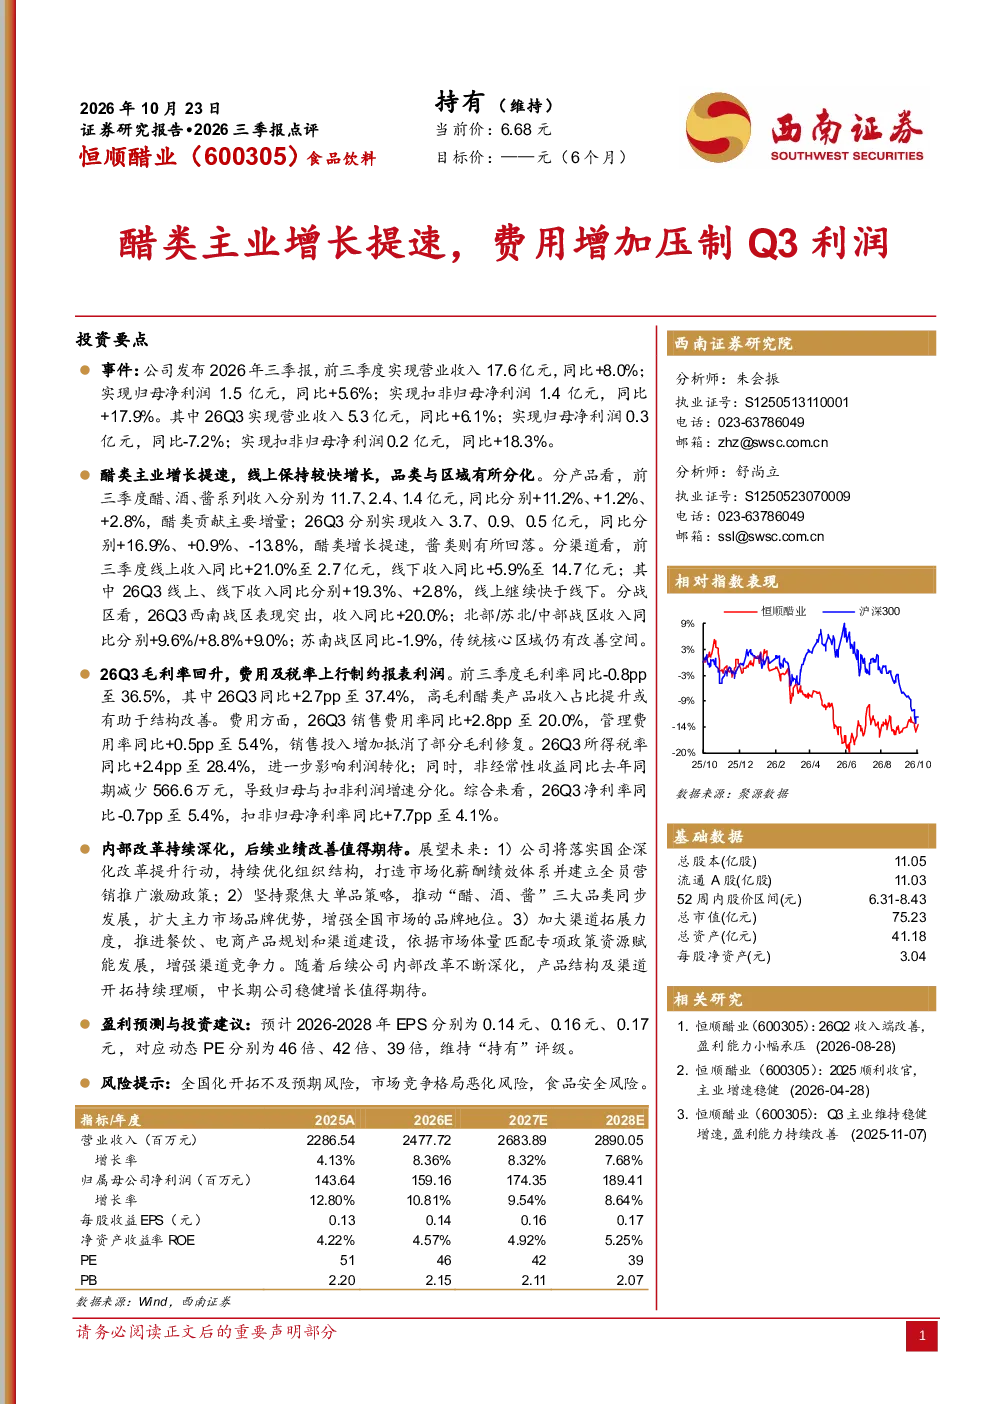
醋类主业增长提速的具体表现为前三季度收入同比增长11.2%,主要增量贡献来自醋类产品。26Q3醋类收入同比增长16.9%,增长速度加快。相比之下,酒类收入同比增长1.2%,酱类收入同比增长2.8%,但26Q3酱类收入有所回落。线上收入增长强劲,同比增长21.0%,26Q3线上收入同比增长19.3%,继续快于线下渠道。西南战区表现突出,收入同比增长20.0%,其他战区收入同比增长均低于10%,苏南战区同比下滑1.9%。
费用增加如何影响报告利润?
费用增加对报告利润产生了明显压制。26Q3毛利率同比回升2.7个百分点至37.4%,主要由于高毛利醋类产品收入占比提升。然而,费用端压力较大,销售费用率同比增加2.8个百分点至20.0%,管理费用率同比增加0.5个百分点至5.4%。所得税率同比增加2.4个百分点至28.4%,非经常性收益同比减少566.6万元。尽管扣非归母净利率同比上升7.7个百分点至4.1%,但净利率同比下降0.7个百分点至5.4%,显示出费用增长对整体利润的压制作用。
食品饮料行业的发展趋势如何?
食品饮料行业的发展趋势表现为品类多元化与渠道数字化加速。醋类产品持续增长,酒类和酱类保持稳定,但酱类在26Q3有所回落。线上渠道成为重要增长引擎,同比增长21.0%,26Q3线上收入同比增长19.3%,快于线下。区域市场表现分化,西南战区增长强劲,其他战区增速放缓,苏南战区出现负增长。行业整体推动“醋、酒、酱”三大品类同步发展,增强全国市场品牌地位,同时加大渠道拓展力度,推进餐饮、电商产品规划和渠道建设。
报告对市场现状有何判断?
报告对市场现状的判断显示,醋类产品市场增长潜力较大,但行业竞争加剧。醋类主业增长提速,但酒类和酱类增速放缓,显示出市场格局的变化。线上渠道成为重要增长动力,但区域市场表现不均衡,苏南战区同比下滑1.9%,提示市场下沉和区域竞争的挑战。费用端压力显著,销售和管理费用率上升,对利润产生明显影响。行业整体在品类拓展和渠道建设方面持续发力,但需关注费用控制和区域市场风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括全国化开拓不及预期、市场竞争格局恶化和食品安全风险。全国化开拓不及预期可能导致区域市场表现不均衡,影响整体增长速度。市场竞争格局恶化可能压缩利润空间,尤其对酒类和酱类产品影响较大。食品安全风险始终是行业重点,任何质量事件都可能对品牌形象和销售造成严重冲击。此外,费用端持续增长也可能对利润产生压力,需关注成本控制和效率提升。