猜你想问
这份研报的核心内容是什么?
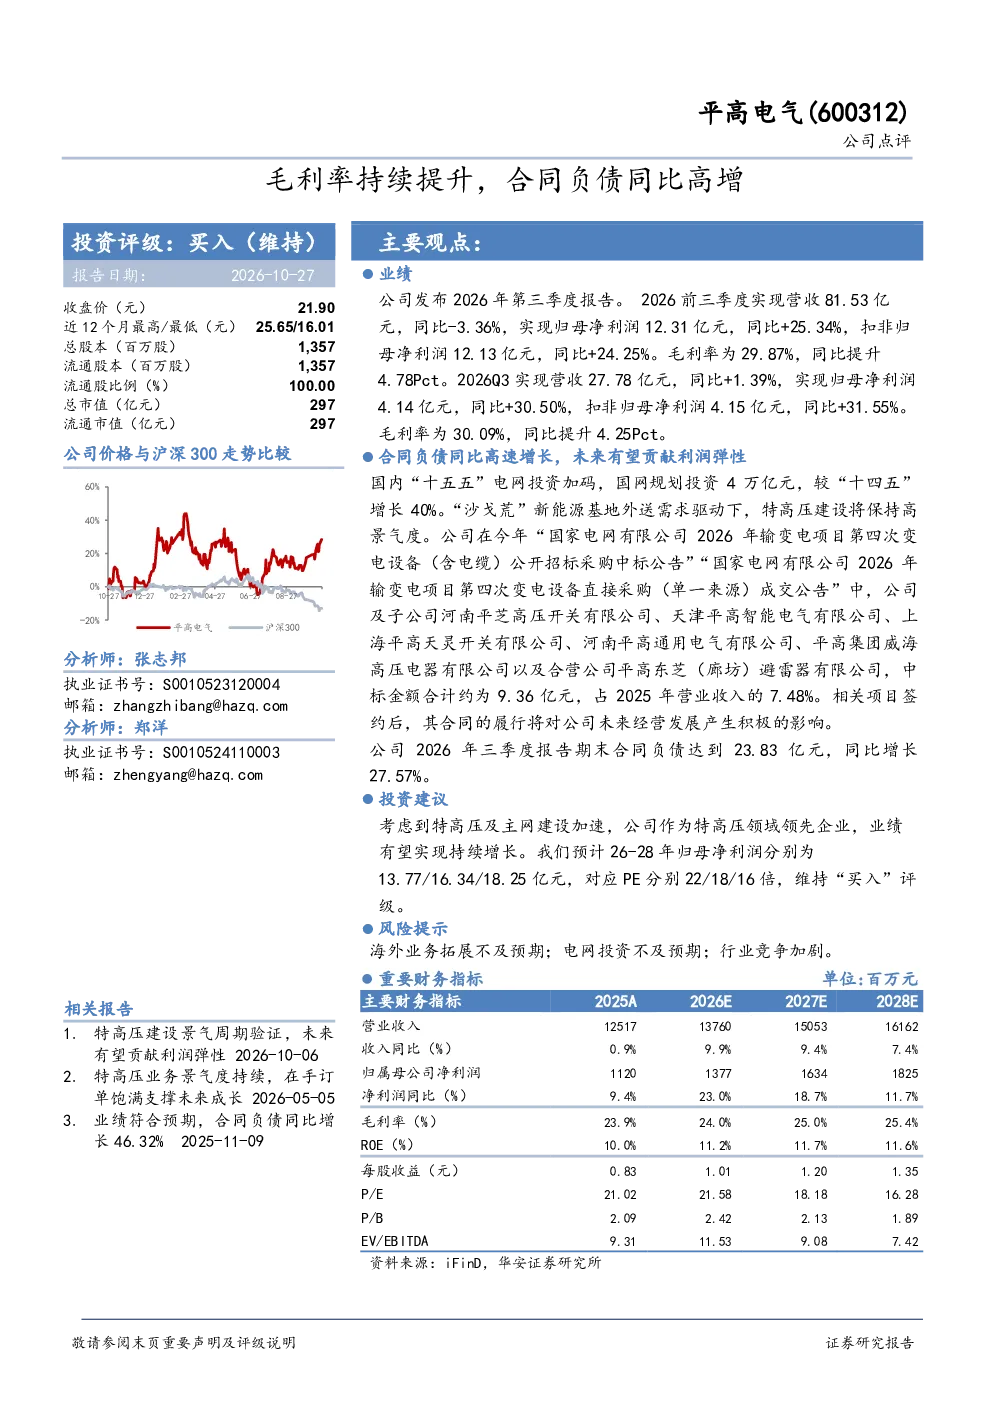
本报告分析电气设备行业公司2026年前三季度业绩表现,显示营收微降但净利润大幅增长,毛利率显著提升。报告指出公司合同负债同比高增主要受益于特高压及主网建设加速,相关中标金额占2025年营收7.48%。未来三年归母净利润预计持续增长,对应PE逐步下降。
电气设备行业发展趋势如何?
报告关注特高压及主网建设加速带来的行业景气度提升,公司合同负债增长印证市场空间。分析师预计未来几年行业将持续受益于“双碳”目标下电网投资拉动,但需关注行业竞争加剧及技术迭代风险。
研报重点分析了哪些方面?
报告重点分析公司业绩增长驱动因素,包括毛利率提升、合同负债增长及特高压项目中标情况。同时评估公司未来三年盈利预测及估值水平,强调其在特高压领域的领先地位。
当前电气设备市场现状如何?
当前市场呈现特高压建设加速、主网投资拉动特征,公司合同负债高增长反映在手订单饱满。但行业竞争激烈,技术路线不确定性仍存,需持续关注政策变化对行业格局的影响。
研报提示了哪些风险?
报告提示需关注海外业务拓展不及预期风险,电网投资规划调整可能影响行业需求,以及行业竞争加剧导致利润率下滑的可能性。此外,技术快速迭代可能要求企业持续加大研发投入以保持竞争优势。
你可能感兴趣
合同负债同比高增,高分红持续
华西证券2025-08-21
海外收入同比高增,存货及合同负债创历史新高
东吴证券2026-03-29
半年报合同负债同比高增,AI与平台化打开成长空间
金融国盛证券2026-09-02
25Q3收入、利润同比均实现高增,合同负债同比高增支撑公司业务增长
电气设备华安证券2025-11-04
2021年报点评:收入与业绩均有亮眼表现,年末合同负债同比高增
民生证券2022-04-19
2025年报点评:海外收入同比高增,存货及合同负债创历史新高
电气设备东吴证券2026-03-29
2023年中报点评:Q2利润同比高增,毛利率持续提升
东吴证券2023-08-30
保险行业2月保费点评:低基数效应下单月保费同比高增,关注负债端的持续复苏
金融山西证券2023-03-20
业绩增长符合市场预期,存货和合同负债同比高增速带来业绩增长确定性
医药生物华西证券2021-04-29
盈利能力快速提升,合同负债持续高增
国联证券2023-04-25