猜你想问
蔚蓝锂芯2026年三季报主要财务数据表现如何?
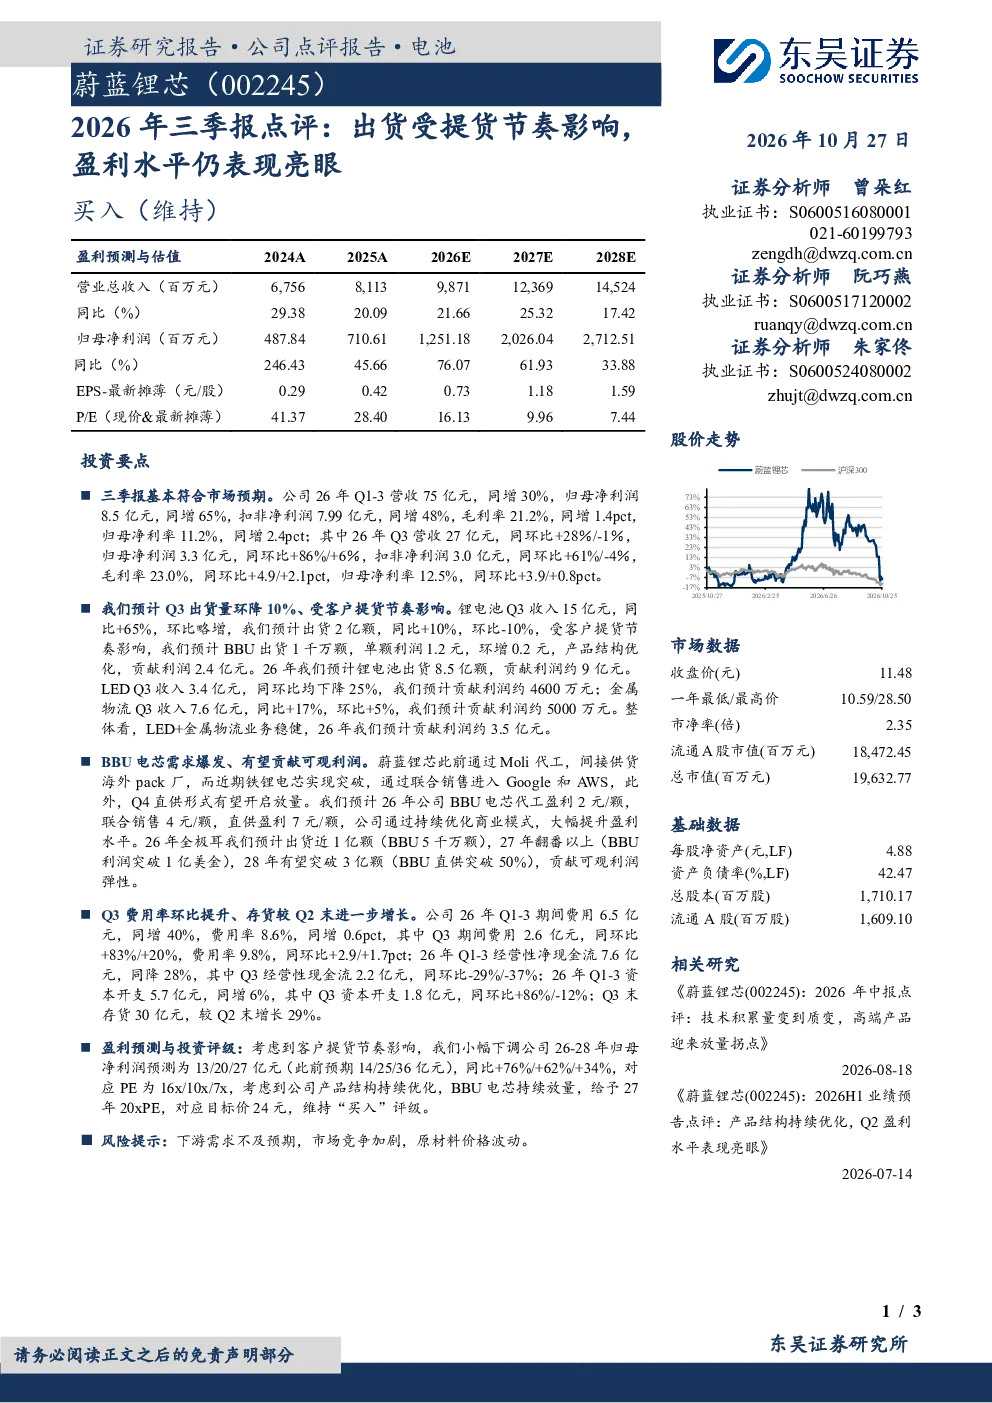
2026年前三季度,蔚蓝锂芯营收75亿元同比增长30%,归母净利润8.5亿元同比增长65%,扣非净利润7.99亿元同比增长48%。毛利率21.2%提升1.4个百分点,归母净利率11.2%提升2.4个百分点。Q3营收27亿元同比增长28%,归母净利润3.3亿元同比增长86%,环比增长6%。毛利率23.0%提升4.9个百分点,归母净利率12.5%提升3.9个百分点。
报告提到出货受提货节奏影响,具体影响体现在哪些业务上?
Q3出货量环比下降10%受客户提货节奏影响。锂电池收入15亿元同比增长65%,预计出货2亿颗同比增长10%但环比下降10%;BBU出货1000万颗单颗利润1.2元环比增长0.2元,产品结构优化贡献利润2.4亿元。2026年预计锂电池出货8.5亿颗贡献利润约9亿元。LED收入3.4亿元同比环比均下降25%,预计贡献利润约4600万元。金属物流收入7.6亿元同比增长17%,预计贡献利润约5000万元。
报告中关于BBU电芯的分析重点是什么?
蔚蓝锂芯通过Moli代工间接供货海外pack厂,铁锂电芯实现突破,联合销售进入Google和AWS,Q4直供有望放量。预计2026年BBU电芯代工盈利2元/颗联合销售4元/颗直供盈利7元/颗。2026年全极耳预计出货近1亿颗(BBU5000万颗),2027年翻番以上(BBU利润突破1亿美元),2028年有望突破3亿颗(BBU直供突破50%)。
报告对市场现状有何判断?
报告显示公司产品结构持续优化,BBU电芯持续放量,盈利水平亮眼。锂电池业务稳健增长,金属物流业务稳健,LED业务受市场波动影响有所下滑。整体看公司通过产品结构优化和成本控制实现盈利提升,但需关注市场竞争和原材料价格波动。
研报提示的主要风险有哪些?
报告提示的主要风险包括下游需求不及预期,市场竞争加剧,原材料价格波动。需关注行业周期性波动和供应链稳定性,以及新技术带来的竞争格局变化。
你可能感兴趣
2022年报点评:盈利水平表现亮眼,全年出货翻倍以上增长
机械设备东吴证券2023-04-25
2022年报点评:盈利水平表现亮眼,全年出货翻倍以上增长
东吴证券2023-04-12
2026年三季报点评:Q3盈利表现亮眼,产品结构持续优化
电子设备东吴证券2026-10-24
公司信息更新报告:2025Q3虽仍受欧洲客户放假影响,但业绩表现亮眼
开源证券2025-10-28
2026年三季报点评:Q3归母净利润同比+1.4%,增速阶段性受大客户项目节奏、半导体产能搬迁影响
电子设备东吴证券2026-10-23
2024年三季报业绩点评:Q3业绩略超预期,盈利水平一如既往亮眼
轻工制造东吴证券2024-10-29
2020年三季报点评:Q3收入利润增速亮眼,盈利水平稳步提升
轻工制造华创证券2020-11-01
年报点评报告:盈利水平表现亮眼,多维赛道齐驱并进
电子设备国盛证券2025-04-10
半年报点评:内销及咖啡机表现亮眼,盈利水平有待恢复
家用电器国盛证券2025-08-28
2021年报点评:全年销售表现亮眼,整体盈利水平稳健
华创证券2022-04-23