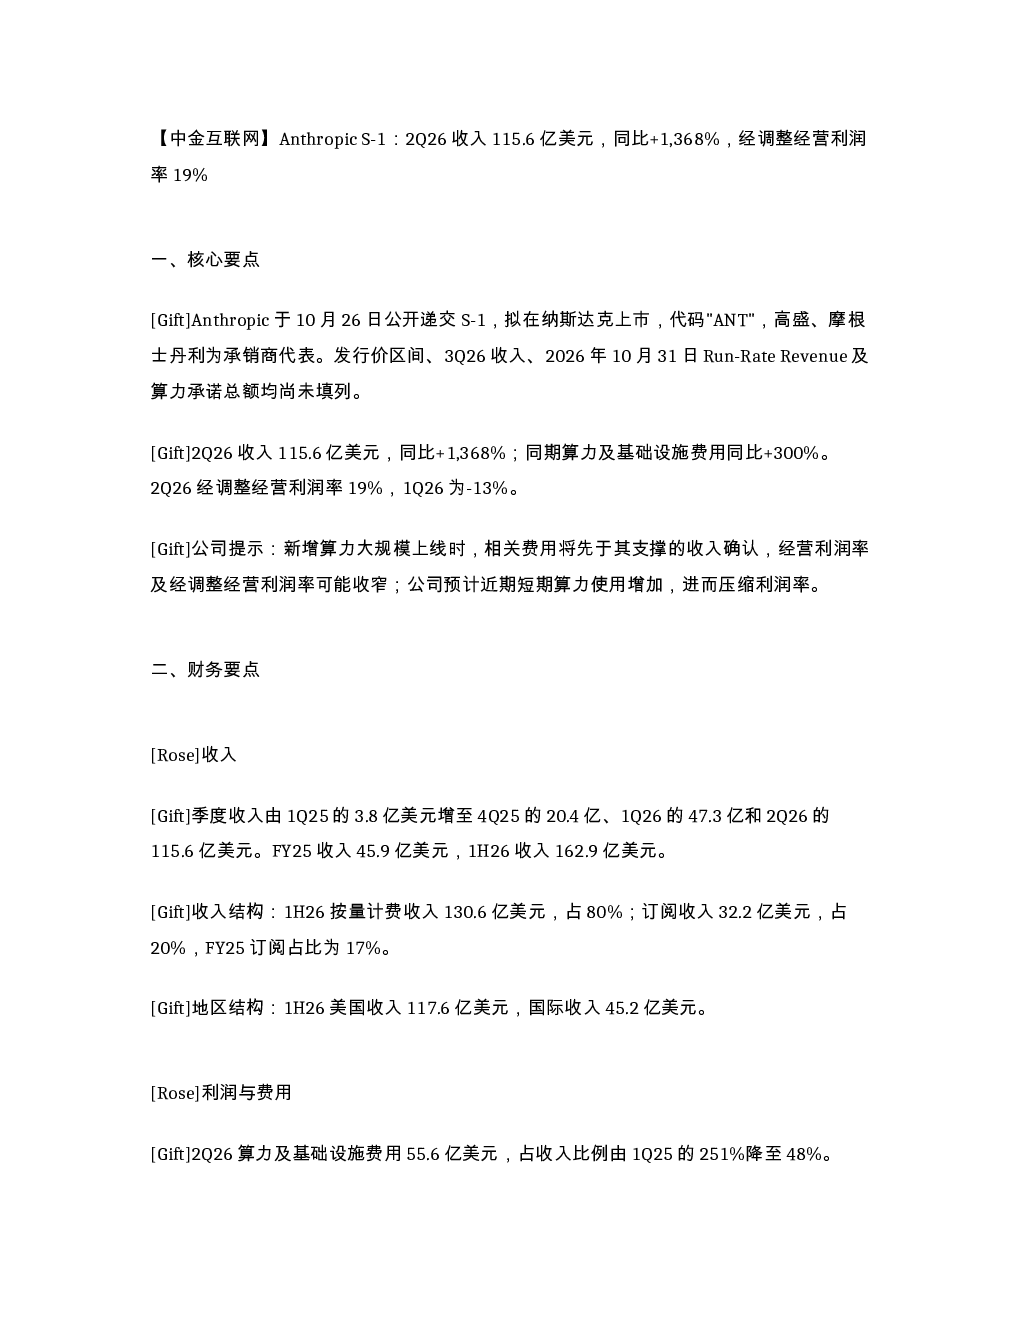
一、核心要点
Anthropic于10月26日公开递交S-1文件,拟在纳斯达克上市,代码为"ANT",高盛和摩根士丹利为承销商。目前发行价区间、3Q26收入、2026年10月31日Run-Rate Revenue及算力承诺总额尚未披露。公司2Q26收入115.6亿美元,同比增长1,368%,同期算力及基础设施费用同比增长300%。2Q26经调整经营利润率为19%,1Q26为-13%。公司提示,新增算力大规模上线时,相关费用将先于收入确认,可能导致经营利润率收窄;预计近期短期算力使用增加,进而压缩利润率。
二、财务要点
- 收入
季度收入由1Q25的3.8亿美元增至2Q26的115.6亿美元。FY25收入45.9亿美元,1H26收入162.9亿美元。1H26按量计费收入占80%(130.6亿美元),订阅收入占20%(32.2亿美元),FY25订阅占比为17%。1H26美国收入117.6亿美元,国际收入45.2亿美元。
- 利润与费用
2Q26算力及基础设施费用55.6亿美元,占收入比例降至48%。2Q26 GAAP经营利润9.7亿美元,经营利润率8%;经调整经营利润22.4亿美元。1H26经调整经营利润16.2亿美元,经调整经营利润率10%。2Q26净亏损663亿美元,其中可转债等公允价值变动596亿美元(主要来自H轮融资估值上升),其他费用84亿美元(主要来自票据认购协议的公允价值确认与变动)。1H26销售、营销及合作伙伴费用占收入19%,增长主要来自渠道伙伴费用及营销广告支出。截至2026年9月末,TTM人均收入超过660万美元,一年前为140万美元。
- 渠道与客户
1H26经云厂商应用市场销售的收入占总收入约48%,FY24、FY25分别约为32%、47%;截至6月末,应收账款的58%来自云厂商渠道。截至2026年9月末,TTM收入10万美元以上的客户超过11,900家,一年前超过950家;100万美元以上的客户超过1,900家,1,000万美元以上的客户约250家;净收入留存率约900%。1-3Q26前五大客户合计贡献约25%的收入,单一客户占比均不超过10%;3Q26前五大客户以外的收入占比约79%,1Q26约为64%。
三、资金与治理结构
截至6月末,现金、现金等价物及短期投资合计1,317亿美元,信贷额度另有32亿美元可用;剩余履约义务108亿美元,约75%预计在未来12个月内确认。创始人持股平台持有的F类股拥有50.1%投票权;长期利益信托(LTBT)通过T类股选举和罢免T类董事,T类董事占董事会多数席位。公司已将完全稀释后股本的5%注入全资子公司Anthropic公益基金,上市后股价每较上一里程碑上涨50%,董事会可酌情再向该基金增发最多2%的股份;公司提示公益举措可能带来摊薄。
四、风险提示
- 违规使用收入:公司估计1-3Q26约5%-7%的收入来自违反使用政策或商业条款的客户(蒸馏),此类收入在限制或终止访问后预计不会持续;公司预计该比例将下降。
- 算力:公司通常提前12-18个月锁定算力;需求超出长期合约容量时需采购单位成本更高的短期算力。
- 降价:9月发布的Fable 5.1较Fable 5将典型任务成本降低约25%,Opus 5.5较Opus5将单任务成本降低约40%;公司称凭借算力效率,在降价的同时保持了利润率。
- 季节性:客户使用量在夏季和冬季假期期间通常下降;截至2026年1月2日的两周,客户总支出较截至2025年12月19日的两周下降约20%。