猜你想问
这份研报主要分析了哪些内容?
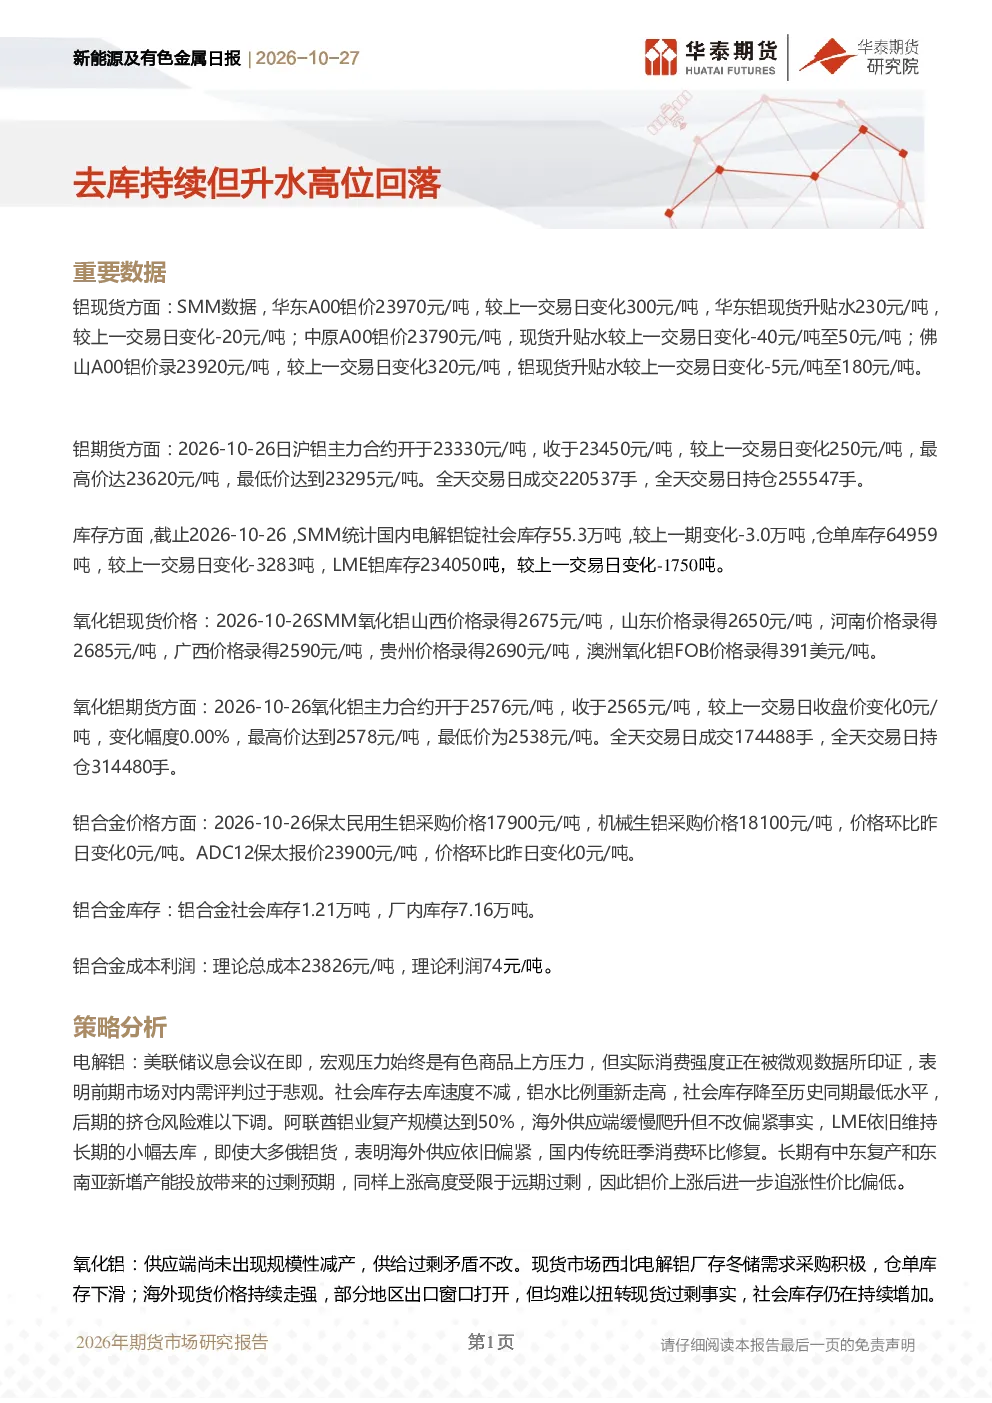
这份研报主要分析了铝现货、铝期货、库存、氧化铝现货价格、氧化铝期货、铝合金价格及库存、铝合金成本利润等关键数据,并对电解铝和氧化铝的未来发展趋势进行了策略分析。
新能源及有色金属行业未来发展趋势如何?
新能源及有色金属行业未来发展趋势方面,电解铝市场面临中东复产和东南亚新增产能投放带来的过剩预期,铝价上涨高度受限于远期过剩。氧化铝市场供应端未出现规模性减产,供给过剩矛盾未改,但需关注超跌后向上的基差修复风险。
研报重点分析了哪些方向?
研报重点分析了电解铝和氧化铝两个方向。电解铝方面关注社会库存持续去库、铝水比例走高、海外供应缓慢爬升等因素;氧化铝方面关注供应过剩矛盾、西北电解铝厂冬储需求、海外现货价格走强等因素。
当前市场现状如何判断?
当前市场现状方面,电解铝市场呈现社会库存持续去库、铝水比例走低、后期挤仓风险难以下调等特点。氧化铝市场呈现供应过剩、仓单库存下滑、社会库存持续增加等特点。
研报提示了哪些风险?
研报提示了海外政策超预期扰动、流动性变动超预期、海外矿石供应出现新扰动等风险。这些风险可能对新能源及有色金属行业产生影响。
你可能感兴趣
新能源及有色金属周报:海外持续去库,升水进一步走高
华泰期货2025-09-21
新能源及有色金属日报:海外升水虽降但依旧高位
华泰期货2025-10-28
新能源及有色金属日报:锌现货升水持续回落
华泰期货2025-06-18
新能源及有色金属日报:去库持续现货升贴水坚挺
华泰期货2025-12-30
新能源及有色金属日报:硅价持续震荡,去库过程艰难
华泰期货2026-02-26
新能源及有色金属日报:国内消费淡季转旺季,海外持续去库难缓解
华泰期货2025-09-23
新能源及有色金属日报 2026-08-19:价格区间震荡,去库博弈持续
华泰期货2026-08-19
新能源及有色金属日报:铝锭社会库存持续去库
华泰期货2025-05-23
新能源及有色金属日报:碳酸锂价格震荡,去库博弈持续
华泰期货2026-08-18
新能源及有色金属日报:去库持续 碳酸锂延续涨势
有色金属华泰期货2025-12-16