猜你想问
报告主要说了什么内容?
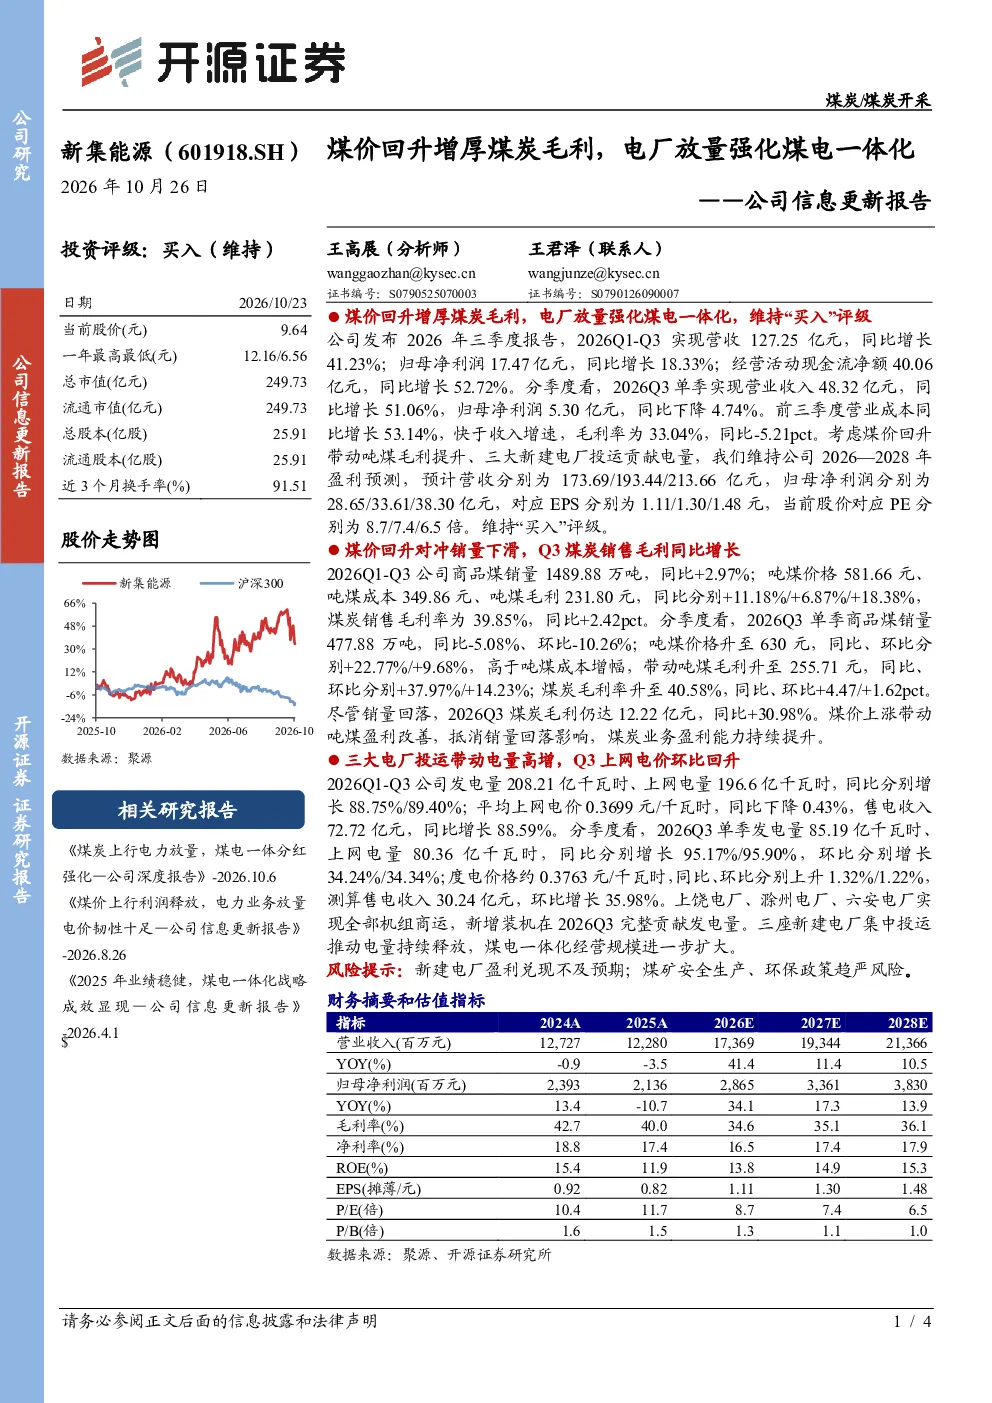
本报告分析了煤价回升对煤炭毛利的增厚效应,以及电厂放量对煤电一体化战略的强化作用。报告指出,公司2026Q1-Q3营收同比增长41.23%,归母净利润同比增长18.33%,主要得益于煤炭业务盈利能力提升和电量持续释放。商品煤销量同比增长2.97%,吨煤毛利同比增长18.38%,煤炭业务盈利能力持续增强。三大新建电厂投运推动电量同比增长88.75%-95.90%,售电收入环比增长35.98%,煤电一体化经营规模进一步扩大。
化石能源行业的发展趋势如何?
化石能源行业正面临能源转型压力,但煤炭作为基础能源仍具有重要作用。煤价波动直接影响煤炭企业盈利,而煤电一体化战略有助于企业抵御风险、提升竞争力。当前,煤炭企业通过技术创新、成本控制、产业协同等方式提升效率,同时积极拓展新能源业务,实现多元化发展。未来,化石能源行业将更加注重绿色低碳发展,煤炭清洁高效利用和新能源融合发展将成为重要方向。
报告重点分析了哪些方面?
报告重点分析了公司煤炭业务盈利能力提升和煤电一体化战略实施情况。报告显示,煤价上涨带动吨煤毛利提升,煤炭业务盈利能力持续增强。同时,三大新建电厂投运推动电量持续释放,煤电一体化经营规模进一步扩大。报告还预测了公司未来三年盈利情况,显示公司发展前景良好。此外,报告也分析了公司面临的安全生产、环保政策等风险因素。
当前市场对化石能源行业的现状如何?
当前化石能源市场受多种因素影响,能源需求波动、国际能源价格变化、环保政策调整等都会对行业产生影响。煤炭作为基础能源,在能源结构中仍占有重要地位,但面临清洁高效利用和新能源替代的压力。煤电一体化战略有助于煤炭企业提升竞争力,实现可持续发展。同时,化石能源行业也在积极推动技术创新,提升能源利用效率,降低碳排放。
研报提到了哪些风险提示?
研报提示了公司面临的主要风险,包括新建电厂盈利兑现不及预期风险,以及煤矿安全生产、环保政策趋严风险。新建电厂能否实现预期盈利,取决于市场需求、运营效率等因素,存在一定不确定性。煤矿安全生产是煤炭企业永恒的主题,需要持续投入资源,加强安全管理。环保政策趋严将增加企业环保成本,需要企业积极应对,推动绿色低碳发展。