猜你想问
这份研报主要分析了什么内容?
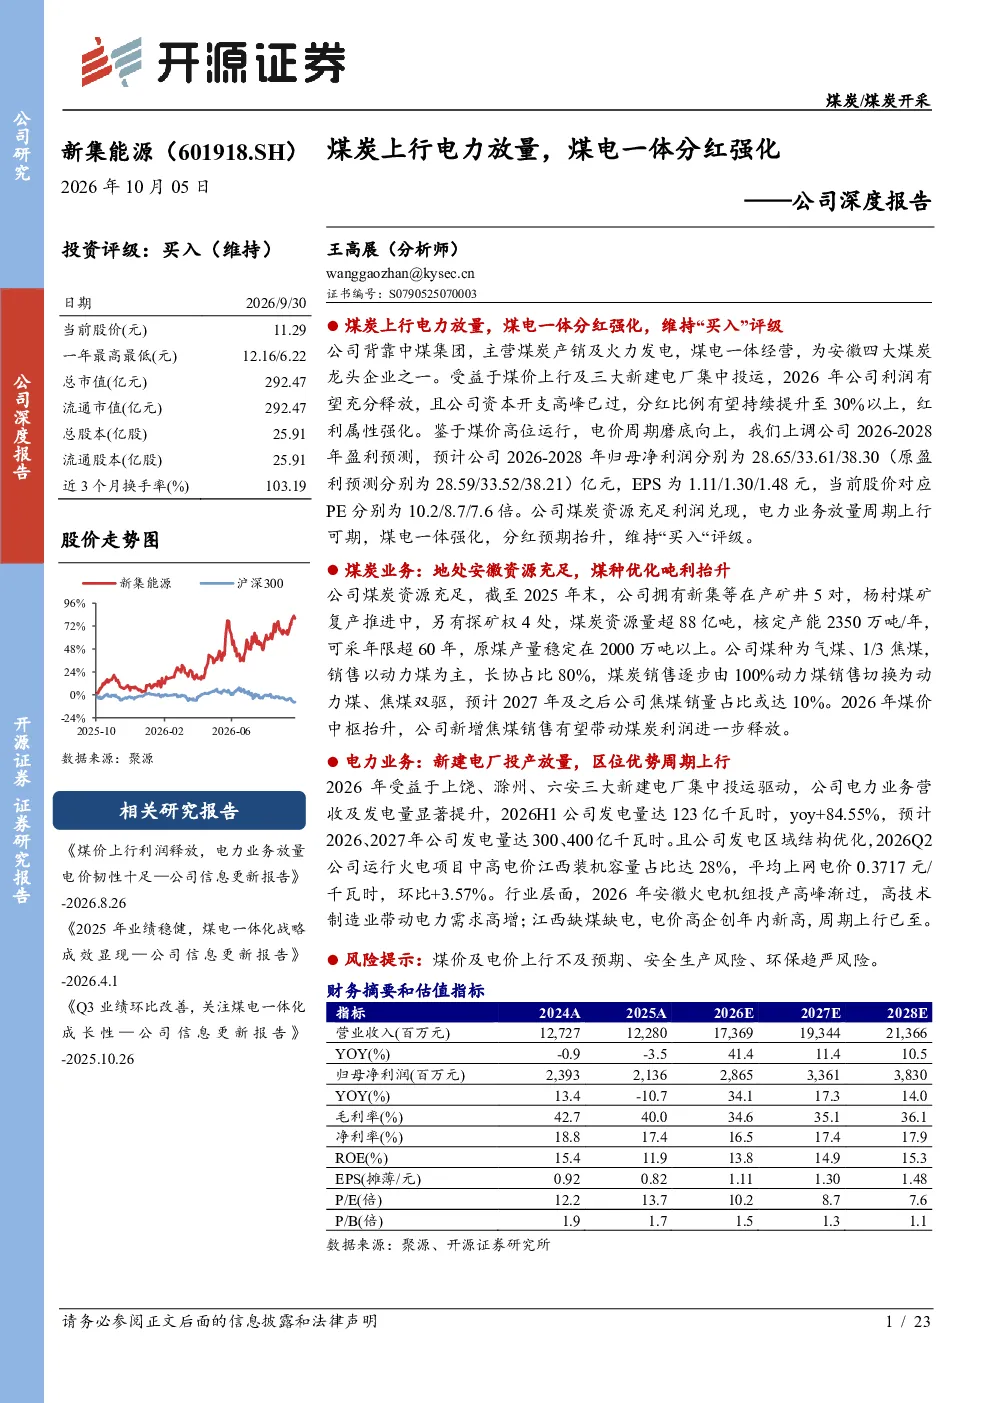
这份研报深度分析了新集能源的煤炭和电力业务。公司作为中煤集团控股、淮南国资参股的企业,主营煤炭产销及火力发电。报告重点探讨了公司煤炭资源的优势,包括丰富的储量、优化的煤种和明显的销区优势,以及电力业务放量周期上行的情况。报告还分析了公司煤电一体化的程度提升和分红预期的强化。具体到煤炭业务,报告指出公司核定产能2350万吨/年,可采年限超60年,2026年煤炭销售将逐步由100%动力煤切换为动力煤、焦煤双驱,焦煤销量占比预计2027年达10%。长协煤占比80%,内销比例有望提升至70%以上。煤质改善、销售优化及洗选技改带动吨煤盈利抬升。电力业务方面,报告预测2026年上饶、滁州、六安三大新建电厂集中投运,发电量显著提升,2026年发电量预计达300亿千瓦时,2027年达400亿千瓦时。发电区域结构优化,江西高电价装机容量占比达28%。安徽火电机组投产高峰已过,高技术制造业带动电力需求高增;江西缺煤缺电,电价高企,周期上行已至。
化石能源行业的发展趋势如何?
化石能源行业的发展趋势受多种因素影响,包括能源需求变化、技术进步和政策导向。当前,全球能源结构转型加速,化石能源在能源供应中仍占有重要地位,但面临环保压力和可再生能源的竞争。煤炭作为主要的化石能源之一,其利用效率提升和清洁化技术发展是重要方向。同时,电力行业也在经历深刻变革,智能化、高效化成为发展趋势。在政策层面,各国政府推动能源结构优化,鼓励节能减排和绿色发展。新集能源作为煤炭和火电企业,需要适应这些变化,通过技术创新和产业升级提升竞争力。
报告中重点分析了新集能源的哪些方面?
报告中重点分析了新集能源的煤炭和电力业务。煤炭业务方面,报告详细分析了公司的煤炭资源优势,包括丰富的储量、优化的煤种和明显的销区优势,以及煤炭销售的结构优化和吨煤盈利的提升。电力业务方面,报告重点分析了公司新建电厂的投运情况,预测发电量的显著提升,以及发电区域结构的优化。此外,报告还分析了公司煤电一体化的程度提升和分红预期的强化。通过对这些方面的深入分析,报告揭示了新集能源的业务发展潜力和投资价值。
当前市场对化石能源行业的现状如何判断?
当前市场对化石能源行业的现状判断较为复杂。一方面,化石能源在能源供应中仍占有重要地位,但面临环保压力和可再生能源的竞争。另一方面,煤炭和电力行业也在经历技术进步和产业升级,提高利用效率和清洁化水平。新集能源作为煤炭和火电企业,受益于煤炭资源的优势和电力业务放量周期上行,市场对其发展前景持积极态度。但同时也需要关注行业政策变化和市场竞争加剧带来的挑战。总体而言,化石能源行业正处于转型期,未来发展方向将更加注重绿色、高效和可持续。
研报中提到了哪些风险提示?
研报中提到了几项风险提示。首先,煤价和电价上行不及预期可能影响公司的盈利能力。其次,安全生产风险是化石能源行业普遍面临的问题,需要加强安全管理。此外,环保趋严也对行业产生影响,企业需要加大环保投入,符合环保要求。这些风险因素需要投资者关注,并在投资决策中充分考虑。通过了解这些风险,可以更全面地评估新集能源的投资价值和潜在风险。