猜你想问
申通快递2026年三季报核心内容有哪些?
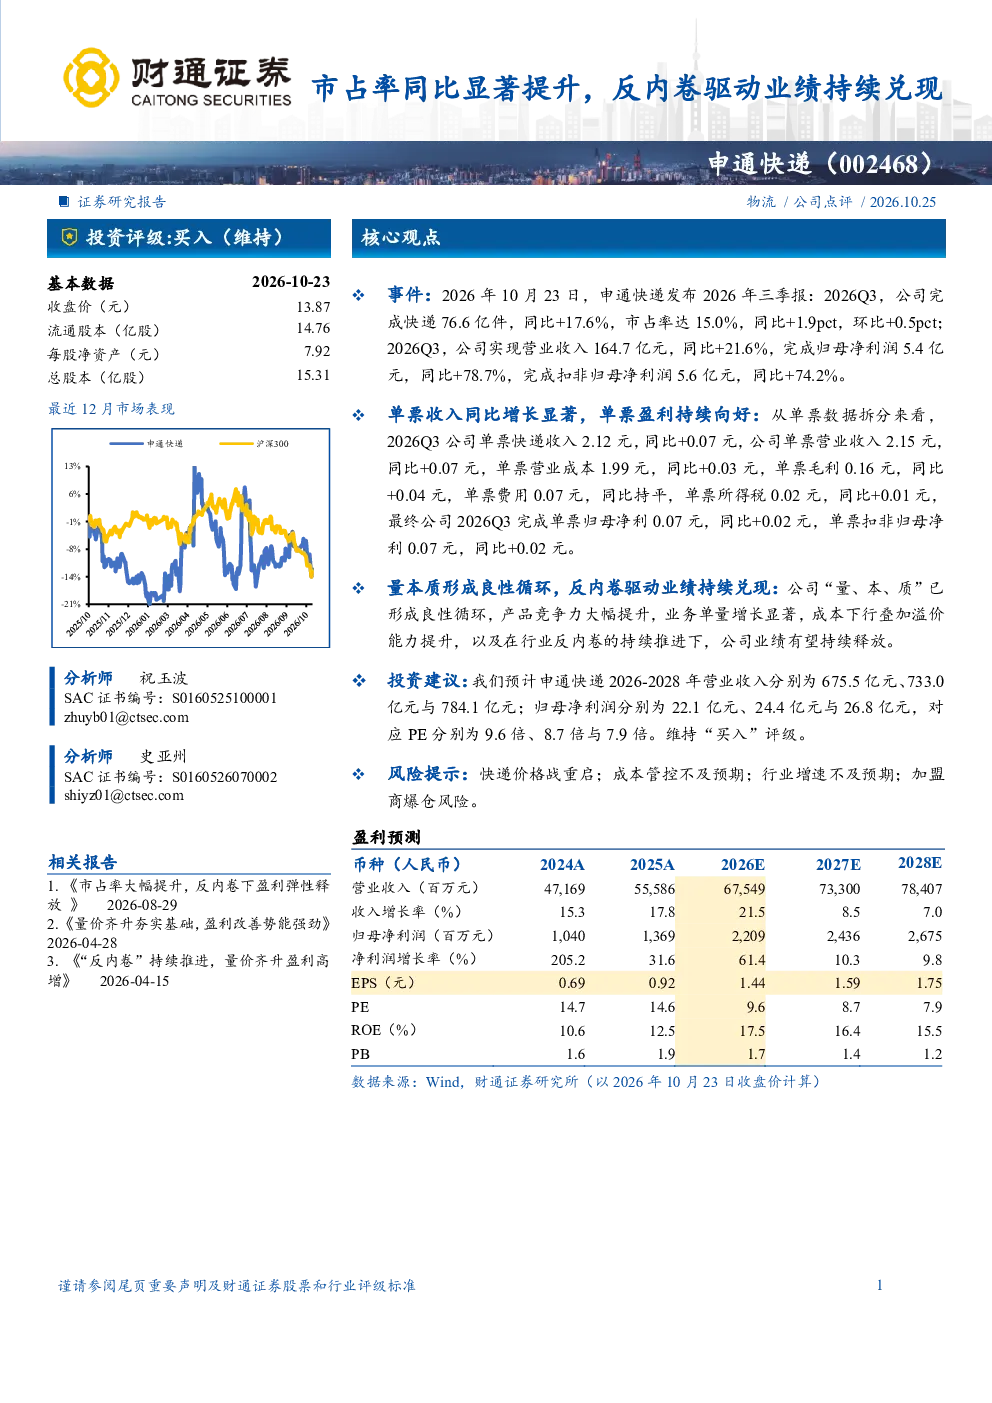
申通快递2026年三季报显示,公司完成快递76.6亿件,同比增长17.6%,市场份额达15.0%,同比提升1.9个百分点。营业收入164.7亿元,同比增长21.6%;归母净利润5.4亿元,同比增长78.7%,扣非归母净利润5.6亿元,同比增长74.2%。单票收入、单票盈利均显著提升,量质齐升,成本控制有效。
快递行业发展趋势如何?
快递行业在反内卷趋势下,企业正通过提升产品竞争力和优化成本结构来增强盈利能力。申通快递等领先企业通过规模化效应和精细化运营,实现市场份额和单票收入的同步增长。未来,行业整合和效率提升将持续推动头部企业业绩改善。
申通快递报告重点分析了哪些方面?
申通快递报告重点分析了公司在“量、本、质”方面的良性循环,包括业务单量增长、成本控制以及溢价能力提升。报告指出,公司通过优化网络结构和提升服务质量,增强了市场竞争力,并预计未来几年业绩将持续释放。
当前快递市场竞争状况如何?
当前快递市场竞争激烈,但头部企业通过技术升级和服务创新,正逐步摆脱价格战困境。申通快递等领先企业凭借规模优势和成本控制能力,市场份额稳步提升。行业整体正从同质化竞争转向差异化竞争,头部企业盈利能力逐步改善。
申通快递报告提示了哪些风险?
申通快递报告提示的主要风险包括快递价格战重启、成本管控不及预期、行业增速放缓以及加盟商爆仓风险。这些风险可能影响公司盈利能力和市场份额,需要密切关注行业动态和竞争格局变化。
你可能感兴趣
反内卷业绩弹性兑现,市场份额持续提升
国信证券2026-08-21
圆通速递反内卷业绩弹性兑现,市场份额持续提升
国信证券2026-08-21
锂电产业链双周报(2026年4月第2期):多数锂电企业Q1有望同比显著增长,行业反内卷持续深化
电气设备国信证券2026-04-18
反内卷助力业绩弹性兑现,Q1净利同比实现高增
交通运输国信证券2026-04-16
快递行业2026年1-2月数据点评:反内卷持续发力,通达系单票收入同比提升明显
交通运输东兴证券2026-03-25
交通运输行业8月投资策略:快递“反内卷”举措持续兑现,业绩期关注优质个股
交通运输国信证券2025-08-15
市占率大幅提升,反内卷下盈利弹性释放
财通证券2026-08-29
交通运输行业周报(20260713-20260719):加盟快递Q2业绩预告持续高增,反内卷弹性体现;航空油价承压,三大航同比增亏
交通运输华创证券2026-07-19
2025年报及2026年一季报点评26Q1 业绩同比增长 60.8%超预期,反内卷下业绩弹性持续验证,继续强推
华创证券2026-04-23
短期价格跟随“反内卷”情绪回落,后续驱动需减产兑现
有色金属招商期货2025-07-28