猜你想问
本周有色金属行业整体表现如何?
本周有色金属板块整体表现不佳,下跌2.25%,跑输上证指数1.56个百分点。申万有色金属二级行业中,工业金属跌幅最大(-3.49%),贵金属(-2.46%)、能源金属(-2.65%)次之,小金属(0.36%)领涨。个股方面,金力永磁(14.70%)、豪美新材(12.01%)、正海磁材(9.41%)等领涨;隆达股份(-19.00%)、闽发铝业(-15.50%)、深圳新星(-12.07%)等领跌。
有色金属行业本周哪些细分领域表现突出?
本周有色金属细分领域中,小金属领涨,工业金属跌幅最大。具体来看,工业金属板块中,铝价表现相对较好,LME铝价3040.50美元/吨,沪铝23350.00元/吨,库存均有所下降。贵金属板块中,黄金和白银价格均下跌,COMEX黄金价格4010.00美元/盎司,SHFE黄金价格881.46元/克,COMEX白银价格54.00美元/盎司,SHFE白银价格13608.00元/千克。能源金属板块中,碳酸锂价格周跌幅2.7%,电解钴现货报价震荡下行,周度跌幅达6.67%。战略金属板块中,稀土价格周环比下跌2.06%,钨价周环比上涨2.26%,钼价周环比下跌1.96%,锑价周环比上涨0.10%
报告对有色金属行业的发展趋势有何分析?
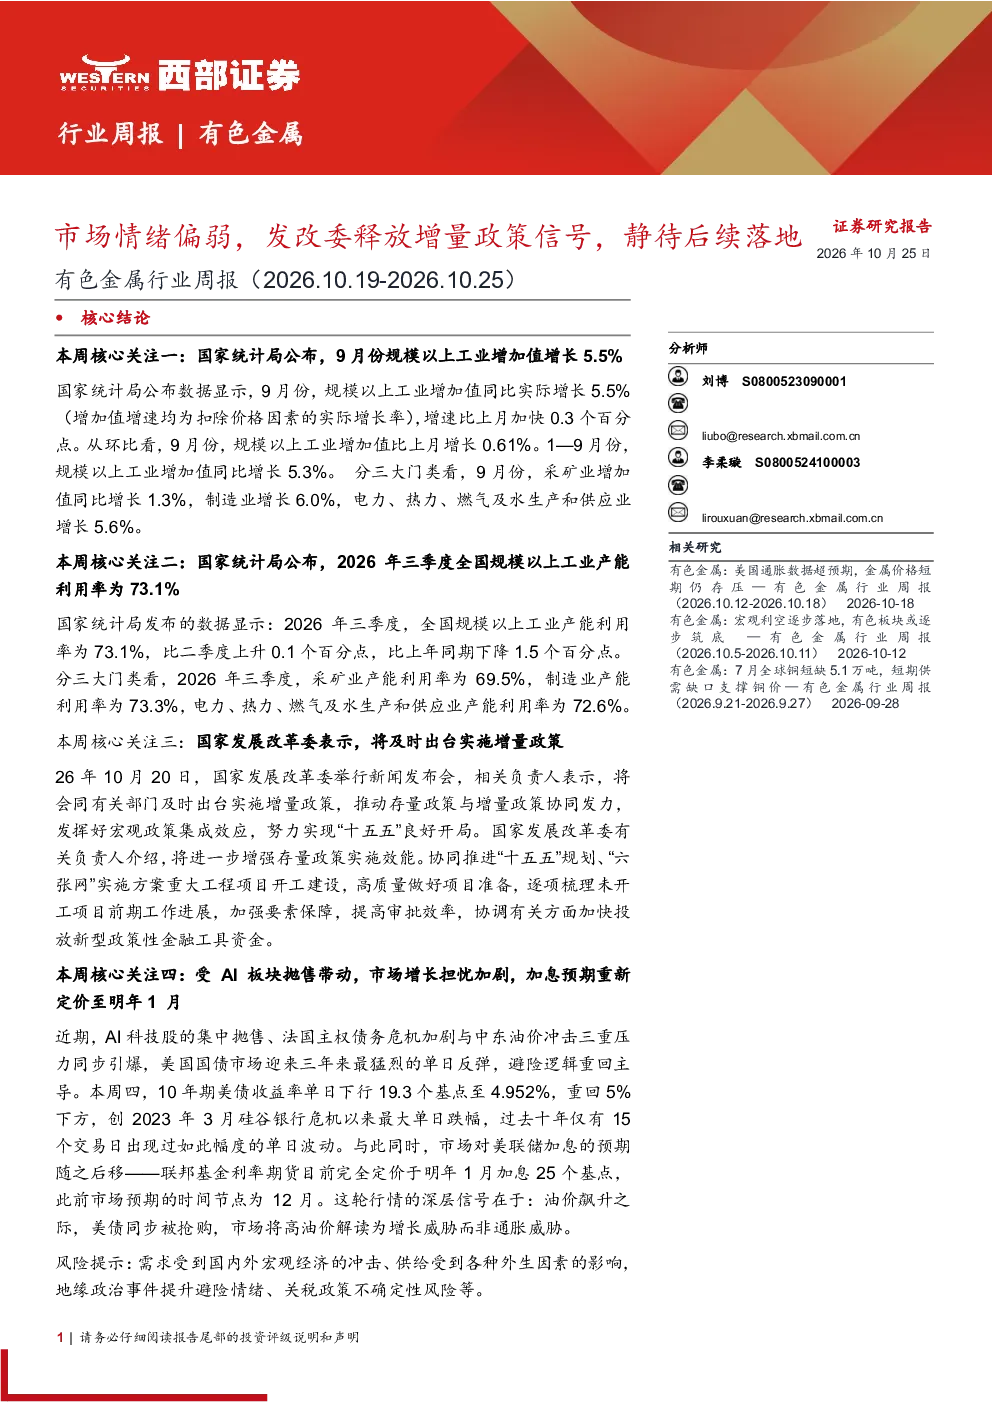
报告指出,有色金属行业整体市场情绪偏弱,但发改委释放增量政策信号,静待后续落地可能带来积极影响。从价格和库存变化来看,工业金属中铝库存下降,铜和锌库存上涨;贵金属和能源金属价格普遍下跌;战略金属价格涨跌互现。报告还提到,预期中国将暂停部分稀土设备、原辅料、中重稀土物项、锂电池及人造石墨相关产品的出口限制,国内战略金属价格有望上涨。
当前有色金属市场的现状如何?
当前有色金属市场整体表现疲软,板块下跌幅度较大,细分领域分化明显。工业金属领跌,贵金属和能源金属次之,小金属领涨。价格方面,多数金属价格下跌,库存变化不一。报告显示,LME铜价14298.00美元/吨,沪铜108740.00元/吨,库存均上涨;LME铝价3040.50美元/吨,沪铝23350.00元/吨,库存均下降;COMEX黄金价格4010.00美元/盎司,SHFE黄金价格881.46元/克,均下跌。
投资有色金属行业需注意哪些风险?
投资有色金属行业需关注以下风险:需求不达预期可能导致价格承压;供给端风险,如矿山产能变化或环保政策影响;地缘政治事件可能引发市场波动;关税政策不确定性也可能对行业产生影响。此外,报告还提示,部分战略金属的出口限制政策变化可能影响国内价格,需持续关注政策动向。