猜你想问
必和必拓2026Q3铜产量环比减少19%的原因是什么?
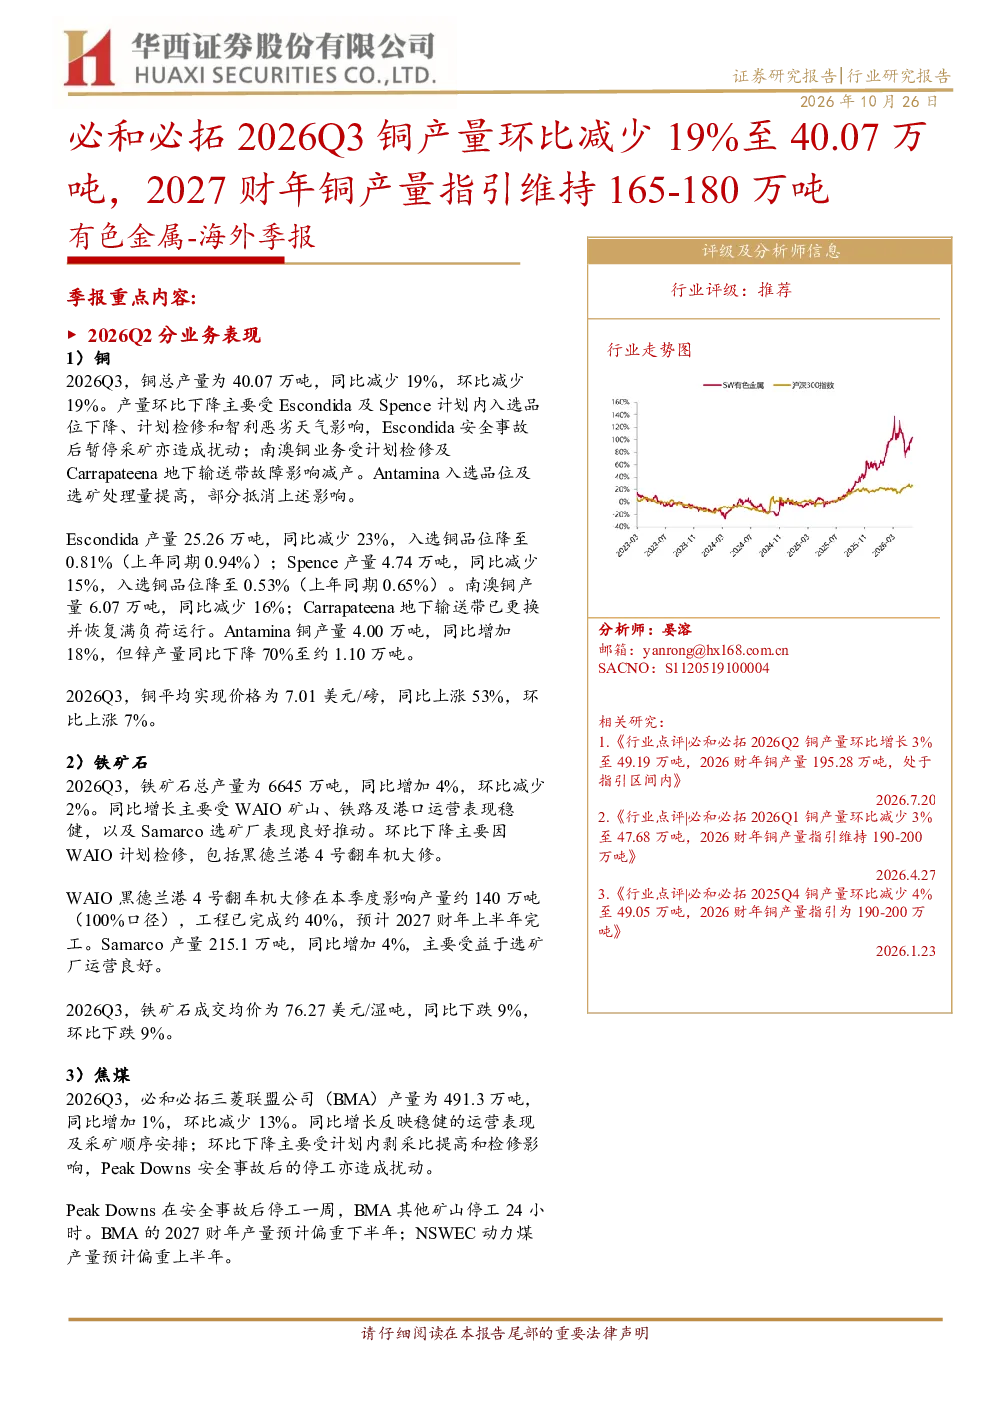
必和必拓2026Q3铜产量环比减少19%至40.07万吨,主要原因是Escondida及Spence计划内品位下降、检修、智利天气影响;Escondida安全事故暂停采矿;南澳铜检修及输送带故障减产。部分产量由Antamina品位及选矿量提升所抵消。
有色金属行业未来铜产量发展趋势如何?
根据必和必拓2027财年产量指引,铜产量维持165-180万吨。公司计划通过Spence选厂回收率升级、南澳铜产量提升至2035年50万吨/年、2040年65万吨/年等措施持续提升铜产量。全球铜行业未来将受益于新能源需求增长,但面临资源品位下降和开采难度增加的挑战。
必和必拓2026Q3业务表现重点有哪些?
必和必拓2026Q3业务表现显示,铜业务产量40.07万吨,同比环比均减少19%;铁矿石业务产量6645万吨,同比增4%环比降2%;焦煤业务产量491.3万吨,同比增1%环比降13%;动力煤业务产量444.9万吨,同比增26%环比增6%。铜价平均7.01美元/磅,同比上涨53%,环比上涨7%。
当前铜市场价格现状如何?
必和必拓2026Q3报告显示,铜价平均7.01美元/磅,同比上涨53%,环比上涨7%。铜价上涨主要受全球供应紧张和新能源需求拉动影响。但需关注美联储政策收紧及经济衰退风险,以及俄乌冲突等地缘政治因素对铜价的影响。铜价波动较大,投资者需谨慎评估市场风险。
必和必拓2026Q3报告存在哪些风险提示?
必和必拓2026Q3报告提示的主要风险包括:美联储政策收紧及经济衰退可能影响矿业投资;俄乌及巴以冲突加剧全球供应链不确定性;国内消费不及预期将拖累铜铁矿石需求;海外能源问题可能导致生产成本上升。此外,矿山安全事故、自然灾害等不可抗力因素也可能对产量造成影响。
你可能感兴趣
必和必拓2026Q3铜产量环比减少19%至40.07万吨,2027财年铜产量指引维持165-180万吨
有色金属华西证券2026-10-26
有色金属海外季报:必和必拓2026Q2铜产量环比增长3%至49.19万吨,2026财年铜产量195.28万吨,处于指引区间内
有色金属华西证券2026-07-20
有色金属海外季报:英美资源2026Q3铜产量环比增加1%至17.49万吨,2026年铜产量指引维持70-76万吨
有色金属华西证券2026-10-26
必和必拓 2025Q4 铜产量环比减少 4%至 49.05 万吨,2026 财年铜产量指引为 190-200 万吨
有色金属华西证券2026-01-23
有色金属海外季报:必和必拓2024财年铜总产量同比增长8.62%至186.5万吨,实现归属股东税后利润同比减少38.88%至78.97亿美元
有色金属华西证券2024-08-29
有色金属海外季报:嘉能可2026Q2自有铜产量环比减少1%至19.74万吨,2026年铜、锌及镍产量指引维持不变
有色金属华西证券2026-07-31
有色金属海外季报:英美资源2026Q2铜产量环比增加2%至17.32万吨,2026年铜产量指引维持70-76万吨
有色金属华西证券2026-07-26
有色金属海外季报:NAL项目2025Q4锂精矿产量、销量环比-15%、+154%至4.4万吨 6.6万吨,26财年锂精矿产量下调至18至19万吨
有色金属华西证券2026-02-04
有色金属海外季报:LundinMining2026Q2铜产量环比减少4%至7.69万吨,黄金产量环比增加6%至1.04吨
有色金属华西证券2026-09-01