猜你想问
中资美元债上周一级市场发行情况如何?
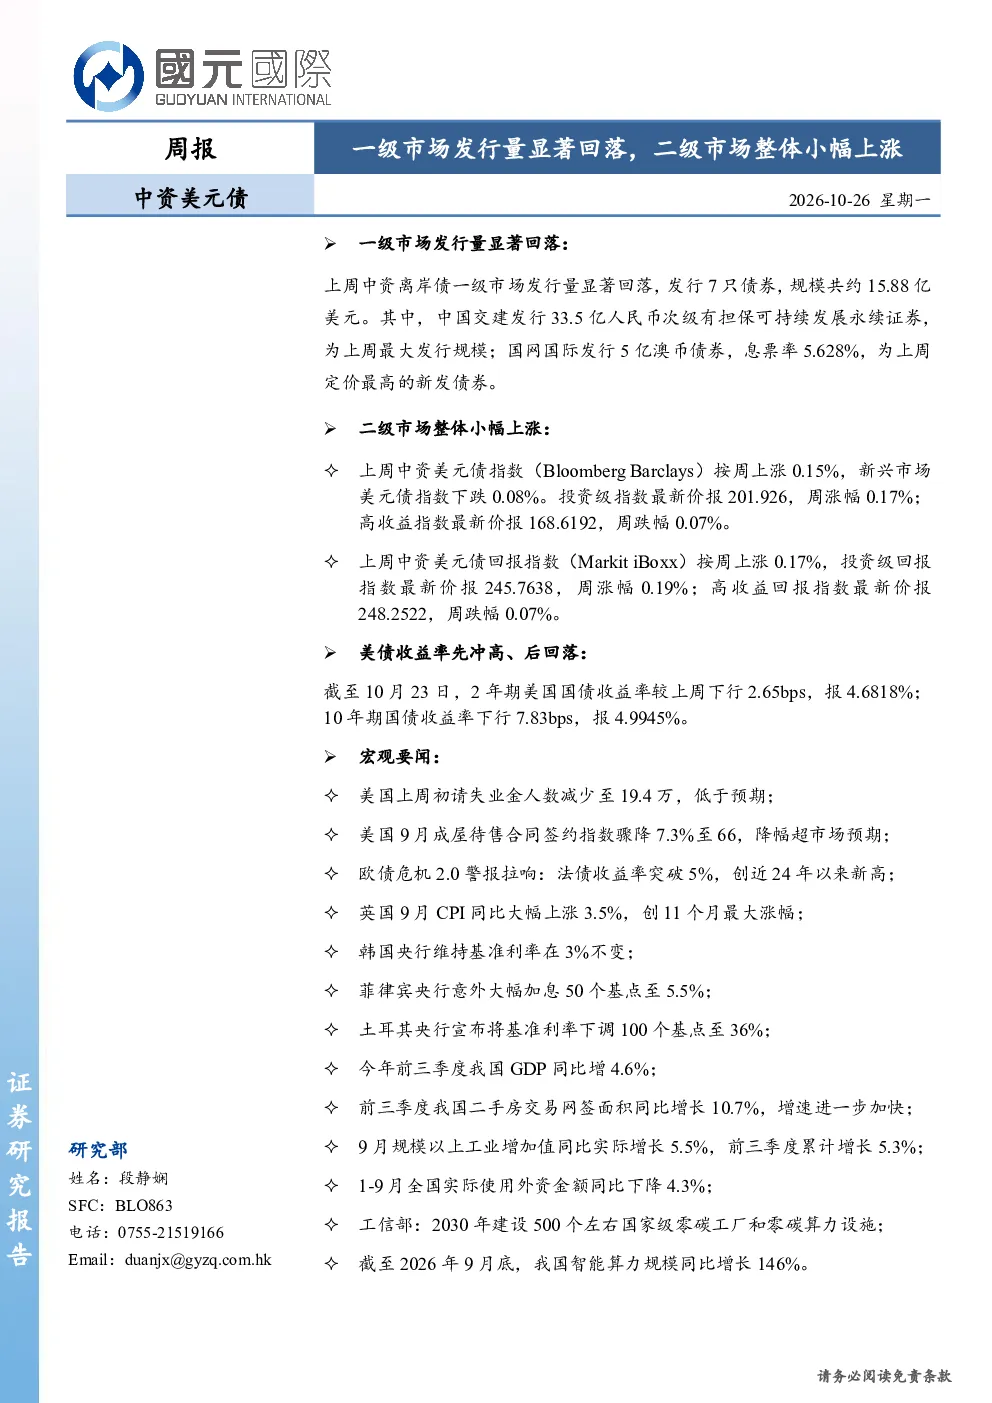
上周中资离岸债一级市场发行7只债券,规模约15.88亿美元。其中,中国交建发行33.5亿人民币次级有担保可持续发展永续证券,为国网国际发行5亿澳币债券,息票率5.628%,为上周定价最高的新发债券。市场需求较为旺盛,国网国际债券最终认购5.4倍,中国银行约翰内斯堡分行债券认购3.6倍。
中资美元债二级市场上周表现如何?
二级市场整体小幅上涨,中资美元债指数(BloombergBarclays)按周上涨0.15%,新兴市场美元债指数下跌0.08%。投资级指数最新价报201.926,周涨幅0.17%;高收益指数最新价报168.6192,周跌幅0.07%。中资美元债回报指数(MarkitiBoxx)按周上涨0.17%,投资级回报指数最新价报245.7638,周涨幅0.19%;高收益回报指数最新价报248.2522,周跌幅0.07%。
上周中资美元债各行业表现有何差异?
公用事业、政府板块领涨,地产、能源板块领跌。公用事业板块主要受华晨电力股份公司、国家电网海外投资(BVI)有限公司等名字上涨的影响,收益率下行19.6bps;政府板块主要受中国进出口银行、中国政府海外债券等名字上涨的影响,收益率下行5.7bps。地产板块主要受远洋集团控股有限公司、龙光集团有限公司等名字下跌的影响,收益率上行13.9bps;能源板块主要受MI能源控股有限公司、兖矿集团(开曼)有限公司等名字下跌的影响,收益率上行52.4bps。
上周中资美元债市场有哪些热点事件?
上周债券市场热点事件包括广州富力地产5.92亿元股权被司法冻结,境外债重组截止日延至2027年3月末;正荣地产控股“H20正荣2”“H20正荣3”“H21正荣1”10月23日起停牌。此外,美国国债收益率先冲高后回落,截至10月23日,2年期美国国债收益率报4.6818%,10年期国债收益率报4.9945%。
中资美元债市场存在哪些风险因素?
不同评级表现方面,投资级名字均下跌,A等级周收益率上行0.5bps;BBB等级周收益率上行7.1bps;高收益名字亦下跌,其中BB等级收益率上行28.7bps;DD+至NR等级收益率上行约790.6bps;无评级名字收益率上行3.6bps。此外,宏观数据方面,美国上周初请失业金人数减少至19.4万,低于预期;美国9月成屋待售合同签约指数骤降7.3%至66,降幅超市场预期;欧债危机2.0警报拉响,法债收益率突破5%,创近24年以来新高;英国9月CPI同比大幅上涨3.5%,创11个月最大涨幅。