猜你想问
美股近期指数表现如何?
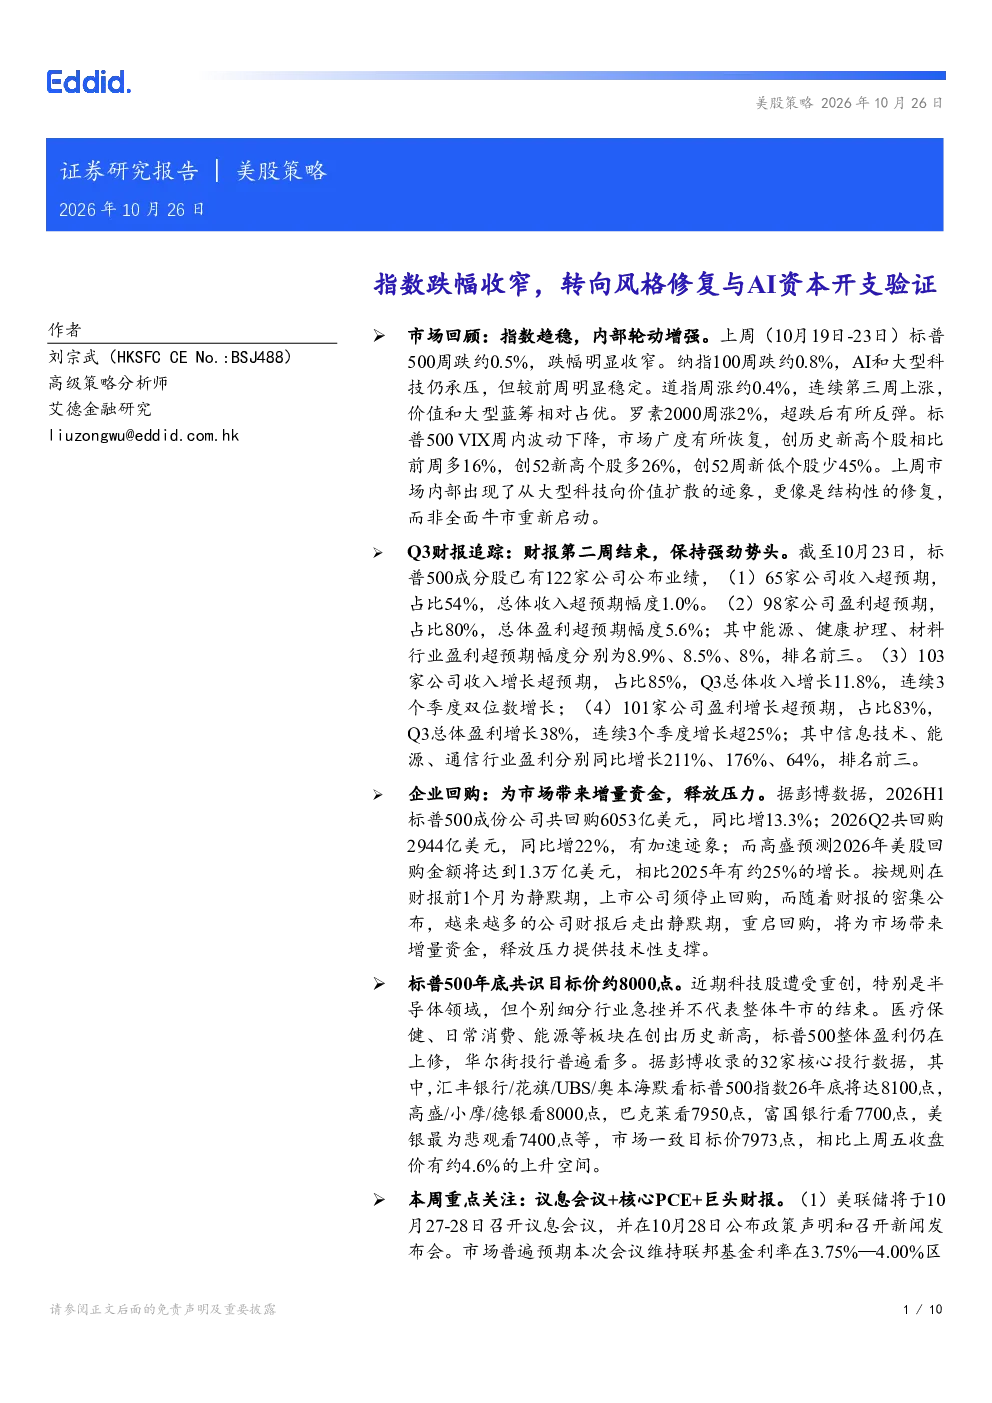
上周美股指数跌幅收窄,标普500周跌约0.5%,纳指100周跌约0.8%,道指周涨约0.4%。市场内部轮动增强,从大型科技向价值扩散,但更像是结构性修复而非全面牛市重启。Q3财报显示,122家公司公布业绩:65%收入超预期,98%盈利超预期,盈利超预期幅度达5.6%;收入增长11.8%,盈利增长38%,信息技术、能源、通信行业盈利同比增长分别达211%、176%、64%。企业回购加速,2026H1标普500成分公司回购6053亿美元,同比增13.3%,全年预计达1.3万亿美元,同比增长约25%。
AI行业发展趋势如何?
市场关注AI资本开支回报问题,科技巨头财报将决定板块估值方向。Alphabet、Microsoft、Amazon的财报将决定科技板块估值方向,市场关注云业务增长、AI资本开支回报、利润率稳定性及自由现金流支持。未来一至四周美股预计高位震荡、行业轮动延续。科技股抛售有所缓和,但高油价、通胀、AI资本开支回报问题仍存,不宜视为趋势反转。市场能否企稳取决于三个验证:美联储避免更强加息信号、GDP和核心PCE形成“增长尚可、通胀降温”组合、科技巨头证明AI资本开支转化为云收入、利润和现金流。
本周市场重点关注哪些事件?
本周重点关注美联储议息会议、宏观数据及巨头财报。美联储议息会议10月27-28日召开,市场预期维持利率不变,但关注12月路径措辞;若强调通胀风险或进一步加息,长端利率和美元可能走强,科技股承压;若表述偏向“先观察数据”,风险偏好可能支持。10月29日公布三季度GDP初值、核心PCE价格,若核心PCE偏高,可能提高12月加息预期;若温和,科技股利率压力可能缓解。约150家标普500公司公布Q3业绩,Alphabet、Microsoft、Amazon的财报将决定科技板块估值方向。
当前市场处于什么状态?
当前美股市场处于高位震荡、行业轮动延续的状态。上周美股指数跌幅收窄,但市场内部轮动增强,从大型科技向价值扩散,更像是结构性修复而非全面牛市重启。Q3财报显示市场整体盈利仍在上修,但科技股重挫,医疗保健、日常消费、能源板块创历史新高。市场能否企稳取决于三个验证:美联储避免更强加息信号、GDP和核心PCE形成“增长尚可、通胀降温”组合、科技巨头证明AI资本开支转化为云收入、利润和现金流。
研报提示哪些风险?
研报提示业绩低于预期、AI发展低于预期、无风险利率长期高企、地缘政治等风险。当前市场关注AI资本开支回报问题,科技巨头财报将决定板块估值方向,但高油价、通胀、AI资本开支回报问题仍存。市场能否企稳取决于三个验证:美联储避免更强加息信号、GDP和核心PCE形成“增长尚可、通胀降温”组合、科技巨头证明AI资本开支转化为云收入、利润和现金流。配置建议保留现金流稳定、盈利预测上修的科技龙头及价值板块,降低尚未盈利、依赖外部融资或估值依赖远期增长的主题股。